Sanayi üretiminde daralma kalıcılaşıyor: İmalat sanayi alarm veriyor
Sanayi üretimi ağustosta yıllık yüzde 1,9, imalat sanayi yüzde 2,5 daraldı. Üçüncü çeyrekte üretim zayıflarken finansman desteği ihtiyacı artıyor.
10 Ekim 2026
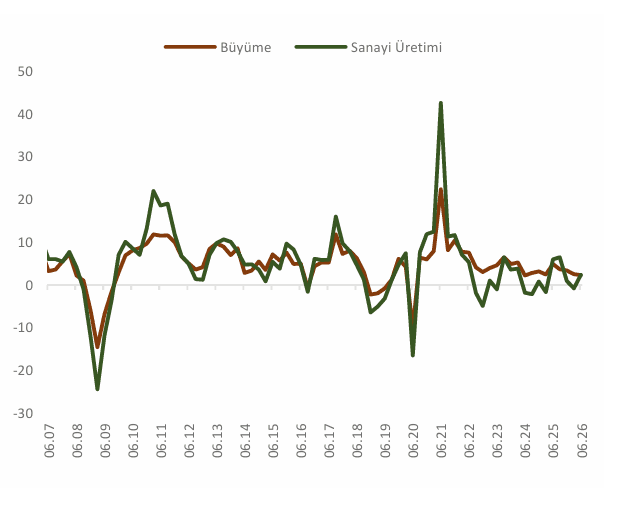
Türkiye'de sanayi üretimi ağustosta aylık yüzde 1, yıllık yüzde 1,9 geriledi. İmalat sanayindeki yıllık daralma yüzde 2,5'e ulaşırken, üretimdeki zayıflık üçüncü çeyrekte daha belirgin hale geldi. Ekonomistler, yüksek finansman maliyetleri, zayıf siparişler ve küresel talepteki yavaşlamanın sanayiyi baskıladığını belirterek üretim odaklı finansman desteklerinin önemine dikkat çekiyor.
Türkiye ekonomisinde sanayi üretiminin nisan ayından sonra başlayan yavaşlama eğilimi üçüncü çeyrekte belirginleşti. Ağustos verileri, sanayi üretiminin daralma bölgesinde yataylaşmaya başladığını ve reel sektördeki zayıflığın devam ettiğini gösteriyor.
Sanayi üretim endeksine göre mevsim ve takvim etkilerinden arındırılmış üretim ağustosta bir önceki aya göre yüzde 1 azaldı. Takvim etkisinden arındırılmış yıllık üretim ise yüzde 1,9 daraldı.
Temmuz ayına yakın seviyelerde gerçekleşen üretim, sanayideki daralmanın henüz sona ermediğine işaret ediyor.
Ekonomik aktivitedeki yavaşlamanın reel sektör üzerindeki etkileri giderek daha fazla hissedilirken, sıkı para politikası, küresel talepteki zayıflama ve artan maliyetler üretim faaliyetlerini baskılamaya devam ediyor.
İmalat sanayinde yıllık daralma yüzde 2,5
Ağustos ayında sanayinin alt sektörleri arasında belirgin farklılıklar görüldü.
Yıllık bazda:
Toplam sanayi üretimi: yüzde 1,9 azaldı.
İmalat sanayi: yüzde 2,5 daraldı.
Madencilik ve taş ocakçılığı: yüzde 1,7 arttı.
Elektrik, gaz, buhar ve iklimlendirme üretimi ve dağıtımı: yüzde 1,3 yükseldi.
Aylık veriler ise imalat sanayindeki zayıflığın devam ettiğini ortaya koydu.
İmalat sanayi üretimi bir önceki aya göre yüzde 1,6 gerilerken, madencilik ve taş ocakçılığı üretimi yüzde 4,1, elektrik ve gaz üretimi ise yüzde 3,3 arttı.
Yüksek teknoloji ürünlerinde ertelenmiş üretimin devreye girmesiyle bir miktar toparlanma görüldü. Enerji üretimi de yüksek fiyatlara rağmen görece olumlu seyretti.
Buna karşılık ara malı, dayanıklı ve dayanıksız tüketim malları üretiminde zayıf eğilim devam etti.
Bu sektörlerde zaman zaman sınırlı toparlanmalar görülse de üretimin ana eğilimi aşağı yönlü kalıyor.
Sanayi daralırken hizmetler büyümeyi taşıyor
Sanayi üretimindeki zayıflık, Türkiye ekonomisinin büyüme kompozisyonuna ilişkin tartışmaları da yeniden gündeme getiriyor.
Ekonomide büyüme ağırlıklı olarak hizmetler ve kısmen tarım sektörü tarafından desteklenirken, sanayi üretimi negatif ayrışıyor.
Hizmetler sektöründe ekonomik aktivite canlılığını koruyor. Tarımda ise geçen yıl yaşanan don hasarının ardından üretimde toparlanma süreci devam ediyor.
Ancak imalat sanayi ve ara mallarındaki daralma, istihdam yaratma kapasitesi ve sürdürülebilir büyüme açısından daha önemli bir sorun oluşturuyor.
İkinci çeyrek büyüme verilerinin ayrıntıları da para politikasındaki sıkılaşmanın üretim sektörleri üzerindeki etkisini ortaya koymuştu.
Analize göre asıl sorun yalnızca büyüme hızının yavaşlaması değil, büyümenin giderek hizmetler ağırlıklı bir yapıya dönüşmesi.
Üretim odaklı sektörlerdeki istihdam artışı hem katma değer yaratıyor hem de arz kapasitesini artırarak dezenflasyon sürecine katkıda bulunabiliyor.
Buna karşılık hizmetler sektöründeki ücret artışları büyümeyi desteklese de fiyat katılıkları nedeniyle enflasyon üzerinde ilave baskı oluşturabiliyor.
Yüksek faiz ve finansmana erişim sorunu üretimi baskılıyor
Sanayideki yavaşlamanın önemli nedenlerinden biri finansman koşulları.
Yüksek faizler şirketlerin finansman maliyetlerini artırırken, nakit akışındaki toparlanma da beklenen düzeyde gerçekleşmiyor.
Ekonomiye ilişkin beklentilerin zayıf seyretmesi yeni siparişleri ve üretim kararlarını olumsuz etkiliyor.
Özellikle imalat sanayi ile dayanıklı tüketim malları gibi uzun vadeli büyüme ve istihdam açısından kritik sektörlerde olumsuz görünüm uzun süredir devam ediyor.
Bu durum şirketlerin yatırım kararlarını ertelemesine ve üretim kapasitelerini daha ihtiyatlı kullanmasına neden olabiliyor.
Analizde, mevcut para politikasının ekonomik aktiviteyi ve iç talebi yavaşlatarak dezenflasyonu sağlamayı hedeflediği, ancak bu yaklaşımın istihdam ve sürdürülebilir büyüme açısından riskler yarattığı vurgulanıyor.
Enflasyonla mücadelede arz tarafı güçlendirilmeli
Sanayi üretimindeki zayıflığın enflasyonla mücadele açısından da önemli sonuçları bulunuyor.
Enflasyonun yüzde 30 civarında seyrettiği bir ortamda fiyat katılıkları devam ederken, jeopolitik gelişmelerin neden olduğu enerji şokları maliyet baskılarını artırıyor.
Analize göre bu tür dışsal olumsuz şokların dengelenebilmesi için ekonominin kendi içinden gelecek olumlu arz gelişmelerine ihtiyaç var.
Üretim kapasitesinin zayıf kalması, talepteki küçük değişimlerin bile fiyatlar üzerinde yukarı yönlü baskı oluşturmasına yol açabiliyor.
Bu nedenle sanayi üretiminin toparlanması yalnızca büyüme açısından değil, dezenflasyon programının sürdürülebilirliği bakımından da önem taşıyor.
Üretimin yeniden ivme kazanması, arzı artırarak fiyat baskılarının hafiflemesine katkı sağlayabilir.
TCMB'den üretim sektörlerine yönelik yönlendirme beklentisi
Raporda, Türkiye Cumhuriyet Merkez Bankası'nın (TCMB) önümüzdeki döneme ilişkin iletişiminin ve para politikası yönlendirmelerinin imalat sanayi açısından önem taşıdığı belirtiliyor.
Ekonomik aktiviteyi belirleyen unsurların para politikasına güçlü biçimde bağlı olduğu mevcut ortamda, beklentilerin çıpalanması üretim ve yatırım kararlarını destekleyebilir.
Bununla birlikte sanayinin toparlanması için yalnızca faiz beklentilerinin değişmesi yeterli görülmüyor.
Sektörel kredilerin desteklenmesi ve finansmana erişim koşullarının üretim yapan şirketler lehine esnetilmesi öneriliyor.
Analize göre sıkı para politikası genel çerçevesi korunurken makroihtiyati tedbirler ve likidite yönetimi aracılığıyla üretim sektörlerine yönelik seçici finansman kolaylıkları sağlanabilir.
Bu yaklaşım, iç talebi kontrol altında tutarken üretim kapasitesini destekleyerek enflasyonla mücadelenin arz tarafını güçlendirmeyi amaçlıyor.
Özellikle uzun süredir toparlanma bekleyen imalat sanayi ve ara malı üreticileri açısından finansmana erişimin kolaylaştırılması önem taşıyor.
Üçüncü çeyrek için daralma riski büyüyor
Ağustos verileri, sanayi üretiminin üçüncü çeyreği zayıf kapatma ihtimalini artırdı.
Sanayi üretiminin ağustosta aylık yüzde 1, yıllık yüzde 1,9 gerilemesi, nisan ayından bu yana devam eden yavaşlamanın üçüncü çeyrekte belirginleştiğini gösteriyor.
Eylül ayında güçlü bir toparlanma görülmemesi halinde üçüncü çeyrek sanayi üretiminde belirgin bir daralma yaşanabilir.
Bu durum, ekonominin büyüme kompozisyonunda hizmetler ile sanayi arasındaki ayrışmanın devam etmesi anlamına gelecek.
Raporda, jeopolitik gerilimlerde yaşanabilecek olumlu gelişmelerin enerji maliyetlerini azaltarak siparişlere ve üretime destek sağlayabileceği de belirtiliyor.
Yılın son çeyreğinden itibaren sanayi üretimi ile genel ekonomik büyüme performansının birbirine yakınsamaya başlaması bekleniyor.
Ancak bu görünümün gerçekleşmesi, para politikası kararlarına, finansman koşullarına ve küresel gelişmelere bağlı olacak.
Sonuç olarak sanayideki temel sorun yalnızca talep yetersizliği değil; yüksek finansman maliyetleri, zayıf beklentiler ve üretim kapasitesini baskılayan koşulların bir araya gelmesi.
Bu nedenle sanayinin yeniden büyümeye katkı vermesi, hem istihdam hem de enflasyonla mücadele açısından kritik önem taşıyor.
Şeker Yatırım analizidir
Piyasalarda yalnız değilsiniz
Bu haberle ilgili detaylı rapor ve analizlere, uzman desteğiyle Akanak Insights'a ulaşın.