Nouriel Roubini: Küresel ekonominin şaşırtıcı direnci devam edebilir
Nouriel Roubini, küresel ekonominin YZ yatırımları ve piyasa disiplini sayesinde dirençli kaldığını, ancak enerji, borç ve jeopolitik risklerin arttığını belirtti.
4 Ekim 2026
Nouriel Roubini’ye göre küresel ekonomi, son iki yılda ticaret savaşından İran savaşına ve enerji şokuna kadar birçok darbeye beklenenden çok daha iyi dayandı. Roubini, YZ yatırımları, değişen tedarik zincirleri ve piyasa disiplininin bu direncin temelinde olduğunu düşünüyor. Ancak petrolün 100 doların üzerinde kalması, yükselen tahvil faizleri, siyasi popülizm ve olası bir YZ balonu 2027 görünümünü tehdit ediyor.
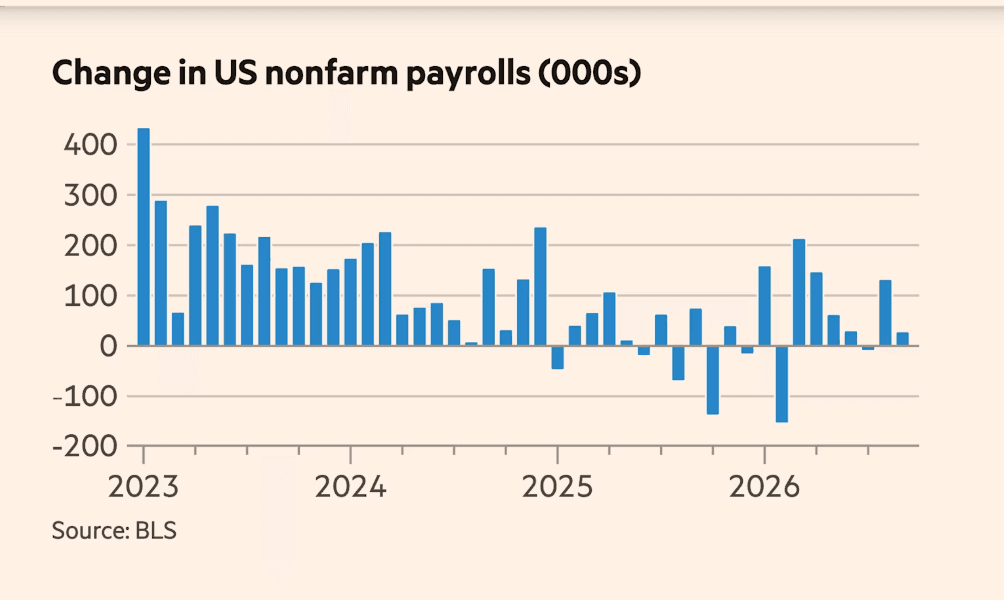
Son iki yılda hızla artan jeopolitik risklere, belirsizliklere ve büyük arz şoklarına rağmen küresel ekonomi ve hisse senedi piyasaları beklenenden çok daha dirençli kaldı.
New York Üniversitesi Stern School of Business Emeritus Ekonomi Profesörü ve Hudson Bay Capital Management kıdemli danışmanı Nouriel Roubini’ye göre bu dayanıklılığın arkasında dört temel faktör bulunuyor.
Roubini, olumlu senaryonun hâlâ daha yüksek olasılık taşıdığını ve küresel ekonominin mevcut direncinin devam edebileceğini düşünüyor.
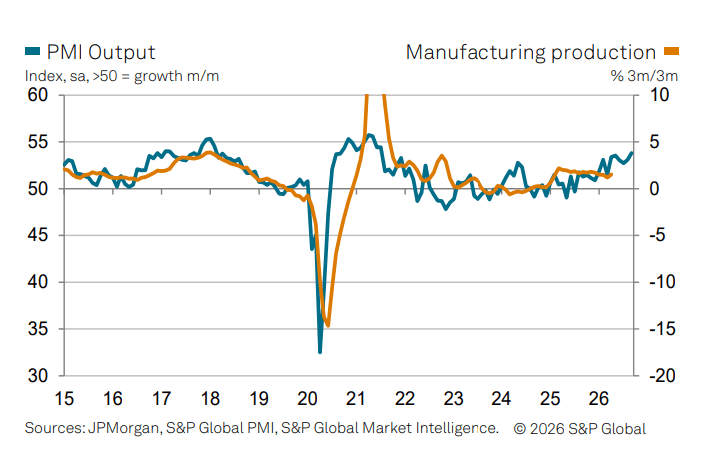
IMF verilerine göre küresel ekonomi 2025 yılında, 2024'te olduğu gibi %3,5 büyüdü. Üstelik küresel enflasyon 2025’te bir önceki yıla göre geriledi.
Küresel büyümenin bu yıl %3’e yavaşlaması beklenirken, 2027’de yeniden %3,4’e yükselmesi öngörülüyor. Enflasyonun da 2026’daki yükselişin ardından 2027’de yeniden 2025 seviyelerine yaklaşması bekleniyor.
Piyasalar Trump’a geri adım attırdı
Roubini’ye göre küresel ekonomiyi resesyona girmekten koruyan ilk unsur piyasa disiplini oldu.
ABD Başkanı Donald Trump’ın 2 Nisan 2025’te ilan ettiği “Kurtuluş Günü” tarifelerinin ardından ABD’nin ortalama gümrük vergisi oranı Ocak 2025’teki %2,1’den %21,5’e sıçradı.
Ancak piyasalardan gelen sert tepki Trump yönetimini geri adım atmaya ve birçok ülkeyle gümrük vergilerini düşüren anlaşmalar yapmaya zorladı.
Bunun sonucunda ortalama ABD gümrük vergisi oranı bugün yaklaşık %9,6’ya gerilemiş durumda.
Benzer bir mekanizma İran savaşında da devreye girdi.
Savaşın petrol fiyatlarında sert yükselişe, tahvil faizlerinde artışa ve hisse senedi piyasalarında düzeltmeye yol açması Trump yönetimini kırılgan da olsa bir ateşkes için müzakereye yöneltti.
Roubini’ye göre piyasalar böylece Washington’ın en stagflasyonist politikalarının en azından bir bölümünü frenledi.
Dünya petrol şoklarına artık daha dayanıklı
İkinci önemli faktör küresel ticaret, tedarik zincirleri ve üretim faktörlerinin yeni koşullara uyum sağlayabilmesi oldu.
Dünya ekonomisi bugün 1970’lerdeki petrol krizleri dönemine kıyasla enerji konusunda daha fazla üreticiye ve daha çeşitli kaynaklara sahip.
Bu nedenle küresel ekonomi petrole geçmişte olduğu kadar bağımlı değil.
Özellikle Çin’de stratejik petrol rezervlerinin kullanılması ve yüksek fiyatların talebi azaltması, İran savaşının yarattığı enerji şokunun ekonomik etkisini sınırladı.
Üçüncü destek ise ekonomi politikalarından geldi.
2025 yılında büyümenin tehdit altında olduğu dönemde birçok gelişmiş ekonomide maliye ve para politikaları gevşetildi. Bu yıl ise enflasyon beklentilerinin çıpalanması amacıyla para politikaları yeniden sıkılaştırıldı.
En büyük destek YZ yatırım patlaması
Roubini’ye göre küresel ekonominin direncini açıklayan dördüncü ve en önemli faktör YZ (yapay zekâ) yatırım patlaması.
Dünya ekonomisi büyük ve uzun vadeli olumlu bir arz şokunun ortasında bulunuyor.
ABD ve Çin bu yatırım dalgasında açık ara lider konumunda. Ancak Asya ve Avrupa’daki birçok ekonomi de YZ merkezli sermaye harcamaları döngüsünden faydalanıyor.
Üstelik sermaye harcamalarındaki yükselişe giderek artan savunma yatırımları da ekleniyor.
Bu yatırımlar kısa vadede ekonomik aktiviteyi desteklerken, teknolojik yeniliklerin verimlilik artışı yaratması halinde uzun vadeli potansiyel büyümeyi de yukarı çekebilir.
Petrol yeniden 100 doların üzerinde
Ancak Roubini olumlu temel senaryoya rağmen ciddi kuyruk riskleri bulunduğunu vurguluyor.
İlk risk enerji piyasalarından geliyor.
Hürmüz Boğazı’ndan sevkiyat hâlâ kısıtlı ve belirsiz. Husilerin kritik deniz yollarına ve bir Suudi petrol boru hattına yönelik son saldırıları petrol ve doğalgaz arzını daha da sınırlayabilir.
Petrol fiyatlarının yeniden 100 doların üzerine çıkması, enerji şokunun henüz sona ermediğini gösteriyor.
Enerji fiyatları ne kadar uzun süre yüksek kalırsa küresel ekonomide stagflasyon baskısı da o kadar güçlenecek.
ABD-Çin ateşkesi kalıcı olmayabilir
Jeopolitik risklerin ikinci ayağında ABD ile Çin arasındaki rekabet bulunuyor.
Washington ile Pekin arasındaki ticaret ateşkesi yakın zamanda uzatılmış olsa da Roubini bunun kalıcı olacağından emin değil.
Çin ve fiili müttefikleri Rusya, İran ve Kuzey Kore, ABD’nin jeostratejik hataları nedeniyle kendilerini daha güçlü hissederse gerilim yeniden yükselebilir.
Özellikle Tayvan’da 2028 yılında yapılacak seçimlerden sonra bölgedeki tansiyonun artması ihtimali bulunuyor.
Rusya-Ukrayna savaşı da giderek daha geniş bir coğrafyaya yayılıyor.
Ukrayna Rusya'nın derinliklerindeki hedefleri vururken, Rusya'nın Avrupa’ya karşı hibrit savaş faaliyetleri yürüttüğü iddiaları artıyor.
Ukrayna'nın Rus enerji altyapısını hedef alması nedeniyle ateşkes sağlanamaması hidrokarbon fiyatları üzerinde ilave yukarı yönlü baskı yaratabilir.
Roubini: Liberal demokrasiler siyasi işlev bozukluğu yaşıyor
Roubini’nin dikkat çektiği bir diğer önemli risk ise gelişmiş ülkelerde siyasetin giderek daha fazla işlev kaybetmesi.
ABD, Fransa, Almanya, İtalya ve İspanya’da yapılacak seçimlerin daha popülist ekonomi politikalarına yol açması ihtimali bulunuyor.
Böyle bir eğilim ekonomik büyümeyi olumsuz etkileyebilir ve kamu maliyesi üzerindeki riskleri artırabilir.
Birçok gelişmiş ekonomide ve bazı gelişmekte olan ülkelerde zaten yüksek olan bütçe açıkları ve kamu borcu/GSYH oranları devlet tahvili faizlerini yukarı çekiyor.
Yüksek tahvil faizleri ise özel sektör yatırımlarını ve tüketimi dışlayarak ekonomik büyümeyi yavaşlatabilir.
Aynı zamanda kamu ve özel sektör borçlarının yüksek olduğu bir ortamda yeni kredi krizlerinin ortaya çıkma ihtimali de yükseliyor.
YZ patlaması balona dönüşürse ne olur?
Küresel ekonominin en büyük büyüme motorlarından biri olan YZ aynı zamanda önemli bir risk kaynağı.
Roubini, YZ yatırım patlamasında bazı köpüklenme belirtileri bulunduğunu düşünüyor.
Eğer YZ yatırımları bir balona dönüşmüşse ve bu balon ileride sönmek veya patlamak zorunda kalırsa, ekonomiye birkaç kanaldan zarar verebilir.
Hisse senedi fiyatlarındaki düşüş negatif servet etkisi yaratarak tüketimi azaltabilir. YZ yatırımlarına bağlı kredilerde sorunlar ortaya çıkabilir. Yatırımcıların ve tüketicilerin güveninin bozulması ise ekonomik aktiviteyi daha da baskılayabilir.
Merkez bankalarının işi giderek zorlaşıyor
Enerji ve ticaret kaynaklı stagflasyonist şoklar merkez bankaları açısından da ciddi bir ikilem yaratıyor.
Bu tür şoklar aynı anda büyümeyi düşürüp enflasyonu artırıyor.
Merkez bankaları enflasyonla mücadele etmek için yeni faiz artışlarına yönelirse ekonomik büyüme daha fazla zarar görebilir.
Üstelik kamu ve özel sektör borçlarının çok yüksek olduğu bir ortamda faizlerin yükselmesi finansal istikrar risklerini de artırabilir.
Buna karşılık enflasyona karşı yeterince sıkı politika uygulanmaması enflasyon beklentilerinin kontrolden çıkması riskini beraberinde getiriyor.
Roubini’nin temel senaryosu hâlâ olumlu
Bütün bu risklere rağmen Roubini’nin temel senaryosu kötümser değil.
Negatif risklerin kontrol altında kalması halinde küresel büyümenin 2027’de yeniden hızlanmasını, enflasyonun ise gerilemesini bekliyor.
Teknolojik yeniliklerin yaratacağı verimlilik artışları küresel ekonomiye güçlü destek sağlamaya devam edebilir.
Bu senaryoda yüksek tahvil faizlerinin temel nedeni enflasyon ve kamu borcu korkusundan ziyade, YZ yatırım patlamasının yarattığı güçlü büyüme ve sermaye talebi olabilir.
Jeopolitik gerilimlerin azalması da petrol ve doğalgaz fiyatlarını aşağı çekerek ekonomik görünümü destekleyebilir.
Böyle bir ortamda son yıllarda görülen güçlü, hatta çift haneli hisse senedi getirilerinin devam etmesi mümkün.
“Mevcut direnç devam edecek”
Roubini’ye göre daha olumlu senaryo hâlâ daha yüksek olasılığa sahip.
Teknolojinin yarattığı güçlü destek sürüyor, piyasaların disiplini hükümetlerin en zararlı politikalarını sınırlayabiliyor ve ABD ile Çin şimdilik aralarındaki rekabeti kontrol altında tutmak istiyor.
Ancak büyük risklerden birkaçının aynı anda gerçekleşmesi halinde tablo hızla değişebilir.
Enerji ve emtia fiyatlarının daha da yükselmesi, ticaret ve tedarik zincirlerinin yeniden ciddi biçimde bozulması halinde tahvil faizleri yükselirken hisse senetleri sert düşebilir.
Roubini’ye göre küresel ekonominin mevcut dayanıklılığını koruyabilmesi büyük ölçüde siyasi liderlerin aşırı politikalardan kaçınmasına ve insanlık tarihinin en önemli teknolojik dönüşümlerinden biri olabilecek YZ devrimini rayından çıkarmamasına bağlı olacak.
Tomorrow's Affairs
Piyasalarda yalnız değilsiniz
Bu haberle ilgili detaylı rapor ve analizlere, uzman desteğiyle Akanak Insights'a ulaşın.