Petrol yeniden 100 doların üzerinde: Küresel ekonomi için asıl tehlike şimdi başlıyor
Petrol yeniden 100 doların üzerinde. Dizel arzındaki sıkışıklık, yükselen enflasyon ve tahvil faizleri küresel ekonomi için yeni riskler yaratıyor.
4 Ekim 2026
Brent petrol yeniden 100 dolar sınırının üzerine çıkarken, küresel ekonomi açısından sorun artık yalnızca ham petrol fiyatları değil. Dizel, benzin ve jet yakıtındaki sert yükseliş enflasyonu yeniden körüklerken, tahvil faizlerindeki artış merkez bankalarının işini zorlaştırıyor. Enerji şoku giderek küresel bir makroekonomik soruna dönüşüyor.
Petrol fiyatları yeniden psikolojik açıdan kritik 100 dolar sınırını aştı. Brent petrol 2 Ekim itibarıyla varil başına yaklaşık 102 dolardan işlem görürken, Ortadoğu'daki gelişmelere bağlı olarak piyasalardaki oynaklık yüksek seyrediyor.
Ancak mevcut krizi önceki petrol şoklarından ayıran önemli bir özellik var: Sorun artık yalnızca ham petrol üretimi ve arzıyla sınırlı değil.
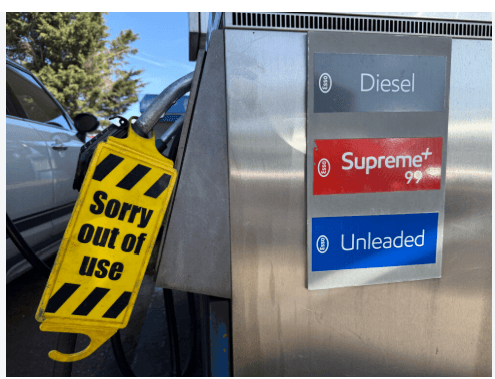
Rafineri kapasitesindeki aksaklıklar nedeniyle dizel, benzin ve jet yakıtında da arz sıkışıklığı yaşanıyor. Bu durum enerji krizinin ulaştırmadan tarıma, sanayiden havacılığa kadar ekonominin çok daha geniş bir bölümüne yayılması riskini artırıyor.
IMF tahminlerine göre dizel, benzin ve jet yakıtı fiyatları çatışmaların başlamasından önceki seviyelerin yaklaşık yüzde 60 ila yüzde 97 üzerinde bulunuyor.
Sorun artık yalnızca petrol değil
Petrol fiyatlarında sert yükseliş yaşandığında ilk akla gelen genellikle ham petrol arzındaki kesintiler oluyor.
Ancak mevcut tabloda Körfez'den petrol ve doğalgaz akışının bir kısmı toparlanmasına rağmen, rafineri kapasitesindeki sorunlar nedeniyle nihai petrol ürünlerinde sıkışıklık devam ediyor.
Ham petrol fiyatındaki artış ulaştırma, imalat, tarım, havacılık ve inşaat başta olmak üzere enerji kullanan hemen hemen bütün sektörlere maliyet olarak yansıyor.
Dolayısıyla enerji krizinin etkileri giderek klasik bir petrol şokunun ötesine geçerek küresel bir enflasyon ve büyüme problemine dönüşüyor.
Hürmüz hâlâ piyasanın en büyük risk noktası
Krizin merkezinde Hürmüz Boğazı bulunmaya devam ediyor.
Dünya petrol ve sıvılaştırılmış doğalgaz ticaretinin önemli bir bölümünün geçtiği boğazda eylül ayında LNG sevkiyatları Ortadoğu'daki mevcut çatışmanın başlamasından bu yana en yüksek aylık seviyeye ulaştı.
Ancak fiziksel sevkiyatın artması güvenlik risklerinin ortadan kalktığı anlamına gelmiyor.
Katar LNG sevkiyatlarıyla bağlantılı bazı gemilerin AIS takip sistemlerini geçici olarak kapatarak “karanlık seyir” gerçekleştirdiği bildiriliyor.
2 Ekim'de ise Umman açıklarında bir petrol tankerine kimliği belirlenemeyen bir mermi isabet etti. Mürettebattan yaralanan olmadı ancak olay bölgedeki deniz taşımacılığının hâlâ ciddi risk altında olduğunu bir kez daha gösterdi.
Petrol fiyatlarının yükselmesi için Hürmüz'ün tamamen kapanması da gerekmiyor. Ciddi bir kesinti ihtimalinin varlığı bile petrol fiyatlarına önemli bir jeopolitik risk primi ekliyor.
Yeni sorun dizel
Enerji krizinin giderek daha önemli hale gelen bir başka cephesi ise dizel piyasası.
Avrupa, petrol ürünlerinde dış kaynaklara önemli ölçüde bağımlı durumda. Rafinerilerde yaşanan sorunlar ise nihai petrol ürünlerinin arzını daha da sıkıştırıyor.
Reuters verilerine göre Avrupa'nın eylül ayındaki dizel ithalatının yaklaşık yüzde 41'i ABD'den geldi.
Uluslararası enerji ticaretine yönelik kısıtlamaların artması halinde Avrupa'nın dizel arzındaki sıkışıklığın daha da büyümesi mümkün.
Bu nedenle G7 ülkeleri 2 Ekim'de stratejik rezervlerden yaklaşık 100 milyon varil petrol ve petrol ürünü piyasaya sürülmesini koordine etme konusunda anlaşmaya vardı.
Ama rezervlerin kullanılması temel problemi çözmüyor.
Bu adım yalnızca zaman kazandırıyor. Bölgedeki güvenlik risklerini, rafineri kapasitesindeki hasarı veya gelecekteki arzın önündeki belirsizlikleri ortadan kaldırmıyor.
Enflasyon geri dönüyor
Birkaç ay öncesine kadar büyük merkez bankalarının temel tartışması, ekonomik büyümeyi fazla yavaşlatmadan faizlerin ne kadar ve ne hızla indirilebileceğiydi.
Enerji şoku bu denklemi değiştirdi.
Euro Bölgesi'nde yıllık enflasyon ağustostaki yüzde 3,2 seviyesinden eylülde yüzde 3,8'e yükseldi.
Enerji ve yakıt maliyetlerindeki artış enflasyonun hızlanmasında önemli rol oynarken, çekirdek enflasyondaki yükselişin daha sınırlı kalması şokun şimdilik büyük ölçüde enerji kaynaklı olduğunu gösteriyor.
Ancak bu durum Avrupa Merkez Bankası'nın işini kolaylaştırmıyor.
Yüksek enerji fiyatları enflasyonu artırarak daha sıkı para politikasını gerektirirken, yüksek faizler de yatırım, tüketim ve kamu maliyesi üzerinde baskı yaratıyor.
Böylece merkez bankaları, büyümenin yavaşladığı ancak enflasyonun yüksek kaldığı son derece zor bir tabloyla karşı karşıya kalabilir.
Bu nedenle “stagflasyon” kavramı yeniden küresel ekonomi tartışmalarının merkezine yerleşiyor.
İkinci şok tahvil faizlerinden gelebilir
Enerji krizine eşlik eden bir başka risk ise devletlerin borçlanma maliyetlerindeki hızlı yükseliş.
ABD'nin 10 yıllık Hazine tahvili faizi eylül sonu ve ekim başında yaklaşık yüzde 5,34'e yükselerek 2002'den bu yana en yüksek seviyesine ulaştı.
Sorun yalnızca ABD ile sınırlı değil. Diğer büyük tahvil piyasalarında da faizler yukarı yönlü baskı altında.
Küresel faizlerdeki yükseliş özellikle gelişmekte olan ülkeler ve yüksek borçlu şirketler açısından ciddi risk oluşturuyor.
Üstelik hükümetler aynı anda enerji güvenliği, savunma harcamaları ve yükselen yaşam maliyetlerinden etkilenen hanehalklarına destek için daha fazla kaynak ayırmak zorunda kalıyor.
Böylece enerji şoku aynı zamanda bir maliye politikası ve borçlanma maliyeti sorununa dönüşüyor.
ABD de baskı altında
ABD dünyanın en büyük petrol üreticilerinden biri ve önemli bir rafine petrol ürünü ihracatçısı.
Bu nedenle küresel arz şoklarına karşı enerji ithalatçısı ekonomilerden daha güçlü bir konumda.
Ancak yükselen benzin ve dizel fiyatları ABD ekonomisi üzerinde de baskı yaratıyor.
Washington'ın Avrupalı müttefiklerini stratejik yakıt rezervlerini kullanmaya teşvik etmesinin nedenlerinden biri de bu.
G7 kararının ardından petrol ürünleri fiyatlarında gerileme görüldü. ABD dizel vadeli kontratları yüzde 3'ün üzerinde düşerken, Avrupa dizel fiyatları yaklaşık yüzde 6 geriledi.
Fakat piyasaların asıl sorusu bugünkü fiyatların ne olduğu değil.
Jeopolitik gerilim kış boyunca ve sonrasında devam ederse ne olacak?
Çin de küresel enerji denklemine girdi
Enerji piyasasının bir başka önemli değişkeni Çin.
Ekim başında Çinli rafinerilerin ülke içindeki yakıt arzını korumak amacıyla Hong Kong ve Makao dışındaki bazı pazarlara petrol ürünü ihracatını durdurduğu bildirildi.
Pekin açısından bu karar iç ekonomiyi dış şoktan korumayı amaçlıyor.
Ancak Çin'in uluslararası piyasalara daha az yakıt satması, diğer ülkelerin zaten arz sıkışıklığı yaşadığı bir dönemde küresel petrol ürünleri piyasasındaki baskıyı artırıyor.
Bu gelişme aynı zamanda küresel enerji sisteminin ne kadar birbirine bağımlı hale geldiğini gösteriyor.
Büyük bir ekonominin kendi tüketicilerini korumak için aldığı karar, binlerce kilometre uzaktaki tüketicilerin enerji maliyetlerini yükseltebiliyor.
100 dolar artık asıl mesele değil
Küresel ekonomi açısından temel soru artık petrolün 100 dolara ulaşıp ulaşamayacağı değil.
Petrol zaten 100 doların üzerinde.
Asıl soru fiyatların bu seviyelerde ne kadar uzun süre kalacağı ve pahalı enerjinin ekonominin diğer alanlarına ne ölçüde yayılacağı.
Şimdilik tablo iki yönlü.
Petrol ve LNG akışının bir bölümü toparlandı. Hükümetler stratejik rezervlerini piyasaya sürüyor. Politika yapıcılar yakıt fiyatlarının tüketicilere daha sert yansımasını önlemeye çalışıyor.
Bu önlemler küresel çapta ani bir arz krizinin ortaya çıkma riskini azaltıyor.
Ancak enerji piyasaları Ortadoğu'dan gelecek yeni askeri ve siyasi gelişmelere karşı son derece hassas olmaya devam ediyor.
Hürmüz ve diğer stratejik deniz yollarındaki gerilim azalırsa, artan arz ve stratejik rezervlerin kullanılması petrol fiyatlarındaki risk primini zaman içinde düşürebilir.
Gerilim yeniden tırmanırsa ise dünya yalnızca pahalı ham petrolle karşı karşıya kalmayacak.
Rafine petrol ürünü kıtlığı, yeniden yükselen enflasyon ve merkez bankaları üzerinde yeni bir faiz baskısı aynı anda ortaya çıkabilir.
Böyle bir senaryoda petrol şokunun maliyeti artık varil başına birkaç dolar üzerinden ölçülmez.
Ulaştırma maliyetinde, gıda fiyatlarında, kredi faizlerinde, devletlerin borçlanma maliyetlerinde ve nihayetinde küresel büyümenin fiyatında kendisini gösterir.
Petrolün yeniden 100 doların üzerine çıkmasının asıl mesajı da burada yatıyor: Enerji krizi artık yalnızca petrol piyasasının değil, küresel ekonominin sorunu haline geliyor.
Azeri News
Piyasalarda yalnız değilsiniz
Bu haberle ilgili detaylı rapor ve analizlere, uzman desteğiyle Akanak Insights'a ulaşın.