Makro-Analiz: İmalat sanayinde dengelenme sürüyor: İç talep zayıf, dış siparişler destek veriyor
İmalat sanayinde iç talep üçüncü çeyrekte zayıflarken ihracat siparişleri dirençli kaldı. Kapasite kullanımı eylülde yüzde 74,1’e yükseldi.
21 Eylül 2026
İktisadi Yönelim Anketi’nin eylül sonuçları, imalat sanayinde iç talebin üçüncü çeyrekte zayıflarken ihracat siparişlerinin daha dirençli kaldığını gösterdi. Kapasite kullanım oranı eylülde yüzde 74,1’e yükselse de uzun dönem ortalamasının altında. Özellikle orta ölçekli firmalarda kapasite kullanımı Ocak 2021’den bu yana en düşük seviyeye geriledi. Veriler, ikinci çeyrekte başlayan talepte dengelenme sürecinin üçüncü çeyrekte de devam ettiğine işaret ediyor.
İç talep zayıflarken dış siparişler destek verdi
Türkiye imalat sanayinde üçüncü çeyrek, iç ve dış talep arasındaki ayrışmanın devam ettiği bir dönem oldu.
İktisadi Yönelim Anketi’ne göre iç piyasa görünümü eylül ayında hafif toparlanmasına rağmen çeyreklik bazda zayıfladı. Buna karşılık kayıtlı ihracat siparişlerinin genel olarak artış eğilimini koruması, ikinci çeyrek milli gelir verilerinde görülen talep kompozisyonundaki dengelenmenin üçüncü çeyrekte de devam ettiğine işaret etti.
Kayıtlı ihracat siparişleri mart ve ağustos ayları dışında genel olarak yükseliş eğilimi gösterirken uzun dönem ortalamasının da üzerinde gerçekleşti. Artış firma ölçeklerinin geneline yayıldı.
Mal grupları açısından ise yatırım malları ve dayanıklı tüketim mallarında dış siparişler geriledi.
İç piyasa siparişleri son iki aydır yükseliyor. Ancak firma büyüklüğüne göre bakıldığında artış yalnızca büyük ölçekli şirketlerde görüldü. Mal gruplarında en belirgin artış dayanıklı tüketim mallarında gerçekleşirken yatırım malları ve dayanıksız tüketim mallarında düşüş yaşandı.
Reel kesim güveni toparlandı
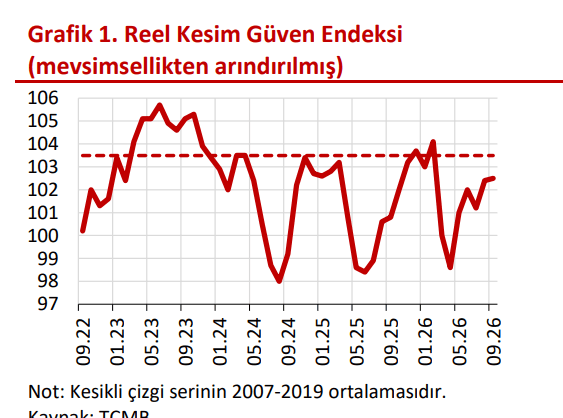
Mevsimsellikten arındırılmış Reel Kesim Güven Endeksi eylül ayında sınırlı artış kaydederek şubat ayından bu yana en yüksek seviyesine çıktı.
Endeks ikinci çeyrekteki gerilemenin ardından üçüncü çeyrekte toparlanırken, halen uzun dönem ortalamasının 1 puan altında bulunuyor.
Genel gidişata ilişkin değerlendirmelerde de eylül ayında iyileşme görülüyor. Buna karşılık beklenti soruları şirketlerin risk algısının hâlâ yüksek olduğuna işaret ediyor.
Kapasite kullanım oranı yüzde 74,1’e yükseldi
Mevsimsellikten arındırılmış Kapasite Kullanım Oranı eylülde aylık bazda 0,6 puan artarak yüzde 74,1’e yükseldi.
Ancak bu oran 2007-2019 dönem ortalamasının 2,2 puan altında bulunuyor. Dolayısıyla eylül ayındaki artışa rağmen imalat sanayinin ana eğilimi halen zayıf.
Çeyreklik bazda kapasite kullanım oranı üç çeyrektir devam eden yatay görünümün ardından üçüncü çeyrekte 0,3 puan gerileyerek yüzde 73,8 oldu.
Son aylardaki dalgalanmanın önemli bölümü ise otomotiv sektöründeki geçici faktörlerden kaynaklandı.
Orta ölçekli firmalarda dikkat çekici zayıflama
Firma büyüklükleri arasındaki ayrışma özellikle dikkat çekiyor.
Büyük ölçekli firmalarda kapasite kullanım oranı yüzde 76,7 ile haziran ayından bu yana en yüksek seviyesine çıktı. Küçük ölçekli işletmelerde de sınırlı artış görüldü.
Buna karşılık orta ölçekli firmalarda kapasite kullanım oranı 0,9 puan düşerek yüzde 68,9’a geriledi. Bu, Ocak 2021’den bu yana görülen en düşük seviye.
Uzun dönem ortalamalarıyla karşılaştırıldığında kapasite kullanımı küçük işletmelerde 2,2 puan, orta ölçekli işletmelerde 6 puan ve büyük şirketlerde 2,1 puan daha düşük seyrediyor.
Bu görünüm, imalat sanayindeki zayıflığın özellikle orta ölçekli şirketlerde daha belirgin olduğuna işaret ediyor.
Otomotivde sert toparlanma geçici faktörlerden
Sektörel verilerde en dikkat çekici hareket motorlu kara taşıtlarında yaşandı.
Otomotiv sektöründe kapasite kullanım oranı eylül ayında 10,1 puan arttı. Ancak önceki iki ayda toplam 8,5 puanlık düşüş yaşanmıştı.
Yaz aylarında sektörde gerçekleştirilen planlı bakım çalışmaları nedeniyle üretime ara verilmesi kapasite kullanım oranında geçici ve sert hareketlere yol açabiliyor.
Bu nedenle otomotiv dışarıda bırakıldığında imalat sanayinde kapasite kullanımının üçüncü çeyrek boyunca büyük ölçüde yatay ve zayıf bir ana eğilim izlediği görülüyor.
Diğer ulaşım araçlarında kapasite kullanımı gerilerken, gıda sektöründe üç aylık düşüşün ardından yatay kaldı.
Giyim sektöründe ise son iki aydır yükseliş yaşanıyor. Kapasite kullanım oranı eylülde yüzde 77,1 ile Ağustos 2024’ten bu yana en yüksek seviyeye çıktı. Tekstilde ise gerileme devam etti.
İnşaat bağlantılı sektörlerde karışık bir görünüm var. Ana metal ve kauçuk-plastik ürünlerinde kapasite kullanımı düşerken fabrikasyon metal ve mineral ürünlerinde yükseldi.
Mobilyada son iki aydır gerileme görülürken elektrikli teçhizatta artış devam etti.
Üretim toparlandı, stoklar arttı
İktisadi Yönelim Anketi’nde son üç aylık üretim hacmine ilişkin değerlendirmelerde ağustos ayındaki düşüşün ardından eylülde belirgin bir artış görüldü.
Toparlanma özellikle büyük ölçekli şirketlerden kaynaklandı. Orta ölçekli firmalarda ise üretim göstergesi geriledi.
Mal gruplarında dayanıklı tüketim malları dışında üretimde artış yaşandı. Dayanıklı tüketim mallarındaki düşüş ikinci ayına taşındı.
Mamul mal stokları da iki aylık gerilemenin ardından yeniden yükseldi.
İstihdam artıyor, yatırım iştahı yatay
Firmaların istihdam eğilimindeki artış eylül ayında devam ederken yatırım eğilimi yatay kaldı.
Mal grupları açısından hem istihdam hem de yatırım eğilimi ara malları ve dayanıklı tüketim mallarında geriledi.
Firma ölçeğinde ise küçük işletmelerin istihdam beklentilerinde düşüş görülürken yatırım eğilimindeki artış farklı büyüklükteki şirketlere yayıldı.
Dış sipariş beklentileri ise iki aylık yükselişin ardından eylülde geriledi. İç sipariş beklentileri son iki aydır yükseliyor.
Dış sipariş beklentilerindeki bozulmada jeopolitik gelişmelerin etkili olduğu değerlendiriliyor.
Maliyet baskısı devam ediyor
İmalat sanayinde maliyet cephesinde ise karmaşık sinyaller var.
Üçüncü çeyrekte uluslararası fiyatların yeniden yükselmesine rağmen maliyetlere ilişkin göstergelerde çeyreklik bazda bir miktar gerileme yaşandı. Buna karşılık son dönemde emtia fiyatlarındaki yükseliş şirketler üzerindeki maliyet baskısının devam ettiğine işaret ediyor.
Firmaların gelecek 12 aya ilişkin yıllık ÜFE enflasyonu beklentisi yüzde 31,2’den yalnızca yüzde 31’e geriledi.
Bu sınırlı değişim, üretici fiyatlarına ilişkin enflasyon beklentilerindeki iyileşmenin büyük ölçüde durduğunu gösteriyor.
TCMB’nin adımı kredi beklentilerini iyileştirdi
Finansman koşullarında ise sınırlı bir rahatlama sinyali var.
TCMB’nin bir haftalık repo işlemlerine yeniden başlamasının ardından ağırlıklı ortalama fonlama maliyeti yüzde 37’ye geriledi. Kredi ve mevduat faizlerinde de düşüş görülmeye başladı.
Buna paralel olarak şirketlerin TL kredi maliyetlerine ilişkin beklentilerinde iyileşme yaşandı.
Ancak eylül verilerinin genel görünümü imalat sanayinde güçlü bir canlanmadan çok talebin yeniden dengelendiği, dış siparişlerin iç piyasaya göre daha dirençli kaldığı ve üretim kapasitesinin uzun dönem ortalamalarının altında seyretmeye devam ettiği bir tabloya işaret ediyor.
Üçüncü çeyreğin sonunda reel kesim güvenindeki toparlanma olumlu bir sinyal verse de kapasite kullanımı, orta ölçekli firmalardaki zayıflık ve yüksek seyreden maliyet beklentileri imalat sanayinde temkinli görünümün sürdüğünü gösteriyor.
Akbank Ekonomik Araştırmalar Raporu
Piyasalarda yalnız değilsiniz
Bu haberle ilgili detaylı rapor ve analizlere, uzman desteğiyle Akanak Insights'a ulaşın.