Küresel Ekonomi Fazla mı Isındı? Piyasalar İçin Asıl Tehlike Resesyon Olmayabilir
Savaşlar ve enerji şoklarına rağmen küresel büyüme güçlü. YZ yatırımları ekonomiyi desteklerken enflasyon, faiz ve borç riskleri yeni bir tehlike yaratıyor.
15 Eylül 2026
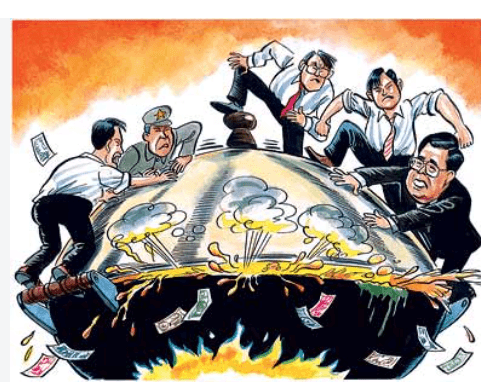
İki savaş, sert yükselen enerji fiyatları ve jeopolitik gerilimlere rağmen küresel ekonomi beklenenden çok daha güçlü büyüyor. YZ yatırımları, savunma harcamaları ve şirketlerin yatırım iştahı ekonomiyi desteklerken, aynı güç enflasyon ve faizleri de yukarı itiyor. Piyasalar açısından yeni soru artık resesyondan çok ekonominin aşırı ısınıp ısınmadığı.
Küresel ekonomi yılın ikinci yarısına şaşırtıcı derecede güçlü girdi. İki savaş, enerji fiyatlarında sert yükseliş ve sürekli jeopolitik kesintilere rağmen beklenen geniş çaplı ekonomik yavaşlama henüz gerçekleşmedi.
Tam tersine ABD'de güçlü istihdam verileri, Euro Bölgesi ve Japonya'nın ikinci çeyrek büyümelerinde yukarı yönlü revizyonlar, Çin'in hızlanan ihracat ve ithalatı ve şirket kârlarındaki güçlü artış küresel ekonominin dirençli kaldığını gösteriyor.
Ancak bu dayanıklılık beraberinde başka bir tehlike getiriyor: Ekonomi fazla ısınıyor olabilir.
İran savaşı ekonomiyi yavaşlatamadı
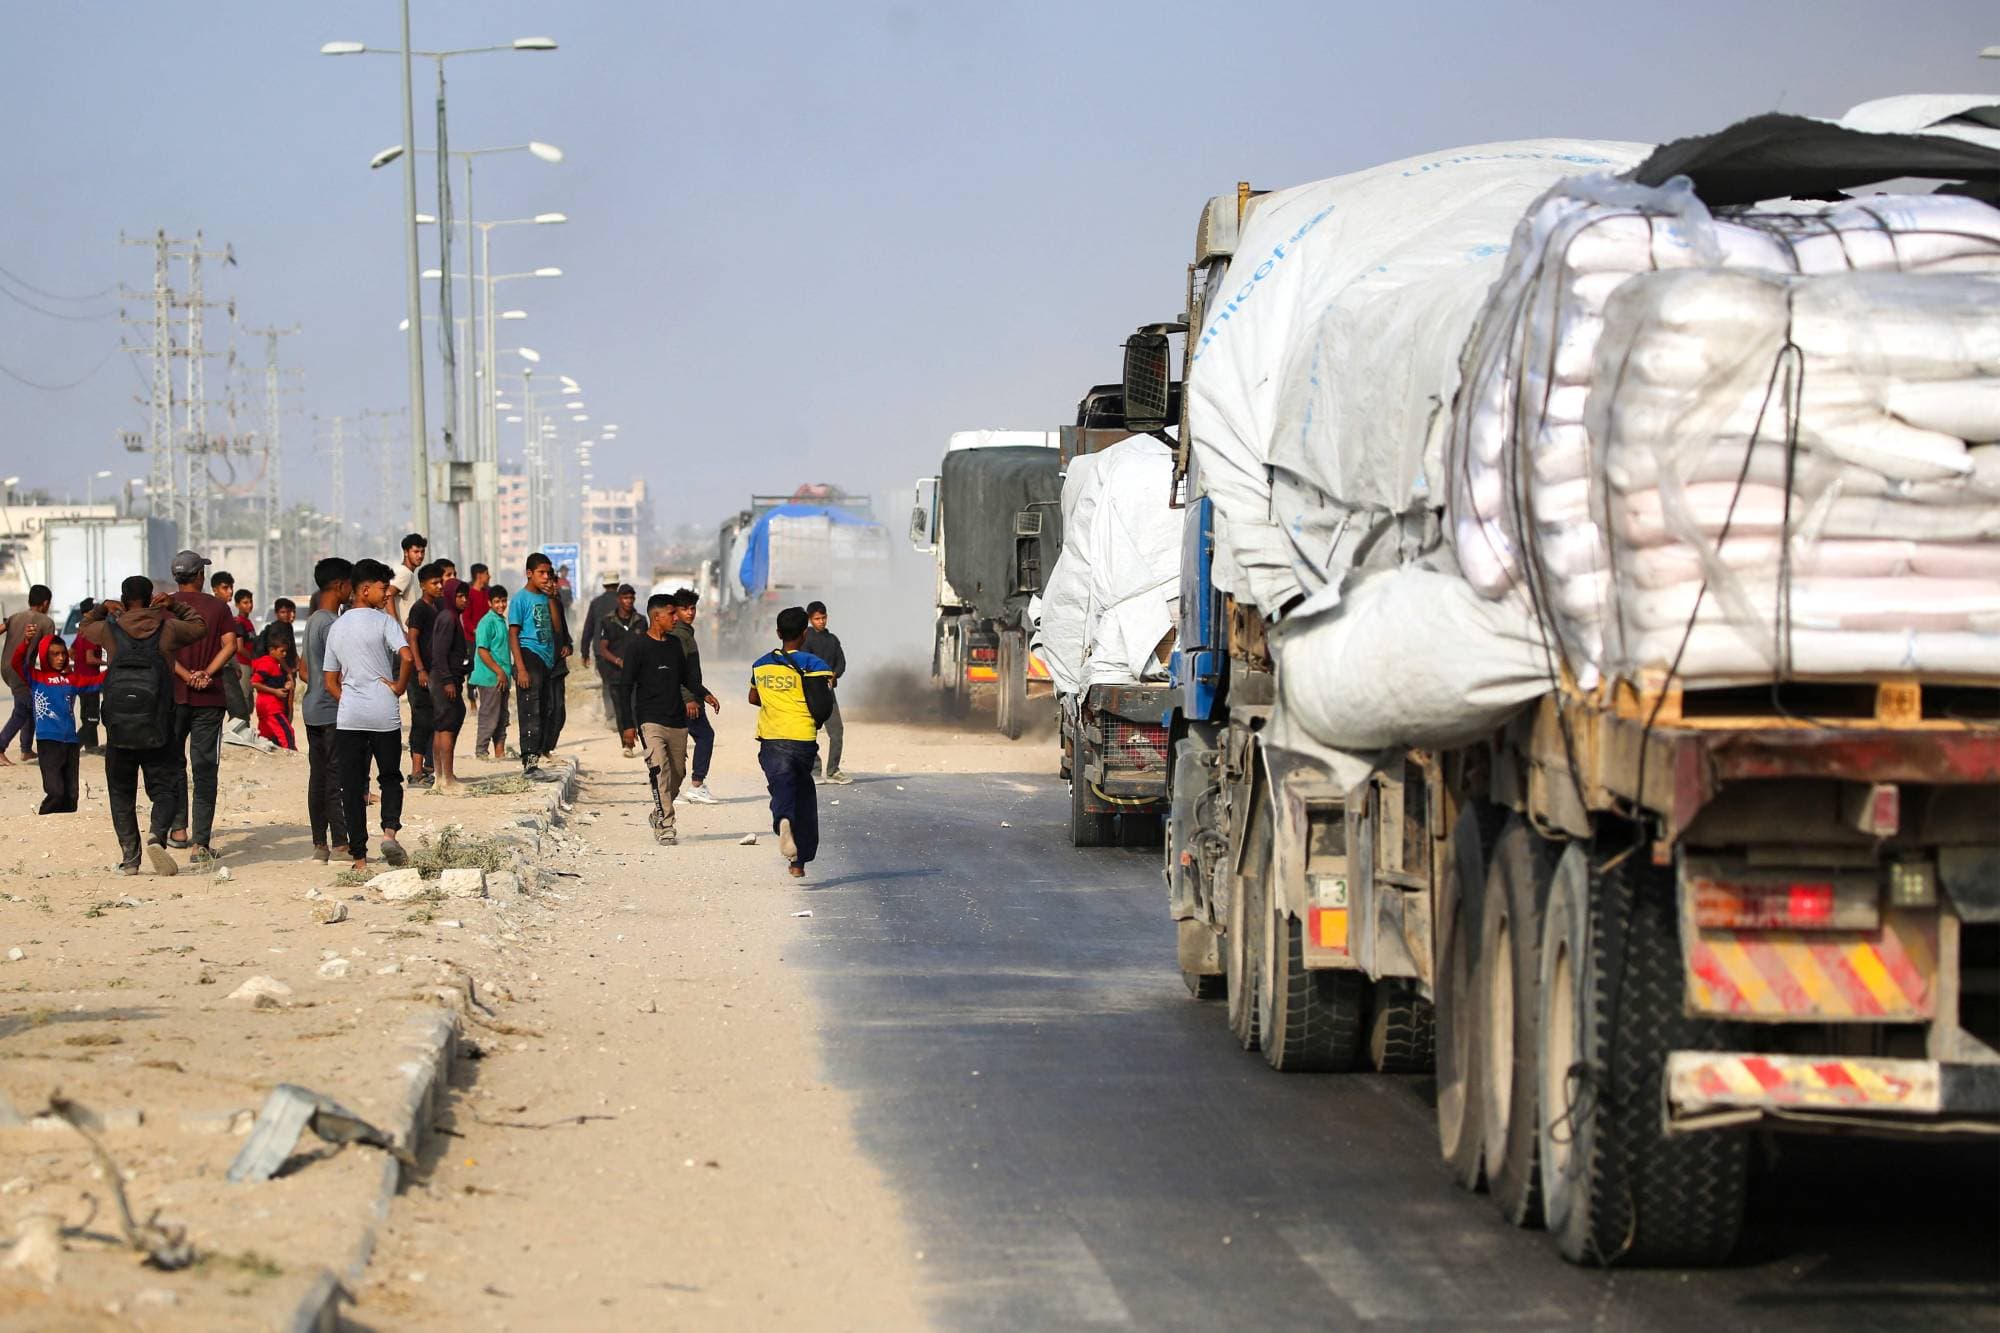
İran savaşının enerji piyasalarındaki etkisi son derece güçlü oldu. Ham petrol fiyatları altı ay içinde yaklaşık yüzde 50 yükselirken doğalgaz fiyatları ikiye katlandı.
Normal şartlarda böylesine büyük bir enerji şokunun tüketici harcamalarını ve şirket yatırımlarını baskılaması, ardından küresel büyümeyi yavaşlatması beklenirdi.
Şimdilik bunun tersi gerçekleşiyor.
Güçlü ekonomik büyüme, jeopolitik gerilimler ve arz kesintilerinin aynı anda yaşanması enflasyon baskısının canlı kalmasına yol açıyor. Bu durum merkez bankalarının faiz indirimlerini zorlaştırırken, bazı ülkelerde yeni faiz artışlarını gündeme getiriyor.
YZ yatırım patlaması büyümeyi ayakta tutuyor
Küresel ekonomiyi destekleyen en önemli güçlerden biri YZ (yapay zekâ) yatırım patlaması.
YZ veri merkezlerinin kurulması için gereken dev yatırımlar yalnızca teknoloji sektörünü etkilemiyor. İnşaat, elektrik üretimi ve iletimi, sanayi metalleri ve geniş bir altyapı ekosisteminde yeni talep yaratıyor.
Bakır fiyatları bunun en belirgin göstergelerinden biri.
Küresel sanayi faaliyetlerinin önemli göstergelerinden kabul edilen bakır rekor seviyelere yaklaşırken, fiyatı son beş yılda neredeyse iki katına çıktı.
Arz kısıtları ve gümrük vergilerine ilişkin endişeler de fiyatları destekliyor. Ancak YZ altyapısı ve yükselen savunma harcamalarının yarattığı talep giderek daha önemli hale geliyor.
Bu nedenle YZ patlaması artık yalnızca teknoloji hisselerinin hikâyesi değil. Küresel fiziksel yatırım ve sanayi üretiminin önemli motorlarından birine dönüşüyor.
Küresel büyüme potansiyelin üzerinde
Şirket anketleri de ekonomideki gücü teyit ediyor.
JPMorgan'ın imalat ve hizmet sektörlerini kapsayan küresel göstergeleri, dünya ekonomisinde üretimin ağustos ayında üst üste beşinci kez arttığını ve büyüme hızının iki yılı aşkın sürenin en yüksek seviyesine çıktığını gösteriyor.
Banka, küresel GSYH'nin yıllıklandırılmış olarak yaklaşık yüzde 3,1 büyüdüğünü tahmin ediyor.
JPMorgan'ın küresel ekonomi için hesapladığı potansiyel büyüme oranı ise yüzde 2,3.
Daha da önemlisi, yeni siparişler ve şirketlerin gelecekteki üretime ilişkin beklentileri güçleniyor. Bu da mevcut büyümenin yalnızca geçici faktörlerden kaynaklanmadığına işaret ediyor.
İyi haber neden kötü habere dönüşebilir?
Normal şartlarda güçlü ekonomik büyüme piyasalar açısından olumlu kabul edilir.
Bugünkü sorun ise büyümenin gerçekleştiği ortam.
Enerji pahalı. Jeopolitik çatışmalar tedarik zincirlerini bozuyor. Hükümetler savunma harcamalarını hızla artırıyor. Şirketler YZ yatırımları için yüz milyarlarca dolar harcıyor.
Talep güçlü kalırken arz aynı hızda genişleyemezse sonuç daha kalıcı enflasyon olabilir.
Bu durumda merkez bankalarının faizleri yüksek tutması, hatta daha da artırması gerekecek.
Finansal piyasalar açısından asıl tehlike burada başlıyor.
İlk alarm tahvil piyasasından geliyor
Uzun vadeli borçlanma maliyetleri şimdiden onlarca yılın en yüksek seviyelerine ulaştı.
Bu gelişme yatırımcıların tahvillere bakışını da değiştiriyor.
2008 küresel finans krizinden sonraki dönemde yatırımcılar düşük büyüme, düşük enflasyon ve son derece düşük faizlere alışmıştı. Ekonomi veya hisse piyasaları zayıfladığında tahviller genellikle değer kazanıyor ve portföyler için koruma sağlıyordu.
Bu düzen ortadan kalkıyor olabilir.
Deutsche Bank stratejisti Jim Reid'e göre tahviller yeniden geleneksel işlevlerine dönüyor. Yatırımcıların faizlerin düşmesi sonucu oluşacak büyük sermaye kazançlarından ziyade tahvillerin ödediği kupon gelirlerine odaklanması gerekebilir.
Başka bir ifadeyle, tahviller yeniden tahvil oluyor.
“Yeni, yeni normal”
JPMorgan Asset Management stratejisti David Kelly ise ortaya çıkan ekonomik rejimi “yeni, yeni normal” olarak tanımlıyor.
Bugünkü dünyada 2010'lu yıllardan kalan yaşlanan nüfus ve gelir eşitsizliği gibi yapısal unsurlar hâlâ mevcut.
Buna geçmiş dönemleri hatırlatan jeopolitik çatışmalar, ticaret savaşları ve büyük yatırım döngüleri ekleniyor.
Fakat yeni dönemin en önemli özelliklerinden biri ekonomik milliyetçilik ve korumacılığın İkinci Dünya Savaşı'ndan bu yana görülmeyen ölçekte geri dönmesi.
Diğer taraftan YZ, verimlilik artışında köklü bir değişime yol açma potansiyeli taşıyor.
Ortaya çıkan dünya ekonomisi böylece teknolojik dönüşüm ile jeopolitik parçalanmanın aynı anda yaşandığı yeni bir rejime giriyor.
Bu kez en büyük sorun borç olabilir
Bugünkü ekonomik döngüyü geçmiş dönemlerden ayıran en önemli faktörlerden biri kamu borçlarının büyüklüğü.
Hükümetler 2008 finans krizinden sonra ve pandemi sırasında ekonomileri desteklemek için devasa miktarda borçlandı.
Bu borç yükü, bir sonraki ekonomik yavaşlamada piyasaların nasıl davranacağını değiştirebilir.
Geçmişte büyüme düştüğünde yatırımcılar merkez bankalarının faiz indireceğini, hükümetlerin ekonomiye mali destek sağlayacağını ve tahvil fiyatlarının yükseleceğini varsayabiliyordu.
Ancak kamu borcunun zaten son derece yüksek olduğu bir dünyada hükümetlerin her yeni krize aynı büyüklükte mali teşvikle karşılık verebileceği garanti değil.
Aynı nedenle uzun vadeli devlet tahvilleri de portföylere geçmişte sağladıkları korumayı sağlayamayabilir.
Yatırımcıların ikilemi büyüyor
Bu ortam portföy yöneticileri açısından ciddi bir ikilem yaratıyor.
Bir tarafta küresel büyüme güçlü ve şirket kârları yükseliyor. Bu nedenle riskli varlıklardan çıkmak önemli getirilerin kaçırılması anlamına gelebilir.
Diğer tarafta aynı büyüme; enflasyonu, faizleri ve tahvil getirilerini yukarı çekerek finansal sistemin başka noktalarında kırılganlık yaratıyor.
Devlet tahvillerine dayanan klasik portföy çeşitlendirme stratejisinin eskisi kadar iyi çalışmaması da yatırımcıları alternatif korunma araçları aramaya zorluyor.
IMF büyüme tahminini yükseltebilir
Önümüzdeki dönemde kritik soru, küresel ekonominin mevcut hızını daha büyük bir enflasyon ve faiz şoku yaratmadan sürdürüp sürdüremeyeceği olacak.
Büyüme güçlü kalırsa merkez bankalarının faiz indirme alanı daralacak.
Uzun vadeli tahvil getirileri yükselmeye devam ederse hükümetlerin ve şirketlerin borçlanma maliyetleri daha da artacak.
Bu durum özellikle küresel büyümeyi destekleyen dev YZ ve savunma yatırımlarını zaman içinde yavaşlatabilir.
Uluslararası Para Fonu'nun da temmuz ayında yüzde 3 olarak açıkladığı 2026 küresel büyüme tahminini yukarı çekmesi olası görülüyor. IMF halihazırda 2027'de küresel büyümenin yüzde 3,4'e hızlanmasını bekliyor.
ANALİZ: Asıl risk resesyon değil, aşırı ısınma olabilir
Küresel ekonominin karşı karşıya olduğu en büyük risk resesyon olmayabilir.
Asıl tehlike aşırı ısınma olabilir.
İki savaş ve dramatik ölçüde yükselen enerji fiyatları dünya ekonomisinde beklenen yavaşlamayı yaratamadı. YZ yatırımları, şirket harcamaları, savunma bütçeleri ve dirençli tüketim büyümeyi güçlü tutuyor.
Ancak bir ekonomi potansiyel büyüme hızının üzerinde sonsuza kadar büyüyemez.
Büyüme ne kadar güçlü kalırsa merkez bankalarının para politikasını gevşetmesi o kadar zorlaşıyor. Yüksek faizler ise kamu borçlarının servis maliyetini, şirketlerin finansman giderlerini ve varlık fiyatları üzerindeki baskıyı artırıyor.
Üstelik yüksek kamu borcu, bir kriz halinde hükümetlerin ekonomiyi destekleme kapasitesini geçmiş dönemlere göre sınırlıyor.
Böylece tehlikeli bir zincir ortaya çıkıyor:
Güçlü büyüme → yüksek enflasyon → yüksek faizler → yükselen tahvil getirileri → pahalı finansman → yatırımlarda yavaşlama.
Bugün ekonomiyi güçlü tutan YZ ve savunma yatırım patlaması, finansman maliyetlerinin yeterince yükselmesi halinde yarının zayıflığının kaynağına dönüşebilir.
Yatırımcıların karşı karşıya olduğu paradoks da burada yatıyor. Riskli varlıklardan çıkmak güçlü büyümenin yarattığı getirileri kaçırmak anlamına gelebilir. Fakat bu getirileri destekleyen ekonomik güç aynı zamanda gelecekteki finansal kırılganlıkları besliyor.
Düşük faizlerin kalıcı olduğu ve devlet tahvillerinin her krizde portföyleri koruduğu eski “normal” dünyaya dönüş olmayabilir.
Yeni küresel ekonomi daha yüksek yatırım, daha fazla kamu borcu, jeopolitik parçalanma, korumacılık ve hızlı teknolojik dönüşümle şekilleniyor.
Finansal piyasalar açısından asıl risk dünya ekonomisinin fazla zayıf olması değil. Fazla güçlü olması ve merkez bankaları frene bastığında finansal yangının başlaması olabilir.
Modern Diplomacy
Piyasalarda yalnız değilsiniz
Bu haberle ilgili detaylı rapor ve analizlere, uzman desteğiyle Akanak Insights'a ulaşın.