Hazine borç sarmalında: 10 ayda 2,2 trilyon TL nakit açığı, 5,2 trilyon TL borçlanma
Hazine'nin 10 aylık nakit açığı 2,2 trilyon TL'ye, faiz ödemeleri 2,5 trilyon TL'ye yaklaştı. Brüt borçlanma 5,2 trilyon TL'yi buldu.
9 Kasım 2026
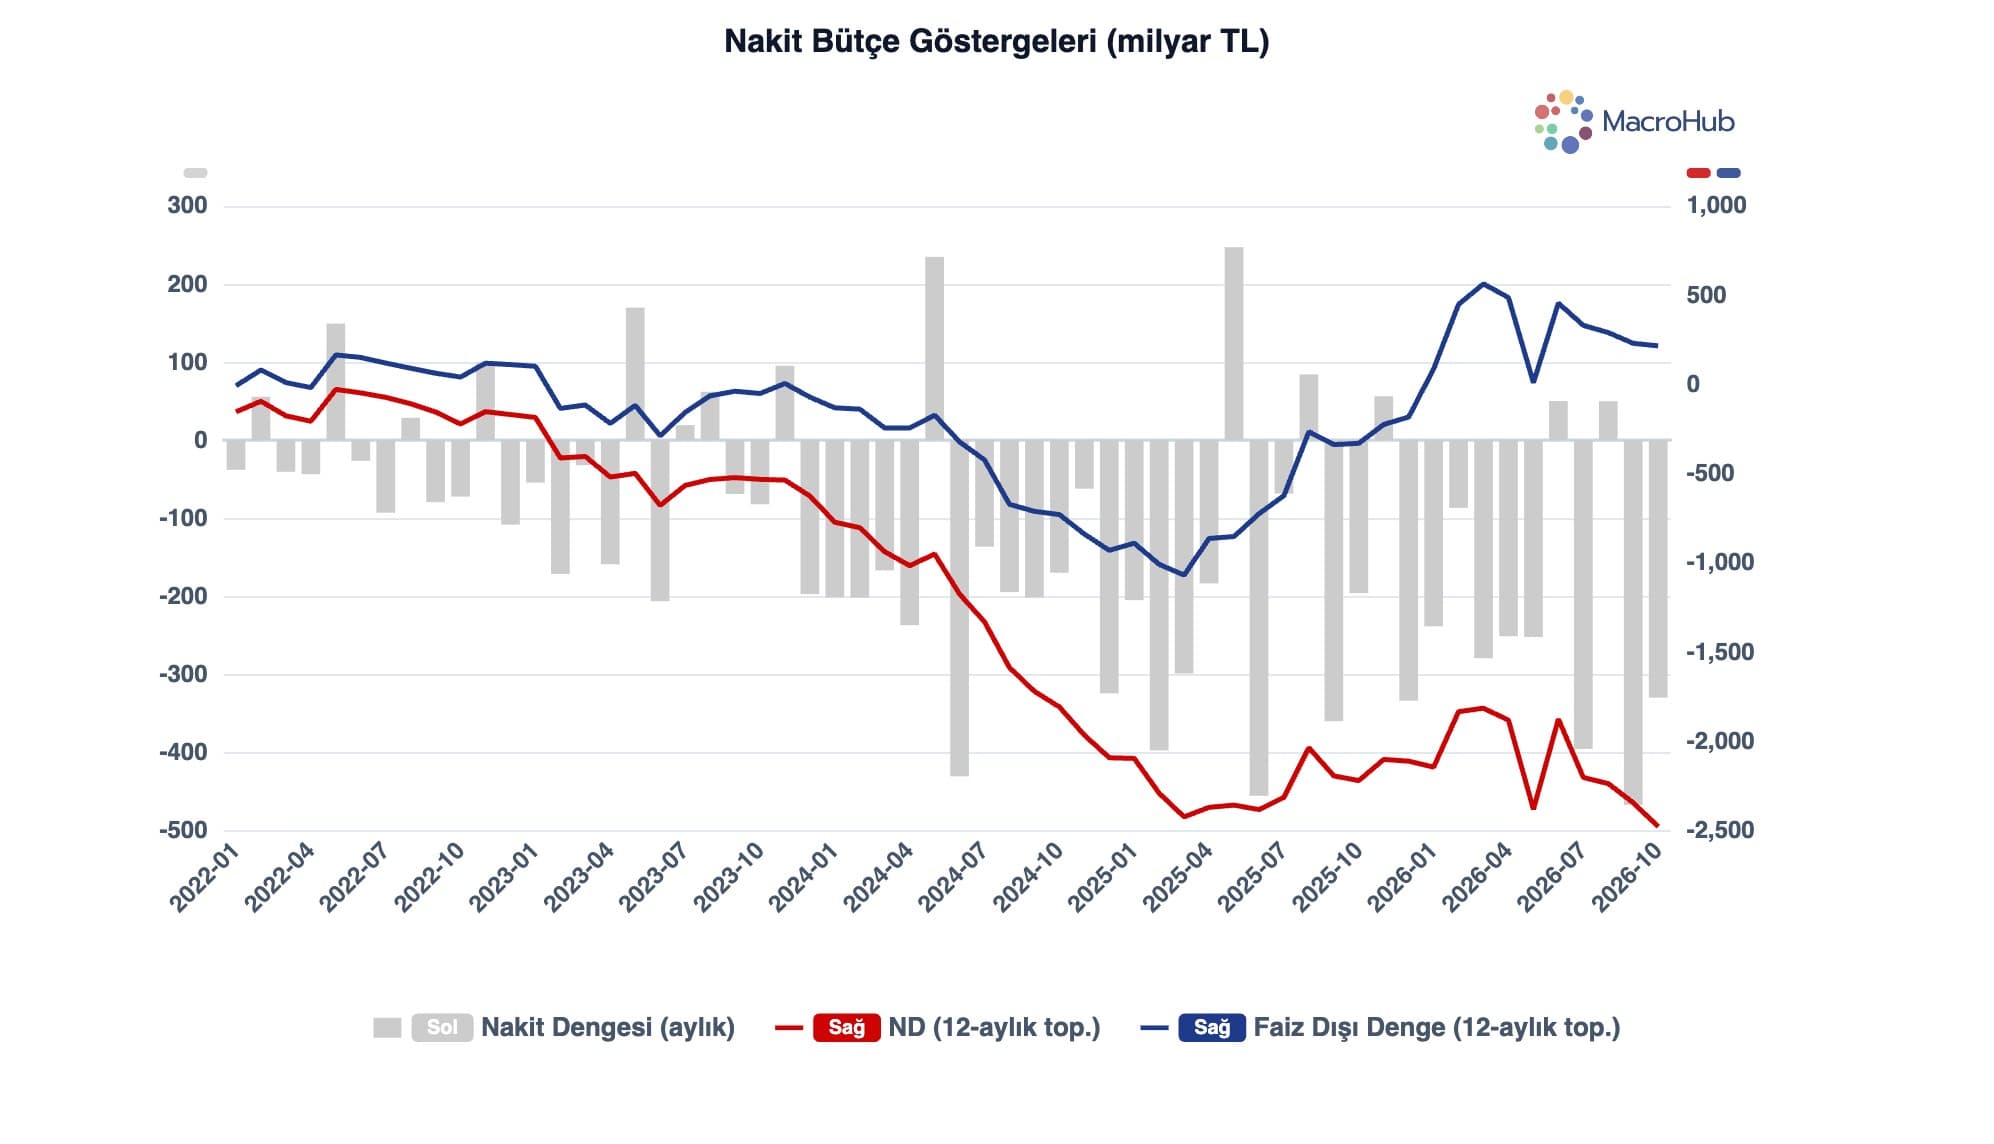
Hazine'nin ocak-ekim dönemindeki faiz ödemeleri 2,5 trilyon TL'ye yaklaşırken nakit açığı 2,2 trilyon TL'ye ulaştı. Vadesi gelen 3,4 trilyon TL'lik borcu çevirmek ve açığı finanse etmek zorunda kalan Hazine, on ayda 5,2 trilyon TL brüt borçlandı. Yüksek faizler, kısalan borçlanma vadeleri ve dış finansman imkânlarının sınırlı kalması, kamu maliyesi üzerindeki baskıyı artırıyor.
Faiz indirimlerinin gecikmesi Hazine'nin hesaplarını bozdu
Türkiye'de yüksek faiz ortamının uzaması, yalnızca özel sektörün finansman maliyetlerini değil, Hazine'nin borçlanma yükünü de ağırlaştırıyor.
Küresel jeopolitik riskler, enflasyondaki katılık ve finansal koşullardaki sıkılık nedeniyle Türkiye Cumhuriyet Merkez Bankası'nın (TCMB) faiz indirimlerinde beklenen hızın yakalanamaması, kamu borç yönetimini zorlaştırdı.
Hazine, yılın ilerleyen dönemlerinde faizlerin düşeceğini ve vadesi gelen eski borçlarını daha düşük maliyetlerle yenileyebileceğini öngörüyordu.
Ancak faiz indirim sürecinin yavaşlaması ve dış finansman olanaklarının sınırlı kalması, bu beklentileri karşılıksız bıraktı.
Sonuç olarak Hazine, yılın onuncu ayında da yüzde 35-40 bandındaki yüksek cari faiz oranlarıyla iç piyasadan borçlanmaya devam etmek zorunda kaldı.
Bu durum, mevcut borçların çevrilmesi için yapılan yeni ihraçların gelecekteki faiz giderlerini de artırdığı bir döngü oluşturuyor.
Nakit açığı 2,2 trilyon TL'yi aştı
Hazine ve Maliye Bakanlığı'nın açıkladığı nakit gerçekleşme verilerine göre ocak-ekim döneminde kamu gelirleri ve harcamaları arasındaki fark büyümeye devam etti.
<box gap={2}>
<grid columns={2} gap={3}>
<grid-item>
<box border radius="lg" padding={3} gap={1}>
<text color="secondary" weight="medium" size="xs">Nakit açığı</text>
<title size="xl" color="default" tabularNums>2,20 trilyon TL</title>
<caption>Geçen yılın aynı dönemine göre %20 artış</caption>
</box>
</grid-item>
<grid-item>
<box border radius="lg" padding={3} gap={1}>
<text color="secondary" weight="medium" size="xs">Faiz ödemeleri</text>
<title size="xl" color="default" tabularNums>2,47 trilyon TL</title>
<caption>Yıllık %43,3 artış</caption>
</box>
</grid-item>
</grid>
</box>
İlk on aylık dönemin bütçe göstergeleri şöyle gerçekleşti:
Nakit gelirleri: Yüzde 33,2 artışla 13 trilyon 730,7 milyar TL.
Nakit giderleri: Yüzde 31 artışla 15 trilyon 937,7 milyar TL.
Özelleştirme ve fon gelirleri: 5,5 milyar TL.
Nakit bütçe açığı: 2 trilyon 201,5 milyar TL.
Faiz dışı fazla: 260,7 milyar TL.
Hazine'nin nakit açığı geçen yılın aynı dönemine göre 367,3 milyar TL büyüdü.
Buna karşılık faiz dışı dengede belirgin bir iyileşme yaşandı. Geçen yılın ilk on ayında 137,8 milyar TL açık veren faiz dışı denge, bu yıl 260,7 milyar TL fazla verdi.
Dolayısıyla nakit açığının büyümesinde belirleyici unsur faiz ödemelerindeki artış oldu.
Faiz faturası yüzde 43,3 büyüdü
Ocak-ekim döneminde Hazine'nin faiz dışı harcamaları, önceki yılın aynı dönemine göre yüzde 29 artarak 13 trilyon 470 milyar TL'ye ulaştı.
Faiz dışı giderlerdeki artış yıllık enflasyonun altında kalırken faiz ödemeleri çok daha hızlı yükseldi.
Hazine'nin faiz giderleri yüzde 43,3 artışla 2 trilyon 467,7 milyar TL oldu.
Bu rakam, ilk on aylık dönemler itibarıyla şimdiye kadar kaydedilen en yüksek faiz ödemesi olarak öne çıktı.
Geçen yılın aynı dönemine göre faiz giderlerindeki artış 745,7 milyar TL'yi buldu.
Faiz ödemelerinin toplam nakit harcamalar içindeki payı da yükseldi:
2025 ocak-ekim: Yüzde 14,2.
2026 ocak-ekim: Yüzde 15,5.
Faiz dışı fazla verilmesine rağmen nakit açığının büyümesi, yüksek borçlanma maliyetlerinin kamu maliyesi üzerindeki baskısını ortaya koyuyor.
Hazine 10 ayda 5,2 trilyon TL borçlandı
Nakit açığının finansmanı ve vadesi gelen borçların geri ödenmesi, Hazine'yi yoğun bir borçlanma programına yöneltti.
Ocak-ekim döneminde Hazine'nin toplam brüt borçlanması 5 trilyon 159,7 milyar TL'ye ulaştı.
Bu kaynağın 3 trilyon 439,8 milyar TL'si vadesi gelen borçların anapara ödemelerinde kullanıldı.
Böylece net borçlanma 1 trilyon 719,9 milyar TL olarak gerçekleşti.
Ancak net borçlanma tutarı, 2,2 trilyon TL'lik nakit açığını karşılamaya yetmedi.
Hazine bu nedenle borçlanma dışındaki finansman kaynaklarına da başvurdu.
Finansman kalemleri arasında şunlar yer aldı:
Kasa ve banka kullanımı: 441,3 milyar TL.
TMSF'den sağlanan kaynak: 34 milyar TL.
Devirli ve garantili borç geri dönüşleri: Yaklaşık 6,4 milyar TL.
Kur farkları: 51,7 milyar TL.
Kur farklarının etkisiyle kasa ve banka bakiyesindeki net azalma 389,5 milyar TL oldu.
Bu tablo, Hazine'nin yalnızca yeni borçlanmaya değil, mevcut likidite kaynaklarına da ihtiyaç duyduğunu gösteriyor.
Dış finansman sınırlı kaldı, iç borçlanma öne çıktı
Hazine'nin borçlanma verilerinde en dikkat çekici gelişmelerden biri, dış finansmanın net kaynak sağlamaması oldu.
Ocak-ekim döneminde dış borçlanma yoluyla 548,6 milyar TL kaynak elde edilirken dış borç anapara geri ödemeleri 570,8 milyar TL'ye ulaştı.
Böylece Hazine, dış borçlanmada 22,2 milyar TL net geri ödeme gerçekleştirdi.
Başka bir ifadeyle dış piyasalardan sağlanan yeni kaynak, vadesi gelen dış borçları karşılamaya yetmedi.
Hazine'nin finansman ihtiyacı ağırlıklı olarak iç piyasadan karşılandı.
İç borçlanma verileri ise şöyle gerçekleşti:
Brüt iç borçlanma: Yüzde 47,1 artışla 4 trilyon 611,1 milyar TL.
İç borç anapara ödemeleri: Yüzde 223,9 artışla 2 trilyon 869 milyar TL.
Net iç borçlanma: 1 trilyon 742,1 milyar TL.
Net iç borçlanma geçen yılın aynı dönemine göre yüzde 22,5 azaldı.
Ancak brüt borçlanma ve geri ödeme hacimlerinin hızla büyümesi, Hazine'nin borç çevirme ihtiyacının ulaştığı boyutu ortaya koyuyor.
Borç sarmalı neden kırılamıyor?
Kamu maliyesinde faiz dışı fazla verilmesine rağmen borçlanma ihtiyacının yüksek kalması, borç stokunun yapısı ve finansman koşullarıyla ilişkilendiriliyor.
Uzman değerlendirmelerinde beş temel sorun öne çıkıyor.
1. Yüksek faizle borç yenileme
Hazine, geçmişte ihraç ettiği borçlanma araçlarının vadesi geldiğinde yeni borçlanmaya gidiyor.
Ancak mevcut faiz oranları yüksek olduğu için eski borçların yenilenmesi, gelecek dönemlerin faiz yükünü artırıyor.
Böylece bugünkü finansman ihtiyacı, ilerleyen yıllarda daha büyük faiz ödemelerine dönüşebiliyor.
2. Borçlanma vadelerinin kısalması
Enflasyon beklentilerinin yüksek seyretmesi, yatırımcıların uzun vadeli sabit getirili araçlara yönelmesini zorlaştırıyor.
Borçlanma vadelerinin kısalması ise Hazine'nin daha sık borç yenilemesine neden oluyor.
Bu durum nakit yönetimini sürekli bir ihale ve finansman baskısı altında bırakıyor.
3. Faiz dışı fazla yetersiz kalıyor
Hazine'nin ilk on ayda elde ettiği yaklaşık 260,7 milyar TL'lik faiz dışı fazla, 2,5 trilyon TL'ye yaklaşan faiz ödemelerinin yalnızca yaklaşık yüzde 10'unu karşılayabiliyor.
Dolayısıyla faiz dışı dengedeki iyileşme, toplam nakit açığını kapatmak için yeterli olmuyor.
4. Dış kaynakların sınırlı kalması
Dış borçlanmada net geri ödeme yapılması, finansman ihtiyacının iç piyasada yoğunlaşmasına neden oluyor.
Bu durum yurt içi tasarruflar üzerindeki talebi artırarak borçlanma maliyetlerinin düşmesini zorlaştırabiliyor.
5. Harcamaların katı yapısı
Personel giderleri, sosyal güvenlik transferleri ve diğer zorunlu harcamalar kısa vadede kolayca azaltılamıyor.
Bu harcamalara geçmiş yıllardan devralınan borçların anapara ve faiz ödemeleri de eklendiğinde, Hazine'nin finansman ihtiyacı yüksek seviyelerde kalıyor.
Faiz giderleri OVP tahminini aşabilir
Hazine'nin yılın ilk on ayında gerçekleştirdiği faiz ödemeleri, 2026 yılı için öngörülen toplam faiz harcamasının yüzde 87,3'üne ulaştı.
Bu hesaplamaya göre kasım ve aralık ayları için yıllık tahmin kapsamında yaklaşık 357,2 milyar TL'lik alan kaldı.
Ancak ilk on ayda aylık ortalama faiz ödemesi 246,7 milyar TL düzeyinde gerçekleşti.
Yılın son aylarında kamu harcamalarında görülebilen dönemsel artışlar da dikkate alındığında, faiz giderlerinin Orta Vadeli Program'da (OVP) öngörülen tutarı aşması riski bulunuyor.
Kaynak değerlendirmesinde faiz faturasının OVP tahminini yüzde 4-6 aşarak yaklaşık 2,9 trilyon TL'ye ulaşabileceği öngörülüyor.
Bu tahminin gerçekleşmesi halinde kamu maliyesinde faiz giderlerinin ağırlığı daha da artacak.
Gelecek üç yılda faize yaklaşık 14 trilyon TL ayrılacak
OVP projeksiyonları, enflasyon ve faiz oranları gerilese bile geçmiş dönemlerde biriken borç stokunun bütçe üzerindeki yükünün devam edeceğini gösteriyor.
Programda öngörülen faiz harcamaları şöyle:
2027: 3 trilyon 975 milyar TL.
2028: 4 trilyon 693,9 milyar TL.
2029: 5 trilyon 244,8 milyar TL.
Buna göre 2027-2029 döneminde bütçeden faiz ödemelerine ayrılması öngörülen toplam kaynak 13 trilyon 913,7 milyar TL düzeyinde bulunuyor.
Bu büyüklük, kamu maliyesinin önümüzdeki yıllarda karşı karşıya kalacağı finansman yükünü ortaya koyuyor.
Faiz oranlarında olası bir gerileme, yeni borçlanmaların maliyetini zaman içinde azaltabilir. Ancak geçmiş borçların ve yüksek faizle gerçekleştirilen mevcut ihraçların etkisi nedeniyle toplam faiz ödemelerinin nominal olarak artmaya devam etmesi bekleniyor.
Sonuç olarak Hazine'nin önündeki temel sorun yalnızca nakit açığının büyüklüğü değil, vadesi gelen borçların yüksek maliyetlerle sürekli yenilenmek zorunda kalınması. Faiz dışı dengedeki iyileşmeye rağmen borç çevirme ihtiyacının yüksek kalması, kamu maliyesindeki baskının kısa vadede ortadan kalkmasını zorlaştırıyor.
Kaynak: Naki Bakır, DUNYA
Güldem Atabay ve Atilla Yeşilada tarafından kaleme alınan GADT Raporlarına abone olmak ister misiniz?
Bize e-mail atın: istanbulanalytics@gmail com
Raporlar ücretlidir, yatırım önerisi içermez.
Piyasalarda yalnız değilsiniz
Bu haberle ilgili detaylı rapor ve analizlere, uzman desteğiyle Akanak Insights'a ulaşın.