Endonezya küresel endekslerden çıkarılabilir: 13 milyar dolarlık sermaye çıkışı riski
MSCI, Endonezya'yı küresel endekslerden tamamen çıkarmayı değerlendiriyor. Goldman Sachs'a göre olumsuz senaryoda 13 milyar dolarlık pasif fon çıkışı yaşanabilir.
23 Ekim 2026
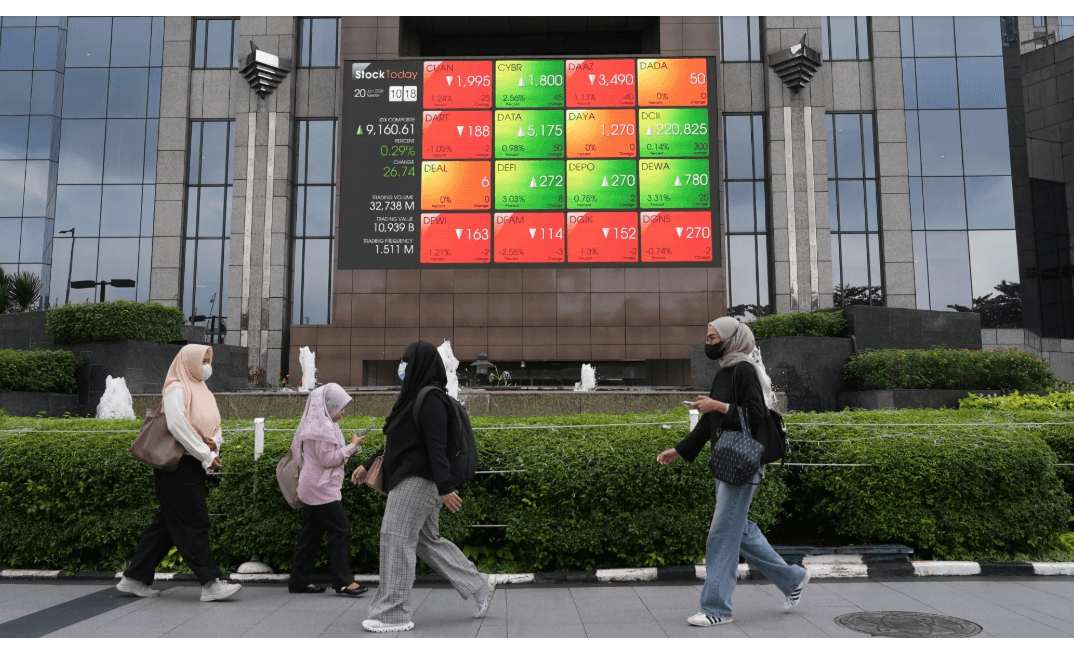
Dünyanın en büyük gelişmekte olan ekonomilerinden Endonezya, uluslararası sermaye piyasalarındaki konumunu kaybetme tehlikesiyle karşı karşıya. MSCI, ülkenin gelişmekte olan piyasa statüsünden çıkarılarak küresel endekslerin tamamen dışında bırakılmasını değerlendiriyor. Goldman Sachs, yalnızca pasif fonlardan kaynaklanabilecek sermaye çıkışının olumsuz bir senaryoda 13 milyar dolara ulaşabileceğini hesaplıyor. Kararın Endonezya rupisi, hisse senetleri ve ekonomik büyüme üzerinde ciddi sonuçları olabilir.
Endonezya için tarihi bir risk: MSCI'dan çıkarılabilir
Güneydoğu Asya'nın en büyük ekonomisi Endonezya, küresel yatırımcılar açısından kritik bir dönemece yaklaşıyor.
Yaklaşık 1,5 trilyon dolarlık gayrisafi yurt içi hasılaya sahip ülke, onlarca yıldır gelişmekte olan piyasaların önemli yatırım merkezlerinden biri olarak kabul ediliyor.
Ancak uluslararası endeks sağlayıcısı MSCI'ın son uyarıları, Endonezya'nın bu konumunu kaybedebileceğine işaret ediyor.
MSCI, ocak ayında Endonezya hisse senedi piyasasının gelişmekte olan piyasa statüsünden sınır piyasası (frontier market) statüsüne indirilebileceğini açıklamıştı.
Bu uyarı, ülkedeki hisse sahipliği yapısının yeterince şeffaf olmaması, düşük halka açıklık oranları ve piyasa bütünlüğüne ilişkin endişelerden kaynaklanıyordu.
Ekim ortasında ise MSCI daha ağır bir seçeneği gündeme getirdi.
Kuruluş, Endonezya'nın yalnızca sınır piyasası statüsüne indirilmesinin mevcut sorunların ciddiyetini yeterince yansıtmayabileceğini belirterek ülkenin bağımsız piyasa (standalone market) olarak sınıflandırılmasını değerlendirdiğini duyurdu.
Böyle bir karar, Endonezya'nın MSCI'ın başlıca küresel hisse senedi endekslerinden tamamen çıkarılması anlamına gelecek.
MSCI'ın nihai kararını 2027 ortasına kadar vermesi bekleniyor.
Bağımsız piyasa statüsü ne anlama geliyor?
MSCI ve FTSE Russell gibi uluslararası endeks sağlayıcıları, ülkelerin hisse senedi piyasalarını genel olarak üç ana kategoride sınıflandırıyor:
Gelişmiş piyasalar
Gelişmekte olan piyasalar
Sınır piyasaları
Bu sınıflandırmalar, piyasanın büyüklüğü, yabancı yatırımcıların erişim imkânları, likidite, düzenleyici çerçeve ve sermaye hareketlerine ilişkin koşullar dikkate alınarak yapılıyor.
Endonezya, MSCI Gelişmekte Olan Piyasalar Endeksi'nin oluşturulduğu 1989 yılından bu yana bu kategoride yer alıyor.
Çin, Hindistan, Güney Kore, Tayvan, Tayland ve Malezya da MSCI'ın Asya'daki gelişmekte olan piyasalar sınıflandırmasında bulunuyor.
Sınır piyasaları ise genellikle daha küçük, likiditesi sınırlı ve yabancı yatırımcıların erişiminde daha fazla engel bulunan ülkelerden oluşuyor.
Bangladeş, Sri Lanka, Vietnam ve Pakistan bu grupta yer alıyor.
Ancak bağımsız piyasa statüsü çok daha farklı bir anlam taşıyor.
Bu sınıflandırmaya giren ülkeler, MSCI'ın hem gelişmekte olan hem de sınır piyasası endekslerinin dışında kalıyor.
Arjantin, Lübnan ve Filistin bu kategoride bulunuyor.
Endonezya'nın bağımsız piyasa statüsüne geçirilmesi halinde ülke, Asya'da bu sınıflandırmaya giren ilk piyasa olacak.
Goldman Sachs: 13 milyar dolarlık çıkış yaşanabilir
Endonezya'nın MSCI endekslerinden çıkarılması, özellikle endeksleri takip eden uluslararası yatırım fonları açısından önemli sonuçlar doğurabilir.
Küresel yatırım fonlarının önemli bir bölümü, portföy dağılımlarını MSCI gibi endeks sağlayıcılarının sınıflandırmalarına göre belirliyor.
Bir ülkenin gelişmekte olan piyasalar endeksinden çıkarılması halinde, bu endeksleri izleyen pasif fonların söz konusu ülkenin hisselerini satması gerekebiliyor.
Goldman Sachs analistleri, Endonezya'nın gelişmekte olan piyasa statüsünü kaybetmesi halinde, olumsuz bir senaryoda yalnızca pasif fonlardan kaynaklanan sermaye çıkışının 13 milyar dolara ulaşabileceğini hesapladı.
Bu tahmin, olası bir statü indiriminin yaratabileceği riskin büyüklüğünü gösteriyor.
Citigroup analistlerine göre ise Endonezya'nın bağımsız piyasa statüsüne geçirilmesi, sınır piyasası statüsüne indirilmesinden açık biçimde daha olumsuz bir sonuç doğuracak.
Çünkü bağımsız piyasa statüsü, ülkenin MSCI'ın temel küresel endekslerindeki yerini tamamen kaybetmesine neden olacak.
Bu durumda yabancı yatırımcıların Endonezya hisselerine yönelik talebi daha kalıcı biçimde zayıflayabilir.
Hangi sektörler daha fazla etkilenir?
MSCI'ın olası kararından en fazla etkilenmesi beklenen şirketler, yabancı yatırımcıların yoğun biçimde pozisyon taşıdığı büyük ve likit hisseler.
Özellikle bankalar ve küresel endekslerde yüksek ağırlığa sahip büyük şirketler risk altında bulunuyor.
Yabancı fonların satışları bu hisselerde sert fiyat hareketlerine yol açabilir.
Likiditenin azalması ise büyük kurumsal yatırımcıların piyasaya giriş ve çıkışlarını zorlaştırabilir.
Uzun süreli sermaye çıkışlarının etkisi yalnızca borsayla sınırlı kalmayabilir.
Yabancı sermaye girişinin azalması, şirketlerin yeni hisse ihracı yoluyla kaynak bulmasını zorlaştırabilir.
Finansman maliyetlerinin yükselmesi, bankacılık sektörünün kredi verme kapasitesini ve özel sektör yatırımlarını olumsuz etkileyebilir.
Altyapı yatırımları ve istihdam yaratma kapasitesi de bu gelişmelerden etkilenebilir.
MSCI neden Endonezya'yı cezalandırmayı düşünüyor?
MSCI'ın Endonezya'ya yönelik eleştirilerinin merkezinde piyasa şeffaflığı ve hisse sahipliği yapısı bulunuyor.
Kuruluş, bazı şirketlerde gerçek hissedarların belirlenmesini zorlaştıran raporlama uygulamalarının piyasa bütünlüğüne zarar verebileceğini düşünüyor.
Endonezya borsasında birçok şirket, kurucu ailelerin veya büyük holdinglerin kontrolünde bulunuyor.
Bu nedenle halka açık hisselerin önemli bir bölümü az sayıda yatırımcının elinde toplanabiliyor.
Düşük halka açıklık oranları, piyasada serbestçe işlem gören hisse miktarını sınırlıyor.
Bu durum hem likiditeyi azaltıyor hem de hisse fiyatlarının görece küçük işlemlerle sert biçimde hareket etmesine neden olabiliyor.
MSCI ayrıca koordineli işlem davranışlarına ilişkin şüphelerin devam ettiğini ve piyasa kurallarının etkili biçimde uygulandığına dair yeterli kanıt bulunmadığını belirtiyor.
Kuruluşun ekim ayındaki değerlendirmesinde, piyasanın işleyişine ilişkin önemli endişelerin sürdüğü vurgulandı.
Dolayısıyla sorun yalnızca düşük halka açıklık oranlarından ibaret değil.
MSCI, düzenleyici kurumların piyasa bütünlüğünü koruma kapasitesini de sorguluyor.
Endonezya hükümeti hangi önlemleri aldı?
Endonezya yönetimi, MSCI'ın ocak ayındaki uyarısının ardından sermaye piyasalarında bir dizi reform başlattı.
Nisan ayında Endonezya Borsası, halka açık şirketler için asgari fiili dolaşım oranını yüzde 7,5'ten yüzde 15'e yükseltti.
Bazı şirketlere yeni koşullara uyum sağlamaları için üç yıla kadar süre tanındı.
Düzenleyici kurumlar ayrıca şirket sermayesinin yüzde 1'inden fazlasına sahip hissedarlara ilişkin daha ayrıntılı aylık açıklamalar yayımlamaya başladı.
Hisselerin az sayıda yatırımcının elinde yoğunlaştığı şirketlerin ayrıca işaretlenmesi kararlaştırıldı.
Yetkililer, borsanın ortaklık yapısını çeşitlendirmeye yönelik çalışmaları hızlandıracaklarını da açıkladı.
Sigorta şirketleri ve emeklilik fonlarının hisse senedi yatırım limitlerinin artırılması da gündeme geldi.
Devlet yatırım fonu Danantara ise yerel hisse senetlerini satın almaya devam edeceğini bildirdi.
Eylül sonunda Finansal Hizmetler Otoritesi, borsanın dış yatırımcılara açılmasının ardından Maliye Bakanlığı, Endonezya Merkez Bankası ve Danantara'nın borsada pay sahibi olmasına imkân tanıyan yeni bir düzenleme yayımladı.
Reformlar MSCI'ı ikna etmeye yetmedi
MSCI, Endonezya'nın reform girişimlerini başlangıçta olumlu karşıladı.
Ancak düzenlemelerin etkili olup olmayacağının uygulama sonuçlarına bağlı olduğunu vurguladı.
Haziran ayında ülkenin hisse senedi piyasasına ilişkin incelemesini erteleyerek yeni şeffaflık önlemlerinin sonuçlarını değerlendirmek için daha fazla zaman tanıdı.
Buna karşılık ekim ayında yapılan açıklama, MSCI'ın kaygılarının giderilmediğini ortaya koydu.
Kuruluş, koordineli işlemlere ilişkin şüphelerin sürdüğünü ve piyasa kurallarının etkin biçimde uygulandığını gösteren yeterli kanıt bulunmadığını belirtti.
Öte yandan FTSE Russell, ekim ayı başında Endonezya'nın gelişmekte olan piyasa statüsünü korudu.
FTSE Russell bu kararında yerel otoritelerin gerçekleştirdiği reformları dikkate aldı.
Böylece iki büyük endeks sağlayıcısının Endonezya'ya yaklaşımı arasında belirgin bir farklılık ortaya çıktı.
Rupi ve tahvil piyasası da baskı altında kalabilir
Endonezya'nın MSCI endekslerinden çıkarılması halinde yalnızca hisse senetlerinde değil, döviz piyasasında da baskı yaşanabilir.
Yabancı yatırımcıların hisse satışlarından elde ettikleri kaynakları ülke dışına çıkarmaları, Endonezya rupisine yönelik döviz talebini artırabilir.
Bu durum yerel para biriminin değer kaybetmesine yol açabilir.
Rupideki zayıflama, dış finansman maliyetlerini yükseltebilir ve ithalat fiyatları üzerinden enflasyon baskısı yaratabilir.
Yabancı sermaye girişlerinin azalması halinde Endonezya'nın yerli tasarruflara ve kamu destekli finansman kaynaklarına daha fazla bağımlı hale gelmesi de mümkün.
Endonezya Merkez Bankası rupiyi desteklemeye kararlı olduğunu açıklamış olsa da uzun süreli sermaye çıkışları para politikası üzerindeki baskıyı artırabilir.
Ekonomide zaten ciddi sorunlar var
MSCI'ın uyarıları, Endonezya ekonomisinin başka zorluklarla karşı karşıya bulunduğu bir döneme denk geldi.
Yatırımcılar, Cumhurbaşkanı Prabowo Subianto'nun kapsamlı sosyal harcama programlarının bütçe üzerindeki etkisini yakından izliyor.
Hükümetin öne çıkan projeleri arasında 240 trilyon rupi, yaklaşık 13 milyar dolar büyüklüğündeki ücretsiz okul yemeği programı bulunuyor.
Bunun yanı sıra ülke genelinde on binlerce köy kooperatifinin kurulması ve düşük gelirli aileler için yaklaşık üç milyon konut inşa edilmesi planlanıyor.
Bu programlar ekonomik ve sosyal hedefler taşısa da kamu harcamalarının gelecekte nasıl finanse edileceğine ilişkin endişeler yaratıyor.
ABD-İran savaşının petrol fiyatlarını yükseltmesi de Endonezya ekonomisi üzerinde ek baskı oluşturuyor.
Ülkenin ithal petrole bağımlılığı nedeniyle yüksek enerji fiyatları hem dış dengeyi hem de bütçeyi olumsuz etkileyebilir.
Buna rağmen Endonezya'nın bütçe açığı halen GSYH'nin yüzde 2,8'i olarak belirlenen yıl sonu hedefinin altında bulunuyor.
Bank Danamon: Ekonomik etki sınırlı olabilir, ancak uzun vadeli riskler büyük
Bank Danamon analistleri, Endonezya hisselerinden büyük ölçekli yabancı sermaye çıkışlarının rupi üzerindeki baskıyı artırabileceği uyarısında bulundu.
Banka, ülkenin para birimini desteklemek için ihtiyaç duyduğu yabancı sermayeyi çekmesinin daha maliyetli hale gelebileceğini belirtti.
Bununla birlikte analistler, olası statü indiriminin kısa vadede ekonomi ve bankacılık sektörünün kredi faaliyetleri üzerindeki doğrudan etkisinin görece sınırlı kalabileceğini düşünüyor.
Asıl riskin uzun vadede ortaya çıkabileceği vurgulanıyor.
Küresel endekslerden uzun süre dışlanmak, yeni hisse ihraçlarını zayıflatabilir, yatırım finansmanının maliyetini artırabilir ve özel sektör yatırımları üzerinde kademeli bir baskı yaratabilir.
Dolayısıyla olası MSCI kararı, yalnızca bir borsa sınıflandırması değişikliği olarak değerlendirilmemeli.
Kararın uzun vadede ülkenin uluslararası sermayeye erişim koşullarını değiştirme potansiyeli bulunuyor.
ANALİZ: Endonezya örneği gelişmekte olan piyasalar için uyarı niteliğinde
Endonezya'nın karşı karşıya bulunduğu risk, gelişmekte olan piyasalarda yatırımcı güveninin ne kadar önemli olduğunu gösteriyor.
Yaklaşık 1,5 trilyon dolarlık ekonomisi ve onlarca yıllık gelişmekte olan piyasa geçmişi bulunan bir ülke bile sermaye piyasalarındaki şeffaflık sorunları nedeniyle küresel endekslerden çıkarılma tehlikesiyle karşılaşabiliyor.
Buradaki temel mesele ekonominin büyüklüğünden çok piyasanın işleyişine duyulan güven.
MSCI'ın eleştirileri, hisse sahipliği yapısının şeffaflığı, serbest dolaşımdaki payların yeterliliği ve piyasa manipülasyonuna karşı düzenleyici kurumların etkinliği üzerinde yoğunlaşıyor.
Endonezya hükümetinin aldığı önlemler önemli olmakla birlikte MSCI, reformların yalnızca açıklanmasını değil, sonuçlarının da görülmesini istiyor.
Bu yaklaşım, gelişmekte olan piyasalara yatırım yapan uluslararası fonlar açısından belirleyici.
Bir ülkenin endekslerden çıkarılması, ekonomisinin çöktüğü anlamına gelmez. Ancak yabancı sermayeye erişimin zorlaşması, finansman maliyetlerinin yükselmesi ve borsa likiditesinin azalması gibi kalıcı sonuçlar doğurabilir.
Endonezya açısından 13 milyar dolarlık olası pasif fon çıkışı tahmini, riskin boyutunu ortaya koyuyor. Ancak bu rakamın kesinleşmiş bir çıkış değil, Goldman Sachs'ın olumsuz senaryosuna dayanan bir tahmin olduğu unutulmamalı.
MSCI'ın bağımsız piyasa statüsüne geçiş kararı alması halinde gerçek sermaye çıkışının büyüklüğü, endeks değişikliklerinin kapsamına ve yatırımcıların vereceği tepkiye bağlı olacak.
Önümüzdeki aylarda Endonezya yönetiminin en önemli görevi, yalnızca halka açıklık oranlarını artırmak değil, piyasa kurallarının etkili biçimde uygulandığını uluslararası yatırımcılara göstermek olacak.
Endonezya örneğinin Türkiye dahil bütün gelişmekte olan piyasalara verdiği mesaj açık: Sermaye piyasalarında güven kaybı, yalnızca hisse fiyatlarını değil, ülkenin uzun vadeli finansman kapasitesini de tehdit edebilir.
MSCI'ın 2027 ortasına kadar vermesi beklenen karar, Endonezya'nın küresel yatırım haritasındaki yerini belirleyecek.
Güldem Atabay ve Atilla Yeşilada tarafından kaleme alınan GADT Raporlarına abone olmak ister misiniz?
Bize e-mail atın: istanbulanalytics@gmail com
Raporlar ücretlidir, yatırım önerisi içermez.
Piyasalarda yalnız değilsiniz
Bu haberle ilgili detaylı rapor ve analizlere, uzman desteğiyle Akanak Insights'a ulaşın.