Türk Ekonomisinin Otopsi Raporu
Dr. Emre Akanak
17 Kasım 2026
Ekranlarda ve sunumlarda alkışlanan "dengelenme, telafi ve yumuşak iniş" senaryolarının, arka planda 131 yatırım fonunun enkazı ve milyarlarca liralık ödeme zinciri kopuşuyla nasıl yıkıcı bir "sistemik füzyona" dönüştüğü, reel ekonomiye nasıl sirayet ettiği ve muhtemel etkileri hemen hiç konuşulmadı ya da son derece sınırlı kaldı. Gerçekte, mevcut skandal telafisi on yıllar sürecek bir "ligden düşme" (segment değişimi) sürecinin tetikleyicisi oldu. Ekonometrik modellerin ve simülasyonların merceğinden bakıldığında, 2027 yılının ortasında patlayacak iflas dalgası için kurulan saatli bomba çoktan geriye saymaya başladı.
Gelinen noktada Türk ekonomisi başarısız kurtuluş reçetelerinden sonra muhtemel bir otopsi raporu ile karşı karşıya…
Makroekonomik Gürültüden Sinyale: Büyüme İllüzyonunun Sonu ve Yapısal Erimenin Ekonometrik Çözümlemesi
Türkiye; 131 yatırım fonu ve henüz buz dağının görünen küçük bir bölümünü yansıtan bürokrasi-siyaset işbirliği ile inşa edilen organize soygunu konuşurken, 11.2 Katlık Büyüme İllüzyonu, 31 Aylık Sanayi Daralması, ve büyüdükçe yoksulluk üreten ekonomiyi gözden kaçırıyor. 131 Yatırım Fonu Tasfiyesiyle Başlayan Sistemik Füzyon, 2027 3. Çeyreği’nde ekonomiyi vurması olası iflas dalgasını daha da şiddetli hale getirirken, ekonomide bir krizden ziyade “yapısal erime” oluşumunu hızlandırdı.
İktisat tarihinde bazı kırılmalar vardır ki, onları standart konjonktürel dalgalanma (literatürde Türkçesi “iş çevrimi olan” business cycle) modelleriyle veya merkez bankalarının alışıldık iletişim bültenleriyle açıklayamazsınız. Biz ekonomistler de bu konuda bazen arada kalırız. AkanakAnalytics’teki dokuz kişilik veri bilimi ekibim ve asistanlarımla birlikte son on yılın makroekonomik, sektörel, finansal ve adli veri setlerini uçtan uca taradığımızda ulaştığımız sonuç, Ankara ve İstanbul'daki resmi vitrinde anlatılan "dengelenme ve dezenflasyon" hikayesinden bambaşka bir tabloya işaret ediyor.
Türkiye ekonomisi (anlatılanların aksine) bugün – içerisinde bulunduğu durumda – geçici bir soğuma yaşamıyor; üretim dokusunu, sanayi sermayesini ve kurumsal hafızasını kaybederek bir üst ligden alt lige düşme sürecinin başlangıcında ve yaşanan kaos temelde ağır bir yapısal erime ve segment değişimi sürecini ihtiva ediyor. Daha açıklayıcı bir anlatımla Türkiye bir ligden düşme sürecinden geçiyor. Sn. Can Ataklı ile gerçekleştirdiğimiz Kasım 12, 2026 Cuma YouTube yayını içerisinde (özellikle son 20 dakikada) da açıkça ifade ettiğim üzere, (ekonomistler tarafından pek tercih edilmeyen bir benzetme ile) Türk ekonomisine (tıpkı bir hastanın) iç organları iflas ederken tenindeki sarılık ve solgunluk kapatılarak, sürekli makyaj yapılarak, ağrı kesici ve dopamin verilerek ayakta olduğu izlenimi yaratılıyor; fakat (yakında, büyük erime sonrası iflas dalgası ile segment değişimi geldiğinde, ekonomistlerin analizleri ile göreceği) muhtemel otopsi bulguları hastanın iç organlarının çok önce iflas etmiş olduğunu net olarak gösterecek. Türkiye ekonomisi epeydir çok ince bir buz tabakası üzerinde şans eseri yürüyor ve Türkiye’nin ağırlığı artarken buz tabakası da gittikçe inceliyor.
Bir veri bilimci, ekonomist ve quant olarak, makroekonomik gürültüyü (noise) sinyalden (signal) ayırmak için ilk baktığım yer, nominal büyüklükler ile fiziksel üretim arasındaki makastır.
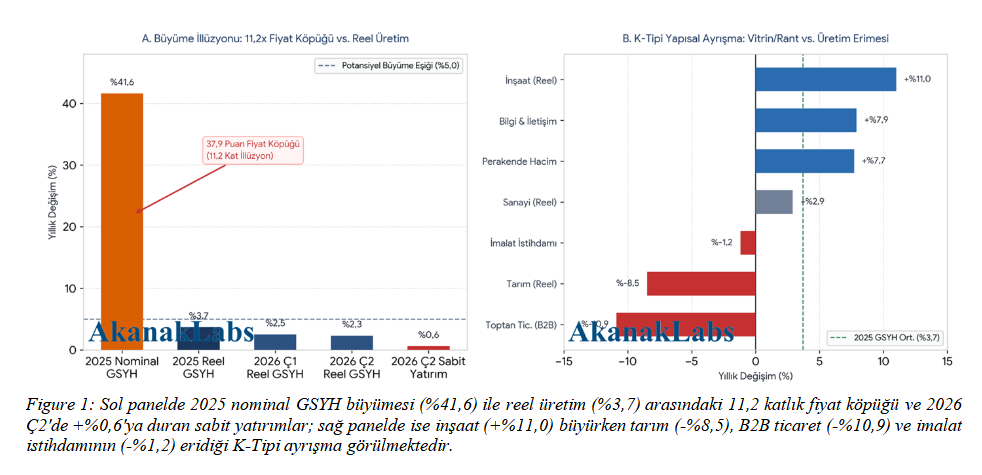
TÜİK verilerine göre 2025 yılında Türkiye'nin Gayrisafi Yurt İçi Hasılası (GSYH) cari fiyatlarla %41,6 büyüyerek 63,24 trilyon TL'ye (kişi başı 18.103 ABD dolarına) ulaştı. (Gerçek hesaplamalar ve Türkiye’de 1 yıldan fazla mukim yabancılar da katıldığında bu rakam çok daha aşağıya, neredeyse ~$10K civarına iniyor). Ancak zincirlenmiş hacim endeksiyle fiyat köpüğünü arındırdığımızda geriye kalan reel büyüme yalnızca %3,7 olarak görünüyor. Aradaki 37,9 puanlık devasa fark, reel üretimin tam 11,2 katı büyüklüğünde bir fiyat şişkinliğinden ibaret görünüyor. 1990'lardan beri siyasetçilerin çok sevdiği (ve hocamız Prof. Dr. Mustafa İsmihan’ın Political Macroeconomics derslerinde kullandığı, benim de kendisinden ödünç aldığım) o "hormonlu büyüme" artık yerini doğrudan doğruya bir "Büyüme İllüzyonu"na bıraktı. Üstelik 2026'nın birinci çeyreğinde %2,5 (TCMB revize serisinde %2,6) olan reel büyüme, ikinci çeyrekte %2,3'e, gelecekteki üretim kapasitesini tayin eden sabit sermaye yatırımları ise +%0,6'ya kadar düşmüştü. Eylül 2026'da Sanayi Ciro Endeksi nominal olarak +%33,4 artarken Ekim TÜFE'nin %29,77 (Yİ-ÜFE: %27,41) olması, şirketlerin reel olarak yerinde saydığını, bilançolardaki büyümenin yalnızca enflasyonist etiket değişiminden kaynaklandığını gösteriyor ki bu son derece riskli bir durum. (Finansman maliyetlerinin üretim maliyetlerini aşması durumunda üretim kapasitesi revize edilir ve hem kapasite kullanım oranları hem de verimlilik ciddi anlamda düşer, personel çıkarma süreci başlar).
K-Tipi Yapısal Ayrışma ve Erken Sanayisizleşme: Sanayiden Betona Kaçış
Ekonomideki mevcut erime her sektörü aynı anda vurmuyor; karşımızda ders kitaplarına girecek keskinlikte bir K-Tipi Yapısal Ayrışma (K-Shaped Decoupling) bulunuyor, ki ekonomi tarihinde ender görünen durumlardan biri olup, sonuçları katastrofiktir. K harfinin yukarı bakan bacağında rant, beton ve fiyat geçişkenliği yüksek iç talep kalemleri; özellikle de inşaat sektörü %11,0, bilgi-iletişim (ki bu da yazılım ihracatından ziyade telekomünikasyon faturalarını ihtiva eden temel iletişim kalemlerinden oluşuyor) %7,9 ve perakende hacim %7,7 büyürken; Ağustos 2026'da ücretli istihdam inşaatta +%3,4, ticaret ve hizmette +%3,3 artıyor. Peki (mevcut durumda) K'nın aşağı inen bacağında, yani ülkeyi ayakta tutan gerçek üretimde ne oluyor? Tarım %8,5 küçülüyor (yani -%8,5), reel sektörün kendi arasındaki mal akışını gösteren toptan ticaret (B2B) %10,9 daralıyor ve sanayi büyümesi %2,9 ile genel ortalamanın altında kalıyor. (Bu mevcut ve 20 küsür yıllık kısa vadeli ve vizyonsuz ekonomi politikaları ile birlikte 1980’lerin Özal vizyonunun da bir sonucu niteliğinde.
İnşaatla büyümenin (daha doğrusu sanal bir büyüme illüzyonu yaratarak, topluma büyüyormuş gibi bir algı yaratmanın), başta Kore, ve Çin olmak üzere birçok ülkede yıkım getirdiği net olarak görüldü, şimdi Dünya ekonomisinde Türkiye örneği ile de bir kez daha 1980’den 2030’a 50 yıllık bir rant ekonomisinin bir ülkeyi segment düşürerek gelişmekte olan ülke yapısından frontier’e düşürdüğü net olarak görülmüş olacak.
Bu ayrışmanın istihdam cephesindeki karşılığı, kalkınma literatüründe "Erken Sanayisizleşme" (Premature Deindustrialization) olarak tanımladığımız yapısal bir çöküş sinyalidir. Normalde sanayinin istihdam payındaki düşüş, kişi başı geliri $40K – $50K (kırk – elli bin doları) aşmış post-endüstriyel toplumlarda görülür. Oysa Türkiye henüz yüksek teknolojiye geçemeden sanayisizleşiyor: İmalat sanayisi son bir yılda 116 binin üzerinde sigortalı çalışan kaybederek (yalnızca giyim imalatında -31.402, fabrikasyon metalde -8.866 kayıp) Ağustos 2026'da ücretli istihdam da %1,2 küçüldü ve küçülmeye de devam ediyor, ancak küçülürken verimlilik artışı da gözlemlenmiyor. Mart 2022'de %27,4 olan sigortalı imalat istihdamı payı, %23,8'e gerileyerek 2009 küresel krizinden bu yana (son 17 yılın) en derin dibine indi. Bu gidişat, Türkiye'nin Polonya, Çek Cumhuriyeti veya Macaristan gibi ülkelerin olduğu, orta-üst sanayi liginden kopup, üretim yeteneğini yitirmiş bir "Frontier Market" (Sınır Piyasa) ligine doğru kaydığını net olarak belgeliyor.
İmalatın Duran Kalbi (31 Ay PMI < 50), Verimlilik Uçurumu ve Fakirleştiren Büyüme
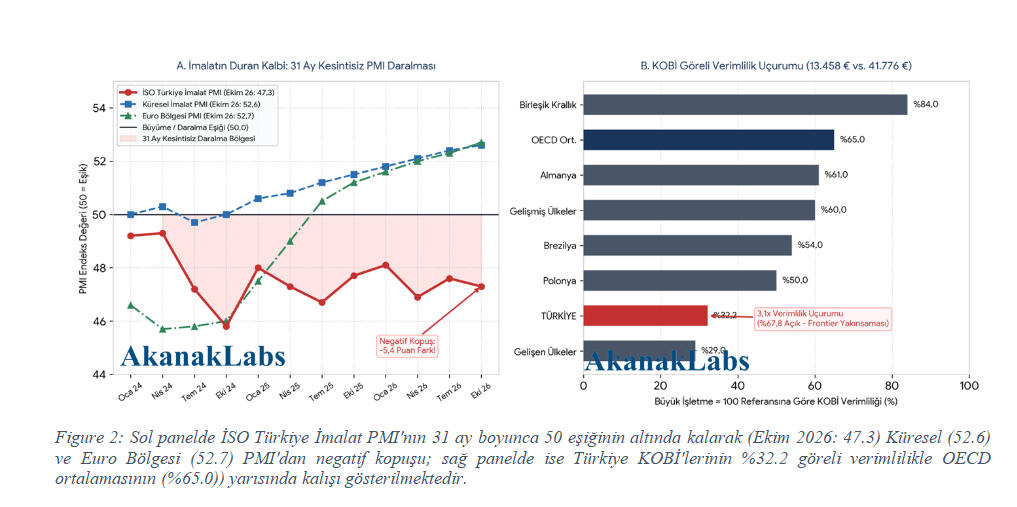
Ekonomi yönetiminin ve Merkez Bankası'nın her fırsatta sığındığı "küresel talep zayıf, dış konjonktür kötü" bahanesini veriyle test ettiğimizde bu argümanın tamamen çöktüğünü görüyoruz. İSO ve S&P Global Türkiye İmalat PMI endeksi, Nisan 2024'ten Ekim 2026'ya kadar tam 31 ay boyunca kesintisiz olarak 50.0 büyüme eşiğinin altında kaldı ve Ekim 2026'da 47,3 olarak gerçekleşti. Oysa aynı Ekim 2026'da Küresel İmalat PMI 52,6 ve Türkiye’nin en büyük ihracat pazarı olan Euro Bölgesi PMI 52,7 ile genişleme bölgesindedir (ki Türkiye’nin ihracat pazarı ile ayrışması 18 ay gibi bir süreçte etkisini gösterebilir)!
Dünya ve Avrupa sanayisi büyürken Türkiye'nin küresel döngüden -5,3 ve -5,4 puan negatif kopması, krizin dışarıdan değil, içerideki yapısal maliyet ve finansman felcinden kaynaklandığını kanıtlar. Nitekim Ekim 2026'da 10 imalat sanayi kolunun 9'unda üretim daralmış, genel kapasite kullanım oranı (en iyimser hesaplamalarla) %74,3'e, yatırımların öncüsü olan makine–ekipman imalatında ise kapasite kullanımı %64,7'ye düşmüştür.
Peki Türk sanayisi neden bu kadar kırılgan? Cevap, hesapladığımız KOBİ Verimlilik Uçurumunda yatıyor. Türkiye'de 3,93 milyon girişimin %99,6'sı KOBİ'dir ve toplam istihdamın %68,5'ini (üçte ikisini) sırtlamaktadır. Ancak bu KOBİ'ler toplam katma değerin yalnızca %41,2'sini, üretim değerinin ise %39,8'ini üretebilmektedirler (ki mevcut hesaplamalar da son derece iyimser niteliktedir). Çalışan başına yıllık katma değere indiğimizde, büyük işletmelerde bir çalışan yılda €41.776 değer üretirken, KOBİ'lerde bu rakam yalnızca €13.458 civarındadır. Büyük işletme verimliliğini 100 kabul ettiğimizde (ki Türkiye’de büyük işletmelerin verimlilik sorunu ayrı bir konudur), Türkiye'de KOBİ'lerin göreli verimlilik oranı %32,2'dir. Bu durum büyük işletme verimliliği %100 kabul edildiği durumda dahi %67,8 verimlilik açığı anlamına gelir). Birleşik Krallık'ta %84, OECD ortalamasında %65, Almanya'da %61 ve Polonya'da %50 olan bu oranın Türkiye'de %32,2'de kalması, yüz birimlik kurulu kapasitenin sadece otuz iki biriminin verimli kullanabildiğini, ama yüz birim üzerinden fiyatlama yapıldığı için, bu olgunun yüksek bir fiyatlar genel seviyesinin nedenlerinden biri olduğunu net olarak gösteriyor.
Verimsizliğin dış ticaretteki sonucu, Jagdish Bhagwati'nin literatüre kazandırdığı "Fakirleştiren Büyüme" (Immiserizing Growth) tuzağıdır (ki Türkiye özelinde bu durum çok daha derinlikli bir sorunsal niteliğindedir. Türkiye ekonomisi çarpıklığı nedeni ile, büyüdükçe fakirlik üreten bir yapıya sahiptir). 1980 yılında Türkiye kişi başı gelirde $2.269 dolarla Güney Kore'nin ($1,711 dolar) %32,6 önündeydi.
Bugün Güney Kore Ar&Ge'ye GSYH'sinin %4,9'unu, İsrail %6,3'ünü ayırıp yarı iletken ve derin teknoloji patentleri üretirken; Türkiye'de Ar&Ge/GSYH payı %1,55'te (2026 merkezi bütçe payı %1,50'de) kalmaktadır. Daha da önemlisi Ar&Ge olarak tanımlanan fonların çok az bir kısmı gerçekten Ar&Ge’ye harcanmakta olup, teknoloji üretimine dönmemektedir. Üstelik Türkiye’nin WIPO (Dünya Fikrî Mülkiyet Örgütü) başvurularının %58,4'ü mobilya, reklamcılık ve tekstil tasarımlarından oluşmaktadır. Sonuçta Türkiye’nin Ocak–Eylül 2026'da imalat ihracatında yüksek teknolojinin payı %3,7'de sıkışırken, ithalatında yüksek teknoloji payı bunun tam 3,3 katına (%12,1) çıkmıştır. Eylül 2026'da ihracat miktarı (hacim) +%7,8 artarken, ihraç fiyatları +%7,0, ithal fiyatları ise +%12,7 arttığı için Dış Ticaret Haddi 4,7 puan çökerek 88'e inmiştir. Türkiye, bir birim teknoloji (örneğin çip, ileri yazılım ve/veya donanım) ithal edebilmek için her geçen gün daha fazla hammadde, tekstil ve baz metali daha ucuza satmak zorunda kalan, büyüdükçe yoksullaşan bir fason üretim yapısına hapsolmuştur. Üstelik Ocak 2027'de devreye girecek AB Sınırda Karbon Düzenlemesi (SKDM — ton başına 82,32 Euro maliyet, yıllık ~€8M (sekiz milyar Euro) risk, yeşil dönüşüm finansmanı bulamayan sanayiciyi Avrupa pazarından koparma tehdidi oluşturmaktadır. (Avrupa Birliği’nin Gümrük Birliği politikasındaki anlayışı ve Türkiye üzerinde bir yaptırım unsuru olarak kullanılması ayrıca ciddi bir risk teşkil etmektedir).
TCMB 2026-IV Enflasyon Raporu Analizi, Çarpık Maliye ve 131 Fonluk Sistemsel Bulaşma Riski
Kasım 12, 2026'da TCMB Başkanı Dr. Fatih Karahan'ın sunduğu 2026-IV Enflasyon Raporu'nu ve konuşma metnini ekonometrik denetime tabi tuttuğumuzda, merkez bankacılığı iletişimi ile saha gerçeği arasındaki derin çelişkiler net olarak görülebiliyor. TCMB, Ekim 2026'da %29,77 (sunumda %29,8) gelen TÜFE'yi ve 2027 yıl sonu enflasyon ara hedefini %15'ten %21,0'e (+6 puan), 2028 hedefini ise %9'dan %13,5'e yükseltmesini Şubat 2026 sonunda başlayan ABD/İsrail-İran Savaşı'na ve enerji maliyetlerine bağlıyor. Oysa aynı tarihte TCMB'nin kontrolündeki M3 geniş para arzı yıllık ~%30,1 (33,04T trilyon TL büyüyerek enflasyonla birebir paralel genişlemektedir! Dahası, Hürmüz Boğazı'ndaki navlun artışı Türkiye'deki eğitim fiyatlarını %66,3, kiraları %65,7 veya haberleşmeyi %43,3 artırmaz (mevcut veriler ve açıklamalar gittikçe patetik bir hal almakta olup, özellikle TCMB’nin saygınlığını ciddi anlamda zedeleyici niteliktedir). Fiyatları bizzat belirleyen reel sektörün 12 ay sonrası enflasyon beklentisi (şeffaf olmayan ve son derece iyimser bir hesaplama ile) %31,8 (hanehalkının %43,8) iken 2027 için %21,00 tahmin etmek, – en hafif tanımı ile – “istatistiksel bir iyimserlik”ten öteye geçmemektedir.
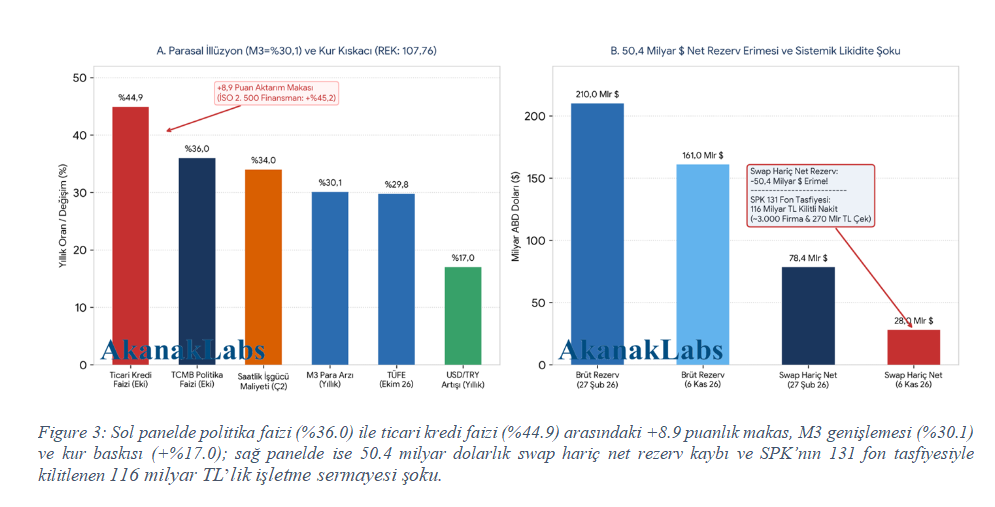
Daha kritik olan çelişki, parasal aktarım mekanizmasının felç olması ve kur-maliyet kıskacıdır. TCMB Ekim ayında politika faizini %36,0'ya indirdiğini ve sunumunun 38. slaytında ticari kredi faizinin %36,5'e düştüğünü iddia ediyor; ancak slaytın dipnotuna baktığınızda KMH, kurumsal kredi kartları ve sıfır faizli kredilerin hariç tutulduğunu görüyorsunuz, EVDS'deki gerçek genel ticari kredi faizi ise yaklaşık %44,9'dur (+8,9 puan makas; ihtiyaç kredisininki ise %47,9).
M3 para arzındaki %30,1'lik genişleme yatırıma değil, %44,9 faizle borç çevirmeye (roll-over) gidiyor. Bunun sonucunda orta ölçekli sanayinin omurgası olan İSO İkinci 500 firmalarının faaliyet kârlılığı %10,9'dan %7,7'ye erirken, finansman giderleri +%45,2 artışla 138 milyar TL'ye fırlamıştır (ki bu henüz üzerinde durulmayan, gözden kaçan ancak birikerek sanayi sektöründe çalışanlarla küçük üreticilerin üzerine yıkılacak ciddi bir sorundur). Aynı anda saatlik işgücü maliyeti +%34,0 artarken USDTRY artışının +%17,0'de (42,92 TL'den 50,23 TL'ye) tutulması, Reel Efektif Kuru (REK) 107,76 ile son 6,5 yılın zirvesine çıkarmıştır.
Mevcut aşırı değerli kur politikasını savunmak uğruna 27 Şubat–6 Kasım 2026 arasında TCMB'nin brüt rezervleri 210 milyar dolardan 161 milyar dolara; (yani -49 milyar dolar, altın fiyat etkisi hariç -21 milyar dolar döviz kaybı), swap hariç net rezervleri ise 50,4 milyar dolar eriyerek 78,4 milyardan 28 milyar dolara düşmüştür.
Maliye cephesinde ise Ocak-Eylül 2026 bütçe açığı 1,84 trilyon TL'ye, (yalnızca eylülde 532,2 milyar TL açık) ulaşmış; 2027 Bütçe Teklifi'nde 3,87 trilyon TL açık ve 3,98 trilyon TL faiz gideri öngörülürken, imtiyazlı kesimlere tanınan "vergi harcaması" (istisna ve muafiyetler) 4,88 trilyon TL ile bütçe açığını dahi 1 trilyon TL aşmıştır.
İşte bu kırılgan zeminde, TCMB'nin sunumda "yatırım fonu piyasasındaki gelişmeler" başlığı altında satır arasında geçiştirdiği mevcut buz dağının görünen yüzünü ihtiva eden durum, gerçekte finansal piyasalardaki yangının reel sektöre sıçradığı "Sistemsel Bulaşma (Contagion) ve Füzyon (Fusion)" anıdır.
Bütün bunların üstüne eylül ayında patlak veren Fon krizi veya “Fonzi skandalı” patlak verdi. Sermaye Piyasası Kurulu'nun (SPK) 17 Eylül 2026 ve 27 Ekim 2026 kararlarıyla 7 portföy yönetim şirketi altındaki 131 yatırım fonunu olağanüstü tasfiyeye alması, piyasada (örnek olarak vermek gerekirse) 1.00 liralık hisselerin fiktif fon havuzlarıyla 100, hatta 1,000 liraya çıkarıldığı ve T+2 takas süresi beklenmeden yapılan karşılıksız virmanlarla patlayan bir "fon bank-run'ı" (fon hücumu) yarattı. Bu 131 fonda kilitlenen 116 milyar TL'nin 57 milyar TL'si, yaklaşık 3.000 reel sektör firmasının (küçük bakiyelerle 4.500 şirketin) günlük maaş ve çek ödemesi yaptığı para piyasası fonlarındaki işletme sermayesiydi! Doğrudan mahsur kalan bu 3.000 firma istihdamın %0,6'sını ve cironun %0,9'unu oluştururken, satışlarının %5'inden fazlasını bu firmalara yapan tedarikçilerle birlikte bulaşma etkisi ikiye katlanarak (2x çarpan) toplam istihdamın %1,2'sini ve cironun %1,5'ini vurdu. İşletme sermayesi bir gecede dondurulan sanayici çekini ödeyemedi; TCMB ise tahvil ve kredi piyasası çökmesin diye ÖST itfalarını muaf tutup 8 haftalık KOBİ kredi büyüme sınırlarını %4,5'ten %5,5’e yükselterek “gizli gevşeme” yapmak zorunda kaldı.
Ekonometrik Simülasyon (SECM): 2027 Ortası İflas Tsunamisi ve Faz Farkı
Şimdi Türkiye’deki şirketlerin, ekonomistlerin ve hatta sıradan vatandaşın önünde duran en hayati soru: “Neden 2027 yılının ortasında (özellikle Mart ortasındaki ilk nakit akışı seklemesini takiben 2. çeyrek sonu ve Eylül–Ekim 2027'de) Türkiye ekonomisinde kitlesel bir iflas dalgası ve segment değişimi bekliyoruz?” sorusudur. Bazı gözlemciler TOBB verilerinde 2026'nın ilk 9 ayında kapanan tüzel şirket sayısının 20.496 (-%1,5) olmasına bakarak tehlikenin geçtiğini sanıyor. Oysa ekonometride buna "Yasal Faz Farkı" (Phase Lag) diyoruz: Türk Ticaret Kanunu'na göre bir limited veya anonim şirketin fiilen kepenk indirmesi ile tasfiye ilanlarının bitip ticaret sicilinden resmen silinmesi (terkin edilmesi) arasında 6 ay ila 24 aylık bir yasal gecikme süresi vardır. Nitekim tasfiye bekleme süresi olmayan gerçek kişi (şahıs) işletmelerinde kapanışlar Ocak–Eylül 2026'da +%11,1 artışla 12.520'ye (Eylül ayında +%27.8) fırlamış, kurulan/kapanan şahıs işletmesi oranı 1,02'ye (başa baş erime sınırına) inmiştir.
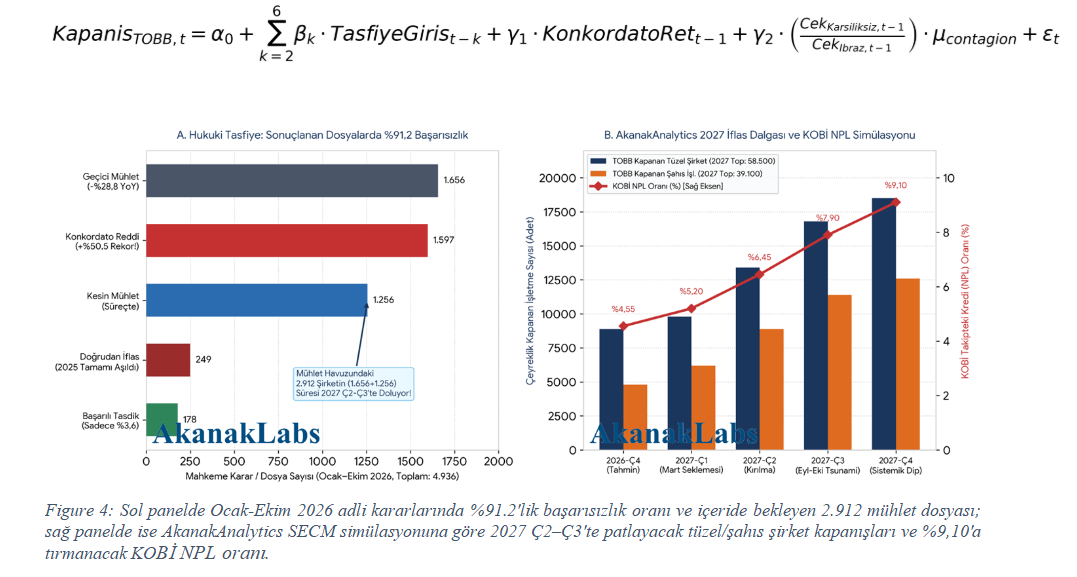
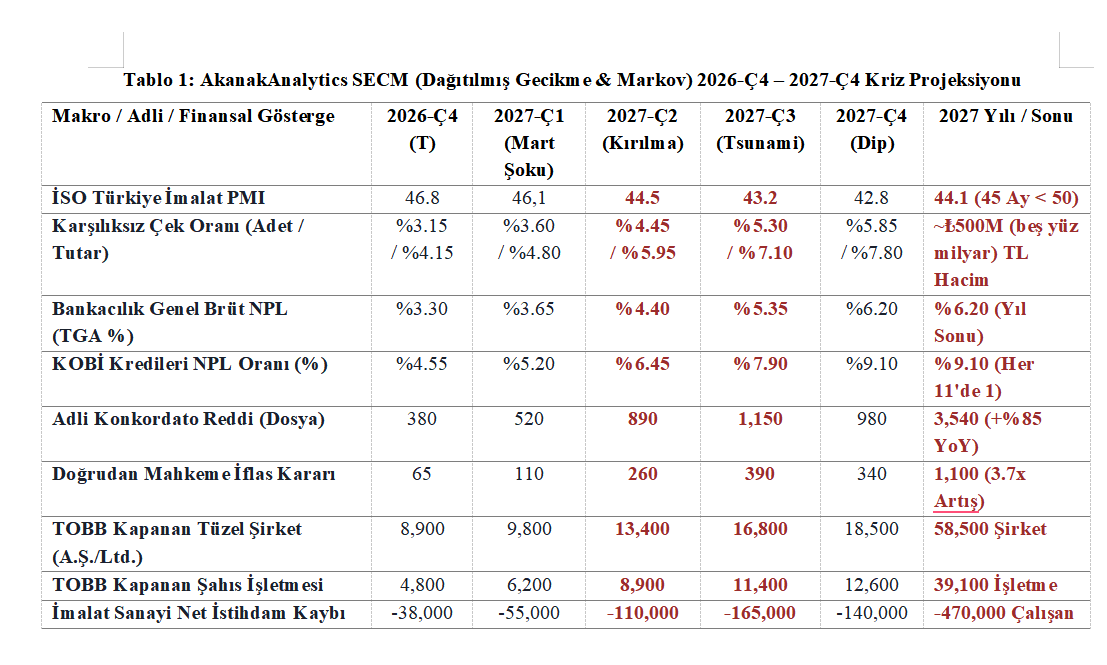
AkanakAnalytics bünyesinde geliştirdiğimiz Yapısal Erime ve Bulaşma Modeli (SECM), PDL (Polynomial Distributed Lag - Polinomiyal Dağıtılmış Gecikme) denklemi ile Emici Markov Zinciri (Absorbing Markov Chain) geçiş matrisini birleştirerek bu süreci simüle etmektedir. Ocak–Ekim 2026'da ticaret mahkemelerinde verilen 4.936 konkordato ve iflas kararını incelediğimizde, mahkemelerin artık koruma kalkanını kapattığını görüyoruz: Geçici mühlet kararları -%28,8 azalarak 1.656'ya düşerken, konkordato ret kararları +%50,5 rekor artışla 1.597 dosyaya ulaşmış; ilk 10 aydaki doğrudan iflas kararları (249 adet) 2025 yılının tamamını (247 adet) aşmış ve borcunu yapılandırabilen başarılı tasdik oranı sadece %3,6'da (178 dosya) kalmıştır. Yani mahkemede dosyası sonuçlanan 2.024 şirketin %91,21'i (1.846 şirket) tasfiye veya doğrudan iflasa sürüklenmiştir! Hâlihazırda geçici mühlet (1.656) ve kesin mühlet (1.256) şemsiyesi altında bekleyen toplam 2.912 şirketin İcra ve İflas Kanunu (m. 287 – 289) kapsamındaki yasal koruma süreleri 2027'nin 2. ve 3. çeyreğinde dolmaktadır (ki bu bir birikme etkisi de oluşturmaktadır).
Ekonometrik Model Denklemi ve Üçlü Zamanlayıcı Mekanizma (2027 Q1 – Q3 Kırılması)
1. Markov Mühlet Çözülmesi: P(Tasfiye | Sonuçlanan) = (1.597 Ret + 249 İflas) / 2.024 = %91,21. Mühlet havuzundaki 2.912 şirketin süresi 2027 Ç2–Ç3'te bittiğinde ~2.650 orta/büyük ölçekli firma korumasız kalacaktır.
2. Çek ve Fon Füzyonu: Ocak-Eylül 2026'da +%50 artışla ~270 milyar TL'ye ulaşan karşılıksız çek hacmi (Ekim adet oranı: %2,95, tutar: %3,90) ve 131 fonda kilitlenen 116 milyar TL nakit, 300–350 milyar TL eşiğini Mart 2027 ortasında (2027 Ç1 sonu) aşarak 3,4x B2B tedarikçi bulaşma çarpanını tetikleyecektir.
3. Almon Dağıtılmış Gecikme Denklemi:
Türkiye bankacılık sistemi ile, sermaye ve para piyasalarının sahne olduğu, Dünya çapında, ekonomi ve finans literatürüne geçen, derinliği henüz anlaşılamayan yolsuzluk, manipülasyon ve organize suç niteliğindeki vaka, toplumda “fon vurgunu” olarak tanımlansa da mevcut durum Türk sermaye ve para piyasaları ile bankacılık sisteminin MSCI ile başlayan ayrışma sürecini kökleştirmiştir. Mevcut durum bir anlamda, artık finansal krizleri açıklamak için kullanılan analojiyi (üzerimde çok hakkı bulunan Prof. Dr. Doğan Cansızlar hocamızın deyimi ile) “kristal top”un kırılması ve masadan düşmesi değil, artık kristal top ve masanın da bulunduğu binanın tamamen çökmesidir. Konu sadece 131 fonla veya 455 bin yatırımcıyla sınırlı kalmamış, 800 milyar M TL'yi) yani Türkiye ekonomisinin neredeyse yüzde birini (GSYH'nin %1'ini) aşan büyüklüğüyle BIST’in (Borsa İstanbul'un) tamamını zehirlemiştir. Küresel endeks sağlayıcısı MSCI'nin, bu manipülatif işlemler nedeniyle Türkiye'yi "Gelişmekte Olan" statüsünden "Sınır Piyasa" (Frontier Market) statüsüne indirmeyi gündeme alması Türkiye’nin gelişmekte olan ülke piyasalarından kopuşunu da teyid etmektedir.
Tüm bu yaşanan ve herhangi bir Sahra Altı Afrika ülkesi için dahi ciddi bir skandal niteliğinde olan mevcut durum, basındaki ve kamuoyundaki etkisinin ötesinde çok daha somut ve ağır etkiler yaratacak koşulları oluşturmuştur. Önemle belirtmek gerekir ki TCMB'nin 2027 için öngördüğü %21'lik enflasyon ara hedefi, yabancı yatırımcı ve ekonomik aktörler tarafından da “ekonomik bir projeksiyon” olarak değil, daha ziyade bir cins iyimser temenni olarak algılandı.
Yaşanan krizin yarattığı ağır güvensizlik ve itibar kaybı, iç talebi de gözle görülür biçimde etkilemeye başlamış, iç talepte daha da daralma ihtimalini arttırmıştır. İç talepte daralma durumlarında bankalar özsermayelerini koruyan önlemler alarak faaliyetlerini sürdürürler ki bu yakın zamanda Türkiye’de özel sektörün krediye ulaşmakta çok daha zorlanacağı anlamına gelmektedir. Üstelik, asgari ücrete ve emeklilere yapılması kaçınılmaz olan zamlar da piyasada fiyatlandığında, kamudaki tasarruf eksikliği göz önüne alındığında, iç talebin daralması ile enflasyon artışının birlikte devam etmesi slumpflation (slumpflasyon) sürecine geçiş anlamına gelmektedir. 2027 yılı enflasyon hedefleri matematiksel olarak imkansız hale gelmiş, kamu kurum ve kuruluşlarına güven zedelenmiş ve piyasadan nakit çıkışı için hemen tüm koşullar oluşmuştur. Kamuoyundan gizlenen krizin müsebbipleri bir saatli bomba gibi siyasi bir kriz yaratma potansiyeli taşırken, yabancı yatırımcının Türkiye’yi terk etme riski gerçekleşirse bu kez birbirlerini tetikleyen ve besleyen siyasi kriz – ekonomik kriz döngüsü oluşabilir. Siyasal düzlemde ise beklenenden erken (mesela 2027 içinde) bir seçim ihtimali belirir ve seçimle birlikte seçim ekonomisine de geçilirse ne olur? Belki genişleyici politikalarla, 2027 3. Çeyreği gibi başlaması muhtemel “yapısal erime” ve “segment değişimi” birkaç ay ötelenebilir. Buna karşılık ötelenmiş bu kriz ortamının bedeli de krizin daha da dramatik ve derinlikli şekilde yaşanması olabilir.
Genel Değerlendirme ve Projeksiyon: Mevcut Durum ve 2027 3. Çeyrekte Karşılaşılacak Durum Bir Döngüsel Kriz Değil Bir Segment Değişimi (Ligden Düşüştür)
Oluşturduğum simülasyon tablosunun ortaya koyduğu gerçek, yoruma yer bırakmayacak kadar nettir: Karşılıksız çeklerin 2027'nin birinci çeyreği sonunda (Mart ortası) 300–350 milyar TL eşiğini kırmasıyla başlayacak nakit akışı felci, ikinci çeyrek sonu ve Eylül–Ekim 2027'de mühlet süreleri dolan 2.912 şirketin tasfiyesiyle birleşerek yılda 58.500 tüzel şirketin ve 39.100 şahıs işletmesinin kapandığı, KOBİ batık kredi (NPL) oranının %9,10'a fırladığı ve imalat sanayinin yaklaşık 470.000 çalışan daha kaybedeceği bir tsunamiye dönüşecektir. Endüstriyel sermayenin üretimden kaçıp finansal vurgun fonlarına ve betona sığındığı, kurumsal liyakatin tasfiye edilip uzmanların susturulduğu, (başta Dr. Ramazan Başak olmak üzere görevini yapan görevde ve emekli bürokratların tutuklandığı, göz altına alınarak sindirildiği) bir ülkede oluşan yıkım, “döngüsel bir kriz” (business cycle crisis) değildir (ve bu şekilde tanımlanamaz). Türkiye’nin şu an deneyimlediği ve yaşamakta olduğu durum, telafisi (en iyimser hesaplama ile) 30 ila 50 yıl sürecek, yapısal erimenin sonucu olan bir "Segment Değişimi"dir ve Türkiye’nin Endüstri 4.0’ten kopuşudur.
Mevcut ağır otopsi tablosu, gerçekleşmiş vakayı temsil etmekte olup, durumun tersine çevrilmesi zamanın geri akması kadar imkansızdır. Türkiye’de yaşanan her kriz sonrasında görünen “mış gibi yapma” ve palyatif tedbirlerle kamuoyu algısı oluşturma ve klasikleşmiş, geleneksel PR etkinlikleri, yaşananların etkilerini gideremeyecek niteliktedir. Piyasadaki kırılmanın etkilerinin klasik tedbirlerle veya 8 haftalık kredi tavanı makyajlarıyla telafisi artık mümkün değildir. Türkiye ekonomisi dört aşamalı, gerçekçi bir tedbir ile dahi erimeyi durduramaz; ancak bu erime ve segment değişimi sonrasında yeniden bir üstteki segmente geçiş için endüstri politikası hazırlanabilir. Şayet kamu, ciddi ve samimi ise hali hazırda zaman kaybetmeden uygulayacağı 4 madde son derece nettir.
(1) İmtiyazlı kesimlere aktarılan 4,9 trilyon TL’lik vergi istisnası kara deliğinin derhal kapatması,
(2) Üretici KOBİ'leri %44,9 faiz ve 107,76 REK (reel efektif kur) kıskacından kurtaracak seçici üretim reeskont kalkanının kurulması ve gerçekçi, planlı, efektif üretim teşviki uygulamaları,
(3) 116 milyar TL'lik fon tasfiyesi ve 270 milyar TL'lik) karşılıksız çek bulaşmasını durduracak TZASTH "Tedarik Zinciri Alacak Sigortası ve Takas Havuzu" kurularak, devreye alınması, ve
(4) Ekonomi bürokrasisinde tüm uzman yardımcısı ve yeni uzman üstü (daire başkan yardımcılarından başlayarak) bürokratların el çektirilmesi, başta SPK, BDDK ve Takasbank, Merkezi Kayıt Kuruluşu, SEDDK (Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu), Türkiye Sigorta A.Ş. olmak üzere ilgili kurumların tamamen yeniden yapılandırılması.
Türkiye’de gerek kamu gerekse toplum, liyakat ve hukukun üstünlüğünün tavizsiz biçimde inşa edilip uygulanmadan, kalkınma ve gelişmenin mümkün olmadığını henüz idrak edebilmiş, sindirebilmiş değildir. Söz konusu farkındalık sorunu hem devlet hem toplum hem de piyasa mekanizması dahilinde net olarak görülmektedir.
Mevcut Erimenin Ciddiyeti: Görülmeyen Tehdit ve Fırsatlar
Türkiye’nin karşı karşıya kaldığı ve etkilerinin gözlemlendiği erime ve çöküş, Türkiye için bir şans olabilir.
(1) İlk olarak Türkiye, kamu, toplum, piyasa ve tüm aktörleriyle aslında çok uzun zamandır koptuğu gelişmekte olan ülkeler liginden düştüğünü ve durumun vahametini en sonunda idrak edebilir,
(2) İkinci olarak da artık sistemin yamanarak devam edemeyeceğini, kurumlarda köklü değişiklikler gerçekleştirerek, hukukun işlevsel olduğu, kişilerin değil kurallar ve ilkelerin egemen olduğu, denetlenebilir, şeffaf bir kamu yapısı nihayet kurulabilir. Piyasada güvenliği, işlevselliği ve adaleti sağlayan kamu kurumları olmaksızın piyasa gelişemez ve kökleşemez. Bu gibi durumlarda Latin Amerika’da ve Sahra Altı Afrika’sında sıkça görülen yarı sömürge üçüncü dünya pazar alanları oluşur. Türkiye’yi bekleyen önemli risklerden biri de budur. (Eğer asgari tedbirler bile ihmal edilirse korkarız ki yapısı ve coğrafyası nedeniyle -umarız asla yaşanmaz ama- Lübnan’ın yaşadığı türden bir sistemsel çöküşü bile deneyimleyebilir).
Eğer çok acil tedbir alınmazsa 2027 sonbaharı, Türk reel sektörünün tarihsel hafızasında yalnızca bir daralma yılı olarak değil, sanayi ve ekonomi omurgasının telafisi 50 yıl mümkün olmayacak şekilde kırıldığı yıl olarak ekonomi tarihinde yerini alacak gibi görünüyor.
Yaşanacaklar ve muhtemel etkiler Türkiye’nin daha önce deneyimlediği sekiz krizden de farklı olarak yapısal hasara ve dönüşüme yol açacak nitelikte.
Türkiye ekonomisinin gördüğü (1) 1946 Devalüasyon Krizi, (2) 1958 Yüksek Dış Borç Krizi, (3) 1974 Petrol Krizi, (4) 1980 24 Ocak Kararları Krizi, (5) 1984 Banker Krizi, (6) 1994 Ekonomi Krizi, (7) – AKP’yi siyaset sahnesinde iktidara taşıyan – 2001 Ekonomik Krizi, (8) 2008 Küresel Krizleri ile etkileri 2027’nin 3. Çeyreğinde görülecek olan yapısal erime kısmen benzerlikler içerse de derinlikli farklılıklar ihtiva ediyor. 2027 yılının üçüncü çeyreğinde Türkiye’nin tam merkezinde olacağı bu yapısal erime, önceki sekiz krizin hiçbirine benzemiyor. Çünkü geçmiş krizlerde hastanın tansiyonu düşmüş, ateşi yükselmiş ya da kan kaybetmişti; fakat hastanın DNA’sı ve organ dizilimi yerli yerindeydi. Birkaç yıllık acı reçeteler ve mali disiplinle toparlanmak, yeniden üretmek mümkündü.
Bugün ise karşımızdaki tablo bir likidite sıkışıklığı veya salt bir döviz krizi değil, "Hücresel Bir Çözülme"dir, yavaş yavaş görülmeye başlanan semptomlar bir krizin değil, "ligden düşmenin (Segment Değişimi)" ayak sesleridir.
Her şeyden önce kalkınma, "büyüyoruz" sanrısıyla makyajlanmış rakamların arkasına saklanarak değil; hukukun üstünlüğünün, veriye dayalı liyakatin ve şeffaf kurumların inşa edilmesiyle başlar. Toplumun kendi elleriyle yarattığı, kısa vadeli rant ve avanta beklentisiyle beslenen mevcut çarpık yapı, artık kendi sınırlarına çarpmıştır, sistemsel bir çöküşü deneyimlemektedir.
Sayıların Ötesinden Türkiye’ye Bakış
Yüksek lisans tezlerinden birinin tez konusu Türkiye’nin kalkınma sorunu (I. Beş Yıllık Kalkınma Planı (1963 – 1967) Kapsamında Kalkınma Politikaları & Türk Dış Politikası İlişkisi) olan, doktora tez konusunda (Political Economy of Innovation & Technology) ülkelerin kalkınma, teknoloji geliştirme, inovasyon üretme ve birbirlerinden ayrışma paternleri üzerine çalışan bir veri bilimci ve ekonomist olarak, net bir biçimde söyleyebilirim ki; Türkiye sandığından daha ciddi sorunlarla karşı karşıya. Doktora çalışmamda incelediğim verilerden ulaştığım sonuç ve Twilight Theory (Türkçesi ile Alacakaranlık Teorisi) ülkeler arasındaki gelişmişlik farkını belirleyen o ışıkla karanlık arasındaki ince çizgi olmuştur. O ince çizgi devlet – piyasa ve birey arasındaki dengeyi işaret eder. Devletin aşırı dominant olduğu ve piyasayı ezdiği durumlarda ortaya Çin benzeri bir yapı çıkar. Teknolojik ilerlemelerin ekonomik refaha sınırlı yansıdığı durumlar. Piyasanın devlet ve birey üzerinde tahakküm kurduğu durumlarda ise Latin Amerika ülkeleri benzeri bir sistem oluşur. Devlet’in zayıfladığı ve hem piyasanın hem de bireyin gelişemediği durumlarda ise özellikle Ortadoğu’da felaketlerin yaşandığı Irak, Suriye, vs. gibi birçok örnek ortaya çıkar. Türkiye bu durumda Lübnan’a çok benzer bir patikada bilinmezliğe doğru hızla ilerliyor.
Tam da bu ekonometrik enkazın ve yaklaşan 2027 iflas tsunamisinin rakamlarla gün yüzüne çıktığı günlerde, Türkiye'nin en yaygın medya organlarından biri olan Sözcü gazetesine ve televizyonuna kayyum atanarak fiilen el konulması, iktidarın kriz yönetimi stratejisinin çarpıcı bir itirafı niteliğindedir. Kamu kurumlarının bizzat merkezinde olduğu bu ağır yolsuzluk, dolandırıcılık ve tasfiye sürecinin toplum tarafından idrak edilmesi istenmemektedir. Ekonomik çöküşün ayak sesleri duyulurken bilgi akışının kesilmesi ve basının susturulması, toplumda güveni tesis etmez; aksine korkuyu, paniği ve belirsizliği körükler. Türkiye'nin basın özgürlüğü ve temel haklardaki bu dramatik gerileyişi, ekonomik göstergelerdeki yapısal erimeyle tesadüfi değil, doğrudan nedensel bir ilişki içindedir. Şeffaflığın yok edildiği, kurumların karartıldığı ve haber alma hakkının gasp edildiği bir düzende, ekonomik krizler yalnızca bilançoları değil, en nihayetinde toplumsal istikrarı da olumsuz etkiler.
Türkiye’de devlet mekanizmasının kurumları ile birlikte çökmesi, art arda gelen iflaslar ve ekonomik çöküşle birleştiğinde sonuç yalnız ekonomik sıkıntı ve buhranlarla sınırlı kalmaz. Türkiye özelinde mafya, tarikat ve suç örgütlerinin esir aldığı, giderek çaresizleşen, çaresizleştikçe de umudunu yitiren insanların oluşturduğu bir toplum haline gelir ki; bu aynı zamanda suçun, eğitimsizliğin, fakirliğin esir aldığı bir toplum anlamına gelir.
Tüm bu durumun, hatta farkındalığın da ötesinde maalesef Türkiye’de, kalkınma ya da gelişme gibi bir talep de söz konusu değil, (genelde üçüncü dünya ülkelerinde “büyüme” ve “kalkınma/gelişme” arasındaki fark bilinmez) ve toplum; adalet, hukukun üstünlüğü, verimlilik, hesap verilebilirlik, işleyen kurumlar gibi talepler yerine kendini ilgilendiren avanta ve çıkar arayışı içerisinde tercihler yapmaya devam ediyor. (Türkiye’de bu daha çok imar affı, vergi affı, bürokraside istihdam, vs. gibi taleplerle tezahür eder).
Temelde süreç kompleks ve grift gibi görünse de aslında tıpkı Aziz Nesin öykülerindeki kadar geleneksel, bilindik, yalın ve basit. Toplum kendi avanta ve çıkar arayışı ile – kendi eliyle – kendi Zübük’lerini yaratıp, onlardan avanta ve çıkarını umar; ta ki kendisi mevcudiyetinde katkısı olduğu sistemin kurbanı olana kadar…
Sonrasında her bir yeni“krizde” toplum yine kendisini avutacak ve yeni masallar anlatıp, küçük çıkar kırıntıları sunacak yeni Zübükler yaratır…
Bizler, bu konu üzerinde hesaplar yapıp, yazıp – çizenler, konuşanlar ise, elli yıl sonra geriye dönüp baktığımızda bu süreci, ya bir toplumun hızla çöküşe ve sefalete sürüklendiği, şark kurnazlığını ilerlemeye tercih etmesinin sonuçları ile yüzleşmeye başladığı dönem; ya da büyük bir dibe vuruşun ardından yeniden kurumlarını inşa ederek, Cumhuriyet’le birlikte başladığı kalkınma, gelişme ve ilerleme sürecine, kaybettiği yılları telafi ederek devam eden bir toplum olmayı tercih ettiği yıllar olarak göreceğiz.
Saygılarımla