Martin Wolf: Dünya gerçekten borç içinde mi boğuluyor?
Martin Wolf, 365 trilyon dolarlık küresel borcun hemen kriz anlamına gelmediğini ancak yüksek faizlerin gelişmiş ülkelerin hareket alanını daralttığını yazdı.
30 Eylül 2026
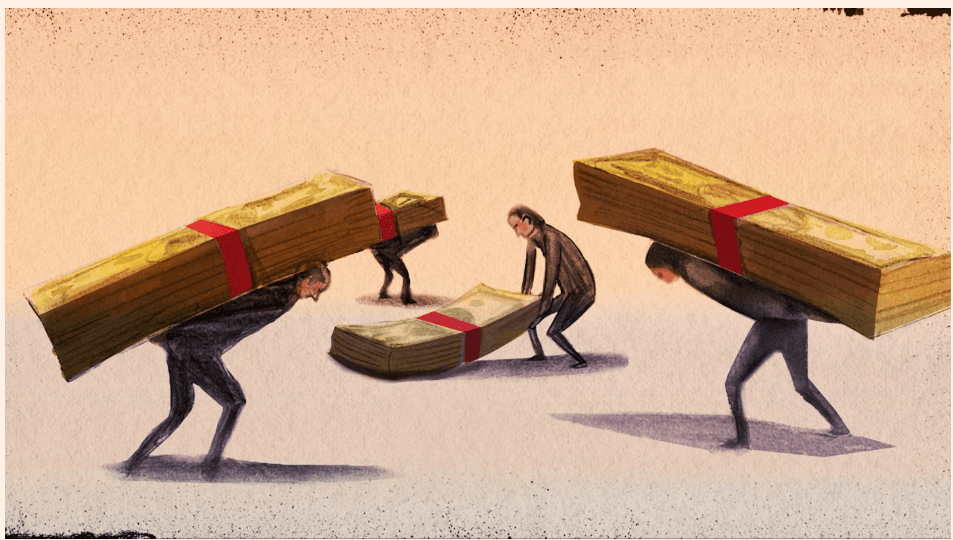
Financial Times baş ekonomi yorumcusu Martin Wolf, küresel borcun 365 trilyon dolara ulaşmasının tek başına yaklaşan bir kriz anlamına gelmediğini, ancak özellikle gelişmiş ülkelerde hızla artan faiz giderlerinin hükümetlerin hareket alanını giderek daralttığını yazdı. Wolf’a göre bugünkü tablo “felaketin arifesinde” olduğumuzu göstermiyor; asıl tehlike, sürdürülemez bir mali patikanın kriz ortaya çıkana kadar uzun süre devam edebilmesi.
Institute of International Finance’ın (IIF) son Global Debt Monitor raporuna göre küresel toplam borç 2026’nın ilk yarısında 365 trilyon dolara, yani dünya GSYH’sinin yüzde 311’ine ulaştı.
Martin Wolf’a göre bu devasa rakam doğal olarak endişe yaratıyor. IIF de özellikle gelişmiş ekonomilerde kamu borçlarının gidişatına dikkat çekiyor.
Rapora göre gelişmiş ülke hükümetleri artık faiz ödemelerine dünyanın YZ, savunma veya enerji yatırımlarının her birinden daha fazla para harcıyor.
IIF ayrıca borcun giderek makro-finansal bir meseleden çok siyasi bir soruna dönüştüğünü düşünüyor. Seçim dönemleri ve kısa vadeli çözümler borçlanmayı teşvik ederken, yeni borcun ekonomiye sağladığı fayda giderek azalıyor.
Borç oranı aslında çok fazla yükselmedi
Ancak Wolf, rakamların ilk bakışta göründüğünden daha karmaşık bir tablo sunduğuna dikkat çekiyor.
2018 ile Haziran 2026 arasında küresel borcun GSYH’ye oranındaki artış 10 yüzde puanın altında kaldı.
Küresel borç/GSYH oranı Covid sonrasında 2021 başında yüzde 337’ye kadar yükselmiş, ardından 2023 sonuna kadar yaklaşık 27 yüzde puanı gerilemişti.
Peki bu kadar büyük borç yükü nasıl küçüldü?
Wolf’un yanıtı basit: Enflasyon.
Yüksek enflasyon nominal ekonomik büyüklüğü artırarak mevcut borcun milli gelire oranını düşürdü. Tarihte bunun birçok örneği bulunuyor. İngiltere’nin İkinci Dünya Savaşı sonrasında biriken devasa kamu borcunu azaltmasında da enflasyon önemli rol oynamıştı.
Özellikle borcunu kendi bastığı para cinsinden çıkarabilen ülkeler açısından enflasyon, borç yükünün reel değerini azaltmanın klasik yollarından biri.
Ama enflasyonun faturası şimdi geliyor
Borç oranlarını düşüren enflasyon geride önemli bir miras bıraktı: yüksek faizler.
Gelişmiş ekonomilerde kamu borcunun faiz maliyeti Aralık 2021 ile Ağustos 2026 arasında GSYH’nin 1,5 puanı kadar yükselerek yüzde 3,3’e ulaştı.
ABD bunun en çarpıcı örneklerinden biri.
ABD’nin faiz giderleri Ocak 2021 ile 2026 arasında GSYH’ye oranla 1,6 yüzde puanı arttı.
Dolayısıyla hükümetler sadece daha büyük borç stoklarıyla değil, bu borcu çevirmek için giderek daha yüksek faiz faturalarıyla da karşı karşıya.
YZ borçlanması patlıyor
Borç piyasasındaki dikkat çekici gelişmelerden biri de YZ yatırımlarını finanse etmek amacıyla şirketlerin yaptığı tahvil ihraçları.
IIF, YZ bağlantılı şirket tahvili ihracının 2026’da 541 milyar dolara ulaşmasını bekliyor.
Üç yıl önce bu rakam yalnızca 90 milyar dolardı.
YZ yatırımlarındaki patlama bir yandan üretkenlik açısından büyük umut yaratırken, diğer taraftan küresel sermaye talebini artırıyor. Wolf’a göre bu yatırım dalgası faizlerin yükselmesine katkıda bulunarak kamu borcunun finansman maliyetini de dolaylı biçimde artırıyor.
YZ şirketleri ABD’den daha uzun vadeli borçlanıyor
Daha da dikkat çekici olan, YZ bağlantılı şirketlerin ABD Hazinesi’nden çok daha uzun vadeli borçlanabilmesi.
2026’da YZ bağlantılı şirket tahvillerinin ortalama vadesi 13,4 yıla yükseldi. Bu rakam 2024’te 11,5 yıldı.
ABD Hazine tahvillerindeki ortalama vade ise aynı dönemde 6,1 yıldan yalnızca 2,5 yıla geriledi.
Üstelik YZ şirketlerinin ödediği faiz, ABD Hazine tahvillerinden sadece yaklaşık 1 yüzde puanı daha yüksek.
Wolf’a göre ABD hükümetinin giderek daha kısa vadeli borçlanmaya yönelmesi önemli bir risk yaratıyor. Borcun daha sık çevrilmesi, faizlerde yaşanabilecek ani bir sıçramanın bütçeye çok daha hızlı yansımasına neden olabilir.
IIF özel sektörden daha az endişeli
IIF’in dikkat çekici değerlendirmelerinden biri de özel sektör ve gelişmekte olan ülkelerin borçlarından, gelişmiş ülkelerin kamu borçlarına kıyasla daha az endişe duyması.
Son dönemde tartışmaların merkezinde yer alan özel kredi piyasası, finans dışı şirketlerin toplam borçlarının yalnızca yaklaşık yüzde 5’ini oluşturuyor.
Gelişmekte olan ülkelerde ise 2026’da devletlerin Eurobond ihracı rekor hızda ilerliyor. IIF, daha güçlü ekonomik temellerin bu borçlanmayı desteklediğini belirtiyor.
ESG bağlantılı krediler de güçlü kalmaya devam ediyor. Yıl başından bu yana bu alandaki kredi hacmi 1 trilyon dolara ulaşmış durumda.
“İyi görünen tablo yanıltıcı olabilir”
IIF’e göre enflasyonun borç/GSYH oranlarını aşağı çekmesi gerçekte “aldatıcı derecede olumlu” bir tablo yaratıyor.
Sorun şu: Faiz oranları birkaç yıl öncesine göre yapısal olarak daha yüksek seviyelerde bulunuyor.
Buna karşılık hükümetlerin seçmenlere acı verecek harcama kesintileri veya vergi artışları uygulama isteği ve siyasi kapasitesi oldukça sınırlı.
Bu nedenle gelişmiş ekonomilerde kamu borçlarının hızla birikmeye devam etmesi riski bulunuyor.
Özellikle ABD’de borçlanmanın daha kısa vadeye kayması sorunu geçici olarak gizleyebilir. Ancak piyasa faizlerinde ani bir sıçrama yaşanırsa borç servis maliyetleri de hızla artabilir.
Böyle bir hareketin tetikleyicilerinden biri, kırılgan bir para biriminde yaşanacak sert değer kaybı olabilir.
Savaş, enerji ve ticaret savaşları
Wolf, borç dinamiklerini bozabilecek siyasi ve jeopolitik risklerin de arttığına dikkat çekiyor.
Savaşlar, enerji şokları ve daha büyük ticaret çatışmaları kamu maliyesi üzerindeki baskıyı artırabilir.
ABD’de ciddi iç siyasi çatışmalar veya Avrupa Birliği içinde işbirliğinin zayıflaması da riskler arasında.
Örneğin aşırı sağın Avrupa’da baskın bir siyasi güç haline gelmesi durumunda Almanya’nın Fransa gibi yüksek borçlu ülkelere verdiği örtülü desteğin devam edip etmeyeceği sorgulanabilir.
Wolf: Felaket yarın gelmeyebilir
Wolf’un IIF raporundan çıkardığı sonuç, dünyanın hemen bir borç krizinin eşiğinde olduğu değil.
Ancak büyük ekonomiler uzun vadede sürdürülemez bir mali patika üzerinde ilerlerken hareket alanlarını giderek kaybediyor.
Wolf bu noktada ekonomist Herbert Stein’ın ünlü sözünü hatırlatıyor:
“Sonsuza kadar devam edemeyecek bir şey, sonunda durur.”
Kriz olmadığı dönemlerde bile kamu borcunun sürekli ve hızlı biçimde artırılması sonsuza kadar sürdürülemez.
Ancak bunun ne zaman sona ereceğini tahmin etmek son derece zor.
Dornbusch yasası: Kriz geç gelir, sonra çok hızlı gelişir
Wolf burada bir başka ünlü ekonomist olan Rüdiger Dornbusch’un sözünü de hatırlatıyor:
“Krizlerin gelmesi hayal edebileceğinizden daha uzun sürer; ama geldiklerinde hayal edebileceğinizden daha hızlı gerçekleşirler.”
Dornbusch bu görüşünü özellikle Latin Amerika krizlerinden hareketle geliştirmişti.
Wolf ise günümüzde ABD ile Latin Amerika arasında giderek daha fazla benzerlik görülmeye başladığına dikkat çekiyor.
Yabancı para cinsinden borçlanan gelişmekte olan ülkeler kriz sırasında çoğu zaman dış finansman veya kurtarma programlarına ihtiyaç duyuyor.
Kendi para birimiyle borçlanabilen ülkelerde ise durum farklı.
Bu ülkeler para basabilir, borcun reel değerini enflasyon yoluyla azaltabilir veya yatırımcıları düşük faizlerle devlete borç vermeye zorlayan “finansal baskı” politikalarına başvurabilir.
ABD’nin ekonomik ve finansal gücü, yabancı yatırımcılar üzerinde dahi baskı kurmasına imkân verebilir. Ancak Wolf’a göre bu yöntemlerin hiçbiri sonsuza kadar çalışmaz.
İlk tercih yine enflasyon olabilir
Wolf’un analizinin en çarpıcı sonucu ise hükümetlerin büyüyen borç yükünü yönetmek için hangi yönteme başvuracağı konusunda.
Sermaye hareketlerinin kısıtlanması veya finansal baskı gibi yöntemler zaman içinde gündeme gelebilir.
Ancak tarihsel deneyime bakıldığında ilk tercih çoğu zaman enflasyon oluyor.
Wolf yazısını ABD Başkanı Donald Trump’ın Fed’den faizleri yüzde 1’e indirmesini istemesine gönderme yaparak bitiriyor:
“Trump başka neden Fed’in faizleri yüzde 1’e indirmesini istesin?”
Wolf’un temel mesajı, 365 trilyon dolarlık küresel borcun tek başına yaklaşan bir finansal felaketin göstergesi olmadığı. Asıl risk, yüksek borç stokunun kalıcı yüksek faizlerle birleşmesi ve hükümetlerin yeni bir kriz ortaya çıktığında kullanabilecekleri mali hareket alanının giderek daralması.
Piyasalarda yalnız değilsiniz
Bu haberle ilgili detaylı rapor ve analizlere, uzman desteğiyle Akanak Insights'a ulaşın.