İsdemir için "AL" önerisi
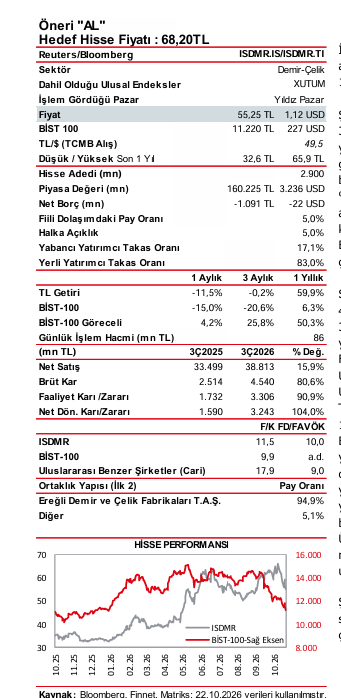
İsdemir 2026 üçüncü çeyrekte net kârını %103 artırarak 3,23 milyar TL'ye yükseltti. FAVÖK %59,9 büyürken satış hacmi %8,7 geriledi. Aracı kurumun önerisi AL.
24 Ekim 2026
İskenderun Demir ve Çelik (İsdemir), 2026 yılının üçüncü çeyreğinde net kârını geçen yılın aynı dönemine göre %103 artırarak 3,23 milyar TL'ye yükseltti. Satış hacmindeki %8,7'lik daralmaya rağmen gelirlerini %15,9 artıran şirket, operasyonel kârlılığında güçlü bir iyileşme kaydetti. FAVÖK %59,9 artarken, FAVÖK marjı %12,7'ye ulaştı. Şirketi değerlendiren aracı kurumun hisse için önerisi ise "AL" olarak korundu.
Net kâr yıllık bazda %103 arttı
Türkiye'nin önde gelen demir-çelik üreticilerinden İsdemir, 2026 yılının üçüncü çeyreğinde 3 milyar 234 milyon TL net dönem kârı açıkladı.
Şirket, geçen yılın aynı döneminde 1 milyar 590 milyon TL net kâr elde etmişti. Böylece yıllık net kâr artışı %103 olarak gerçekleşti.
Net kârdaki güçlü yükselişte, brüt kârlılıktaki toparlanma, operasyonel marjlardaki iyileşme ve finansman giderlerindeki azalma etkili oldu.
Buna karşılık şirketin net kârı bir önceki çeyreğe göre geriledi. Bu gelişmede, ikinci çeyrekte kurumlar vergisi oranındaki indirimin ertelenmiş vergi hesaplamalarına yansıması sonucunda oluşan yüksek vergi gelirinin yarattığı baz etkisi rol oynadı.
Dolayısıyla çeyreklik net kâr düşüşüne rağmen yıllık performansta belirgin bir toparlanma yaşandı.
Satış hacmi düştü, gelirler %15,9 yükseldi
İsdemir'in üçüncü çeyrek satış gelirleri, geçen yılın aynı dönemine göre %15,9 artarak 38 milyar 813 milyon TL'ye ulaştı.
Ancak gelirlerdeki artışa satış miktarındaki büyüme eşlik etmedi.
Şirketin toplam satış hacmi yıllık bazda %8,7 gerileyerek yaklaşık 1,3 milyon ton seviyesinde gerçekleşti.
Bu durum, şirketin daha düşük satış miktarına rağmen Türk lirası cinsinden daha yüksek gelir elde ettiğini gösteriyor.
Satışların coğrafi dağılımında da farklı bir görünüm ortaya çıktı.
Yurt içi satış gelirleri dolar bazında %3,1 gerilerken, ihracat gelirleri yaklaşık %5,1 arttı.
Böylece dış pazarlardaki gelir artışı, yurt içi satışlardaki zayıflığın bir bölümünü dengeledi.
Yassı ve uzun çelik ürünlerinde satışlar geriledi
Üçüncü çeyrekte İsdemir'in hem yassı hem de uzun çelik ürünlerinin satış miktarlarında düşüş kaydedildi.
Yassı ürün satışları yıllık bazda %9,5 azalarak 1 milyon 58 bin tona geriledi.
Uzun ürün satışları ise %5,4 düşüşle 247 bin ton seviyesinde gerçekleşti.
Böylece toplam satış miktarı 1 milyon 305 bin ton oldu.
Satış hacmindeki bu gerileme, demir-çelik sektöründe talep koşullarının şirketin faaliyetleri üzerinde baskı oluşturmaya devam ettiğini gösteriyor.
Bununla birlikte operasyonel kârlılıktaki artış, satış hacmindeki düşüşün finansal sonuçlar üzerindeki etkisinin sınırlanabildiğine işaret ediyor.
Brüt kâr %80,6 arttı, marjlar güçlendi
İsdemir'in üçüncü çeyrekte satışların maliyeti yıllık bazda %10,6 artarak 34 milyar 272 milyon TL oldu.
Satış gelirlerinin maliyetlerden daha hızlı büyümesi, brüt kârlılıkta belirgin bir iyileşme sağladı.
Şirketin brüt kârı geçen yılın aynı dönemine göre %80,6 artarak 4 milyar 540 milyon TL'ye ulaştı.
Brüt kâr marjı ise 4,2 puan yükselerek %11,72 seviyesine çıktı.
Bu gelişme, üçüncü çeyrek finansal sonuçlarının en dikkat çekici unsurlarından biri oldu.
Satış miktarındaki daralmaya rağmen brüt kârın güçlü biçimde yükselmesi, şirketin operasyonel kârlılığında toparlanma yaşandığını ortaya koydu.
FAVÖK %59,9 artışla 4,94 milyar TL'ye ulaştı
İsdemir'in faiz, amortisman ve vergi öncesi kârı (FAVÖK), üçüncü çeyrekte yıllık bazda %59,9 artarak 4 milyar 937 milyon TL olarak hesaplandı.
Şirketin 2025 yılının aynı dönemindeki FAVÖK'ü 3 milyar 88 milyon TL düzeyindeydi.
FAVÖK marjı ise geçen yılki %9,2 seviyesinden %12,7'ye yükseldi.
Böylece şirketin operasyonel kârlılığında hem tutar hem de marj açısından güçlü bir iyileşme gerçekleşti.
Demir-çelik sektöründe yakından takip edilen ton başına FAVÖK göstergesi de toparlanmaya işaret etti.
Şirketin açıkladığı verilere göre nihai ürün bazında ton başına FAVÖK, 2026 yılının ilk dokuz ayında 71 dolar olarak gerçekleşti.
Bu rakam, 2025 yılındaki 58 dolar seviyesinin üzerinde bulunuyor.
Ton başına kârlılıktaki artış, şirketin üretim ve satış faaliyetlerinden elde ettiği operasyonel getirinin güçlendiğini gösteriyor.
Finansman giderlerinde belirgin azalma
İsdemir'in üçüncü çeyrek sonuçlarını destekleyen bir diğer unsur, net finansman giderlerindeki düşüş oldu.
Şirket, geçen yılın aynı döneminde 344 milyon TL net finansman gideri kaydetmişti.
2026 yılının üçüncü çeyreğinde ise net finansman gideri 141 milyon TL'ye geriledi.
Böylece finansman giderleri yıllık bazda yaklaşık %59 azaldı.
Operasyonel kârlılıktaki toparlanma ve finansman giderlerindeki düşüşün katkısıyla şirketin vergi öncesi kârı 3 milyar 233 milyon TL'ye yükseldi.
Finansman giderlerindeki gerileme, yüksek faiz ortamında şirketin kârlılığını destekleyen önemli gelişmelerden biri olarak öne çıktı.
İlk dokuz ayda net kâr 12,46 milyar TL'ye çıktı
Üçüncü çeyrekte elde edilen kârla birlikte İsdemir'in 2026 yılının ilk dokuz aylık dönemindeki toplam net kârı 12 milyar 463 milyon TL'ye ulaştı.
Şirket, 2025 yılının aynı döneminde 4 milyar 630 milyon TL net kâr açıklamıştı.
Böylece dokuz aylık net kâr yaklaşık %169 artış gösterdi.
Bu performans, şirketin yılın ilk üç çeyreğinde geçen yıla kıyasla önemli ölçüde daha yüksek kârlılık elde ettiğini ortaya koyuyor.
Ancak üçüncü çeyrekte net kârın bir önceki döneme göre gerilemesinde vergi kaynaklı baz etkisinin bulunduğu dikkate alındığında, sürdürülebilir kârlılığın değerlendirilmesinde operasyonel göstergeler daha fazla önem taşıyor.
Net nakit pozisyonu 1,1 milyar TL'ye geriledi
İsdemir'in bilançosunda dikkat çeken gelişmelerden biri de net nakit pozisyonundaki azalma oldu.
Şirketin 2026 yılının ikinci çeyreğinde 2,7 milyar TL seviyesinde bulunan net nakit pozisyonu, üçüncü çeyrek sonunda 1,1 milyar TL'ye geriledi.
Böylece net nakit pozisyonunda çeyreklik bazda 1,6 milyar TL azalma yaşandı.
Şirket pozitif net nakit konumunu korumakla birlikte, nakit pozisyonundaki gerileme önümüzdeki dönemlerde izlenecek bilanço göstergeleri arasında yer alıyor.
Aracı kurumun İsdemir için tavsiyesi: AL
İsdemir'in üçüncü çeyrek sonuçlarını değerlendiren aracı kurum, hisse senedi için "AL" önerisini sürdürüyor.
Finansal sonuçlarda öne çıkan olumlu unsurlar arasında yıllık net kâr artışı, brüt kâr marjındaki toparlanma, FAVÖK büyümesi ve finansman giderlerindeki düşüş bulunuyor.
Buna karşılık satış hacmindeki daralma ve net nakit pozisyonundaki azalma, dikkatle izlenmesi gereken gelişmeler olarak öne çıkıyor.
Şirketin finansal performansında özellikle ton başına FAVÖK, yassı ve uzun ürün satış hacimleri ile operasyonel marjların seyri belirleyici olmaya devam edecek.
Sonuç: Satış hacmi zayıf, operasyonel kârlılık güçlü
İsdemir'in üçüncü çeyrek bilançosu, demir-çelik sektöründe satış hacmi ile kârlılık arasında önemli bir ayrışmaya işaret ediyor.
Şirketin toplam satış miktarı %8,7 azalmasına rağmen satış gelirleri %15,9, brüt kârı %80,6 ve FAVÖK'ü %59,9 arttı.
Net kâr ise yıllık bazda iki katından fazla yükselerek 3,23 milyar TL'ye ulaştı.
Bununla birlikte satış miktarlarındaki gerileme, net nakit pozisyonundaki azalma ve çeyreklik net kârdaki düşüş, bilançonun diğer önemli başlıklarını oluşturuyor.
İsdemir'in üçüncü çeyrek sonuçlarının ana mesajı, satış hacmindeki daralmaya rağmen operasyonel kârlılığın belirgin biçimde güçlenmiş olması.
Önümüzdeki dönemde bu toparlanmanın sürdürülebilirliği, çelik ürünlerine yönelik talep, satış fiyatları, üretim maliyetleri ve şirketin nakit yaratma kapasitesine bağlı olacak.
Ziraat Yatırım
Güldem Atabay ve Atilla Yeşilada tarafından kaleme alınan GADT Raporlarına abone olmak ister misiniz?
Bize e-mail atın: istanbulanalytics@gmail com
Raporlar ücretlidir, yatırım önerisi içermez.
Piyasalarda yalnız değilsiniz
Bu haberle ilgili detaylı rapor ve analizlere, uzman desteğiyle Akanak Insights'a ulaşın.