Borsa İstanbul'da da yaşanabilir mi? MSCI uyarısı Endonezya borsasında 28 yılın en büyük çöküşünü tetikledi
MSCI'nın statü düşürme uyarısıyla Endonezya borsası yüzde 11 çöktü. Benzer uyarı alan Türkiye'de Borsa İstanbul için riskler neler?
16 Ekim 2026
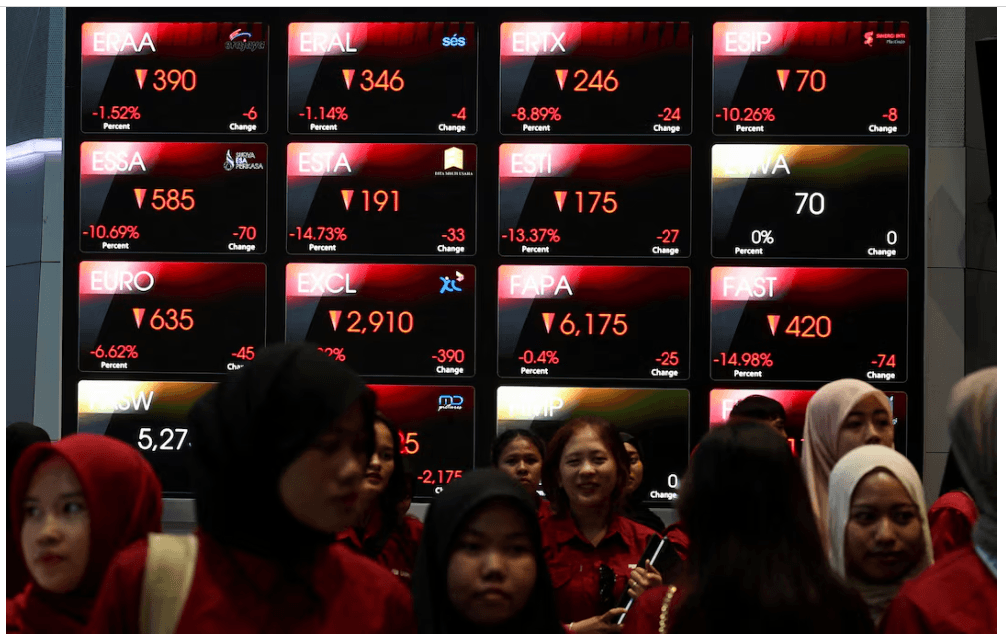
MSCI'nın Endonezya'nın gelişen piyasa statüsünü kaybedebileceği ve doğrudan bağımsız piyasa kategorisine düşürülebileceği uyarısı, Jakarta borsasında tarihi bir satış dalgasına yol açtı. Endeks gün içinde yüzde 11 gerileyerek Ocak 1998'den bu yana en sert düşüşünü yaşadı. Yılbaşından bu yana yüzde 39 değer kaybeden Endonezya borsasından 4,9 milyar dolarlık yabancı sermaye çıktı. MSCI'nın Türkiye için de benzer bir uyarıda bulunması, Borsa İstanbul açısından Endonezya örneğini önemli hale getiriyor.
MSCI uyarısı Jakarta borsasını çökertti
Endonezya hisse senedi piyasası, uluslararası endeks sağlayıcısı MSCI'nın ülkenin gelişen piyasa statüsünü kaybedebileceğini açıklamasının ardından tarihi bir satış dalgasıyla karşılaştı.
Jakarta Composite Index (JCI), cuma günü işlemler sırasında yüzde 11'e varan düşüş kaydetti. Bu, Ocak 1998'den bu yana görülen en sert günlük kayıp oldu.
Seansın açılışında yaşanan yoğun satış baskısı nedeniyle borsada işlemler 30 dakika süreyle durduruldu.
Endonezya borsası, yılbaşından bu yana zaten dünyanın en kötü performans gösteren hisse senedi piyasaları arasında bulunuyordu. Son düşüşle birlikte endeksin 2026 başından itibaren kaybı yaklaşık yüzde 39'a ulaştı.
Satış baskısı döviz piyasasına da yansıdı.
Endonezya rupisi dolar karşısında yüzde 0,7 değer kaybederek 18.063 seviyesine geriledi ve haziran başında görülen tarihi düşük seviyesine yaklaştı.
Endonezya Merkez Bankası, rupinin ekonomik temellerle uyumlu istikrarını korumakta kararlı olduğunu açıkladı.
MSCI: Endonezya gelişen piyasa statüsünü artık hak etmiyor
MSCI, Endonezya'nın mevcut piyasa yapısının gelişen piyasa sınıflandırmasının gerektirdiği standartları karşılamadığını belirtti.
Kuruluş, ülkenin gelişen piyasa kategorisinden çıkarılarak bağımsız piyasa (Standalone Market) statüsüne alınmasına yönelik bir danışma süreci başlattı.
MSCI'ya göre Endonezya'daki piyasa sorunları o kadar ciddi ki, ülkenin yalnızca sınır piyasa (Frontier Market) kategorisine düşürülmesi bile mevcut koşulları yeterince yansıtmayabilir.
Bu nedenle doğrudan bağımsız piyasa statüsüne geçiş seçeneği değerlendiriliyor.
MSCI, piyasa yönetimi ve işleyişinde somut iyileşmeler görülmediği takdirde yeniden sınıflandırma sürecini ilerletmeyi planlıyor.
Danışma süreci 30 Nisan 2027'ye kadar devam edecek. Nihai kararın ise 30 Haziran 2027'ye kadar açıklanması bekleniyor.
Koordineli işlemler ve piyasa manipülasyonu endişesi
MSCI'nın Endonezya'ya yönelik temel eleştirileri, piyasa şeffaflığı ve düzenleyici kurumların etkinliği üzerinde yoğunlaşıyor.
Kuruluş, ülkede şüpheli koordineli hisse işlemlerinin devam ettiğine ve bu işlemlere karşı anlamlı yaptırımlar uygulandığına ilişkin yeterli kanıt bulunmadığına dikkat çekti.
MSCI açıklamasında, Endonezya makamlarının reform adımlarına rağmen piyasanın sağlıklı işleyişine ilişkin ciddi endişelerin sürdüğünü belirtti.
Endonezya hükümeti ve sermaye piyasası kurumları, yatırımcı güvenini yeniden sağlamak amacıyla çeşitli düzenlemeler açıklamıştı.
Ancak MSCI, yeni kuralların ilan edilmesinin yeterli olmadığını, uygulamada somut ve kalıcı sonuçların görülmesi gerektiğini vurguluyor.
Bu değerlendirme, Türkiye'deki fon krizi nedeniyle MSCI'nın dile getirdiği endişelerle önemli benzerlikler taşıyor.
Yabancı yatırımcılar 4,9 milyar dolar çekti
Bloomberg tarafından derlenen verilere göre, yabancı yatırımcılar yılbaşından bu yana Endonezya hisse senedi piyasasından net 4,9 milyar dolar çıkış gerçekleştirdi.
Yabancı sermaye çıkışları, hisse senedi fiyatlarının yanı sıra ülkenin para birimi üzerinde de baskı yarattı.
Endonezya rupisi yılbaşından bu yana dolar karşısında yaklaşık yüzde 8 değer kaybederek Asya'nın en kötü performans gösteren para birimi oldu.
Bank of Nassau 1982 Başekonomisti Win Thin, MSCI'nın son kararının Endonezya piyasasının uluslararası yatırım yapılabilirlik standartları açısından süregelen bozulmasını yansıttığını söyledi.
Thin, hisse senedi piyasasından ilave sermaye çıkışları yaşanabileceği uyarısında bulundu.
PT Kiwoom Sekuritas Indonesia Araştırma Başkanı Liza Camelia Suryanata ise Endonezya'nın uluslararası endekslerdeki konumu netleşene kadar yabancı satışlarının ve piyasa oynaklığının devam etmesini beklediklerini belirtti.
Suryanata, Jakarta endeksinde daha derin bir düzeltme yaşanabileceğini ifade etti.
Borsada yeni devre kesiciler gündemde
Endonezya borsasında yaşanan sert satışlar, piyasanın devre kesici mekanizmalarını da harekete geçirdi.
İlk sert düşüşün ardından işlemler 30 dakika durduruldu.
Endonezya Borsası'nın kurallarına göre endeksteki kayıp yüzde 15'e ulaşırsa işlemler yeniden 30 dakika süreyle durdurulacak.
Düşüşün yüzde 20'ye ulaşması halinde ise işlemler günün geri kalanında tamamen askıya alınacak.
Bu mekanizmalar, aşırı fiyat hareketleri sırasında yatırımcılara yeniden değerlendirme fırsatı sunmayı ve düzensiz işlemleri sınırlamayı amaçlıyor.
Bağımsız piyasa statüsü neden bu kadar tehlikeli?
MSCI'nın değerlendirdiği bağımsız piyasa sınıflandırması, uluslararası yatırımcılar açısından gelişen piyasa statüsünün kaybedilmesinden daha ağır sonuçlar doğurabilir.
Standalone Market kategorisi, MSCI'nın gelişen veya sınır piyasa endekslerine dahil edilme kriterlerini karşılamayan ülkeleri kapsıyor.
Arjantin, Lübnan ve Filistin bu sınıflandırmada yer alan piyasalar arasında bulunuyor. Asya'da ise mevcut durumda bu statüye sahip bir piyasa bulunmuyor.
Endonezya'nın bağımsız piyasa kategorisine alınması, MSCI gelişen piyasa endekslerini takip eden pasif fonların Endonezya hisselerini portföylerinden çıkarmasını gerektirebilir.
Gelişen piyasa endekslerini referans alan aktif fon yöneticileri de pozisyonlarını azaltabilir.
Üstelik ülkenin sınır piyasa endekslerinin de dışında kalması, farklı yatırımcı gruplarından gelebilecek sermaye girişlerini sınırlayabilir.
Bu durum, hisse senedi fiyatları ve piyasa likiditesi üzerinde kalıcı baskı oluşturma riski taşıyor.
Bununla birlikte pasif fonların önemli bir bölümünün, MSCI'nın nihai kararını beklemesi mümkün. Aktif fon yöneticileri ise daha erken pozisyon azaltmaya başlayabilir.
Endonezya reform yaptı ama MSCI ikna olmadı
Endonezya makamları, olası statü kaybını önlemek amacıyla bir dizi sermaye piyasası reformu açıkladı.
Bu adımlar arasında yüzde 1'in üzerinde pay sahibi olan yatırımcıların daha ayrıntılı açıklanması, yatırımcı sınıflandırmalarının geliştirilmesi ve halka açık şirketlerde asgari fiili dolaşım oranının yüzde 15'e çıkarılmasına yönelik yol haritası bulunuyor.
Yetkililer ayrıca borsanın ortaklık ve yönetim yapısını değiştirmeye yönelik çalışmalar yürütüyor.
Endonezya Borsası, MSCI'nın yeniden sınıflandırma önerisinin gerekçeleri ve değerlendirme kriterleri hakkında açıklama talep edeceğini bildirdi.
Borsa yönetimi, ülkede önemli reformlar gerçekleştirildiğini savunuyor.
Ancak MSCI, açıklanan önlemlerin tutarlı biçimde uygulanması ve piyasa işleyişinde ölçülebilir iyileşmeler sağlandığının kanıtlanması gerektiğini belirtiyor.
Kuruluş, haziran ayında da şeffaflık önlemlerinin etkinliğini değerlendirmek için daha fazla zamana ihtiyaç duyduğunu açıklayarak Endonezya hisselerine ilişkin incelemesini ertelemişti.
Son açıklamasında ise Endonezya menkul kıymetlerini etkileyen bazı endeks değişikliklerine yönelik dondurma kararının ikinci bir duyuruya kadar devam edeceğini bildirdi.
Buna karşılık FTSE Russell, ekim ayının başında Endonezya'nın gelişen piyasa statüsünü koruduğunu teyit etmişti.
Borsa İstanbul'da da aynı senaryo yaşanabilir mi?
Endonezya'da yaşananlar, MSCI'nın Türkiye'ye yönelik son uyarısının ardından Borsa İstanbul açısından da dikkat çekici bir örnek oluşturuyor.
MSCI, Türk hisse senetlerine yönelik bazı endeks değişikliklerini derhal geçerli olmak üzere dondurdu.
Kuruluş, yatırım fonları ile bazı küçük halka açık şirketler arasındaki ilişkiler, şüpheli koordineli işlemler ve fiili dolaşım oranlarının güvenilirliği konusunda endişeler bulunduğunu açıkladı.
Türkiye'nin gelişen piyasa statüsü şimdilik korunuyor.
Ancak MSCI, Haziran 2027'ye kadar piyasa bütünlüğü konusunda yeterli ilerleme sağlanmaması halinde Türkiye'nin sınır piyasa veya bağımsız piyasa kategorisine düşürülmesine yönelik bir danışma süreci başlatabileceğini bildirdi.
Türkiye'de fon krizi sonrasında yaşanan sert satışlar, yatırımcı güvenini olumsuz etkiledi. BIST 100 endeksi de mayıs ayında ulaştığı rekor kapanış seviyesinden yüzde 20'nin üzerinde geriledi.
Endonezya ile Türkiye arasındaki en önemli benzerlik, uluslararası endeks sağlayıcılarının piyasa şeffaflığı, koordineli işlemler ve düzenleyici yaptırımlar konusunda somut sonuçlar talep etmesi.
Bununla birlikte iki ülkenin piyasa yapıları, yabancı yatırımcı pozisyonları ve endeks ağırlıkları farklı olduğundan Endonezya'daki yüzde 11'lik günlük düşüşün Türkiye'de de tekrarlanacağı sonucuna varılamaz.
Türkiye için asıl risk yabancı fonların zorunlu satışları
MSCI'nın Türkiye'nin statüsünü düşürmesi halinde en önemli risklerden biri, gelişen piyasa endekslerini takip eden fonların Türk hisselerini satmak zorunda kalması olacak.
Özellikle büyük ölçekli ve uluslararası endekslerde yüksek ağırlığa sahip şirketler bu satışlardan etkilenebilir.
Ayrıca aktif fon yöneticilerinin Türkiye riskini azaltması, piyasadaki yabancı sermaye çıkışlarını artırabilir.
Ancak MSCI'nın mevcut kararı Türkiye'nin gelişen piyasa statüsünü değiştirmiyor. Dolayısıyla bugün itibarıyla söz konusu sınıflandırma nedeniyle zorunlu bir satış gerekliliği bulunmuyor.
Türkiye açısından belirleyici konu, sermaye piyasası otoritelerinin fon krizine ilişkin soruşturmalarda somut sonuçlar ortaya koyması ve fiili dolaşım verilerinin bağımsız biçimde doğrulanmasını sağlayacak şeffaflık standartlarını geliştirmesi olacak.
Endonezya örneği, uluslararası endeks sağlayıcılarının uyarılarının piyasalarda ne kadar sert tepkilere yol açabileceğini gösteriyor. Türkiye için aynı sonucun kaçınılmaz olduğu söylenemez. Ancak MSCI'nın Haziran 2027 takvimi, Borsa İstanbul ve düzenleyici kurumlar açısından göz ardı edilemeyecek bir risk oluşturuyor.
Güldem Atabay ve Atilla Yeşilada tarafında kaleme alınan GADT Raporlarına abone olmak ister misiniz?
Bize e-mail atın: istanbulanalytics@gmail com
Raporlar ücretlidir, yatırım önerisi içermez
Piyasalarda yalnız değilsiniz
Bu haberle ilgili detaylı rapor ve analizlere, uzman desteğiyle Akanak Insights'a ulaşın.