Altın Neden Durmuyor? Satışların Arkasında Büyüyen Nakit Baskısı (Robin Brooks)
Altın piyasasında derinleşen satışlar, yüksek reel faizlerin yarattığı baskının ötesinde, yatırımcıların nakit ihtiyacının ve borçla taşınan pozisyonları kapatma eğiliminin güçlendiğine işaret ediyor. Doların geniş bir para birimi grubuna karşı hızla değer kazanması, bakırdaki zayıflama ve altındaki gerilemenin aynı dönemde belirginleşmesi, piyasalarda kaldıraç azaltma ihtimalini öne çıkarıyor.
21 Kasım 2026
Altın piyasasında derinleşen satışlar, yüksek reel faizlerin yarattığı baskının ötesinde, yatırımcıların nakit ihtiyacının ve borçla taşınan pozisyonları kapatma eğiliminin güçlendiğine işaret ediyor. Doların geniş bir para birimi grubuna karşı hızla değer kazanması, bakırdaki zayıflama ve altındaki gerilemenin aynı dönemde belirginleşmesi, piyasalarda kaldıraç azaltma ihtimalini öne çıkarıyor.
Buradaki kritik ayrıntı, altının reel faizlerin yükseliş hızını kestiği günlerde de değer kaybetmesi. Bu ayrışma, satışları yalnızca para politikası beklentileriyle açıklamayı zorlaştırıyor. Yatırımcıların risklerini küçültmek veya başka piyasalardaki zararlarını karşılamak için likit varlıklarını satması, fiyat hareketlerinin giderek daha önemli bir parçası haline gelmiş olabilir.
Altındaki satışın niteliği değişiyor
Altın faiz ödemeyen bir varlık olduğu için, enflasyondan arındırılmış tahvil getirilerinin yükselmesi yatırımcı açısından alternatif maliyeti artırıyor. Güvenli kabul edilen bir tahvilden daha yüksek reel getiri elde edilebildiğinde, altın tutmanın cazibesi azalabiliyor. Son dönemde daha sıkı para politikası beklentilerinin altın üzerindeki baskısının temelinde bu ilişki bulunuyor.
Ancak bu mekanizma, son satış dalgasının tamamını açıklamıyor. Reel getirilerdeki yükseliş durulurken altının düşmeye devam etmesi, piyasada ek bir satış baskısı oluştuğunu düşündürüyor. Bunun olası açıklamalarından biri, yatırımcıların altına ilişkin uzun vadeli beklentilerini değiştirmeden de satış yapmak zorunda kalması.
Borçla yatırım yapan bir fon, portföyünün başka bir bölümünde zarar ettiğinde teminatını artırmak zorunda kalabilir. Bu durumda satılacak varlık, mutlaka zarara yol açan varlık olmaz. Hızlı biçimde nakde çevrilebilen altın da finansman ihtiyacını karşılamak için elden çıkarılabilir.
Doların geniş tabanlı yükselişi neden önemli?
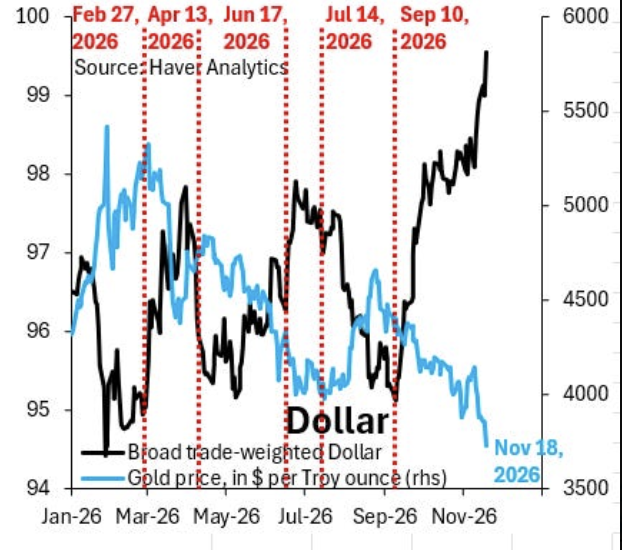
İzlenen geniş dolar göstergesi, yalnızca birkaç büyük gelişmiş ülkenin para birimini değil, gelişmiş ve gelişmekte olan toplam 26 ülkenin para birimini kapsıyor. Dolayısıyla buradaki yükseliş, doların dar bir coğrafyaya karşı güçlenmesinden daha kapsamlı bir hareketi gösteriyor.
Özellikle gelişmekte olan ülke para birimlerinde eş zamanlı kayıplar görülmesi, yatırımcıların riskli pozisyonlardan çıkıp dolara yöneldiği ihtimalini güçlendiriyor. Bununla birlikte, doların yükselmesi tek başına zorunlu satışların başladığını kanıtlamıyor. Altın ve bakırdaki hareketlerle birlikte değerlendirildiğinde ise finansal koşulların sıkılaştığına ilişkin daha güçlü bir tablo ortaya çıkıyor.
Petroldeki düşüş para politikasının etkisini ağırlaştırabilir
Petrol fiyatlarının gerilemesi ilk bakışta enflasyon açısından olumlu bir gelişme. Enerji maliyetlerinin düşmesi, taşımacılıktan üretime kadar birçok alanda fiyat baskısını hafifletebilir. Ancak para politikası yeterince hızlı uyum sağlamadığında, bu gelişme ekonominin karşılaştığı reel faiz yükünü artırabilir.
Burada belirleyici ayrım, gerçekleşen enflasyon ile beklenen enflasyon arasındaki fark. Piyasa açısından reel getiri, kabaca nominal tahvil getirisi ile beklenen enflasyon arasındaki fark üzerinden değerlendirilir. Petrol fiyatlarındaki düşüş enflasyon beklentilerini aşağı çekerken nominal getiriler aynı ölçüde gerilemezse, reel getiriler yükselir. Petrolün ucuzlaması bu sonucu otomatik olarak doğurmaz; beklentilerin ve tahvil fiyatlarının nasıl değiştiği önem taşır.
Bu nedenle enerji fiyatları gerilerken faiz artırımı söyleminin sertleşmesi, ekonomiye uygulanan sıkılaştırmanın beklenenden daha güçlü hissedilmesine yol açabilir. Borçlanma maliyetlerinin reel olarak yükselmesi, tüketim ve yatırım kararlarını baskılarken finansal varlıkların değerlemelerini de zorlayabilir.
Petrolün altına verdiği destek zayıflıyor
İncelenen dönemde petrol fiyatlarındaki düşüşün altına destek verdiği görülüyor. Bu ilişki ilk bakışta alışılmışın dışında görünebilir. Ancak daha ucuz petrolün enflasyon baskısını hafifleteceği ve ilave faiz artışlarına duyulan ihtiyacı azaltacağı beklentisi, altın için olumlu çalışabilir.
Buna karşılık Brent petrolünün varil başına 90 doların altına yerleşmesiyle, bu destekleyici etkinin zayıfladığı hesaplanıyor. Burada 90 dolar seviyesini altının yönünü belirleyen kalıcı bir eşik olarak değerlendirmemek gerekiyor. Asıl mesele, petrol fiyatındaki düşüşün ne kadarının beklentilere girdiği ve bundan sonraki hareketlerin faiz görünümünü ne ölçüde değiştireceği.
Petrol gerilerken piyasa daha sert bir para politikası patikasını fiyatlamayı sürdürüyorsa, enerji maliyetlerindeki rahatlamanın altına sağlayacağı katkı sınırlı kalabilir. Böyle bir ortamda nakit talebi ve pozisyon kapatma baskısı, petrol kaynaklı desteğin önüne geçebilir.
Fiyat modelindeki “korku faktörü” ne anlatıyor?
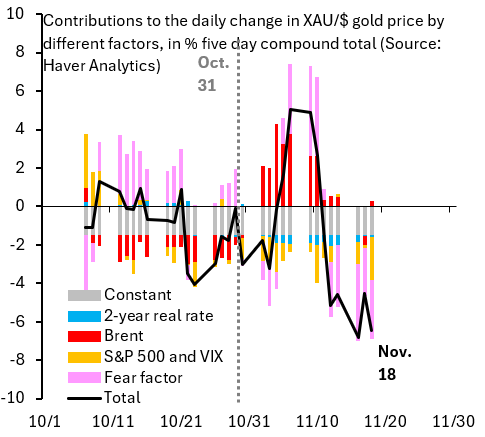
Altındaki hareketi ayrıştırmak için kullanılan regresyon çalışması; günlük fiyat değişimlerini iki yıllık reel tahvil getirisindeki değişim, Brent petrolündeki hareket ve hisse senetleri ile oynaklık göstergesinin birleşik etkisi üzerinden açıklamaya çalışıyor. Bu değişkenlerle açıklanamayan bölüm ise “korku faktörü” olarak adlandırılıyor.
Hesaplamada günlük dalgalanmaları azaltmak amacıyla beş günlük bileşik getiriler kullanılıyor. Böylece tek bir işlem günündeki sert hareket yerine, birkaç güne yayılan satış baskısı daha görünür hale geliyor.
Modelin öne çıkardığı bulgu, son dönemde altındaki kaybın önemli bölümünün seçilen değişkenlerle açıklanamaması. Reel faiz artışının aşağı yönlü katkısı bulunmasına rağmen, açıklanamayan negatif bileşenin daha belirgin hale geldiği görülüyor.
Ancak bu sonuç dikkatle okunmalı. Bir modelin açıklayamadığı hareketin tamamını yatırımcı korkusuna bağlamak mümkün değil. Fon çıkışları, teknik işlemler, pozisyon yoğunlaşması ve modele dahil edilmeyen başka değişkenler de aynı bölümde yer alabilir. Dolayısıyla “korku faktörü”, doğrudan ölçülmüş bir panik göstergesinden çok, araştırılması gereken ek satış baskısının işareti olarak değerlendirilmeli.
Bakırdaki zayıflama satışın kapsamını genişletiyor
Bakırın da altınla birlikte gerilemesi, hareketin yalnızca değerli metallere özgü olmadığını düşündürüyor. Sanayi üretimine duyarlı olan bakır, büyüme beklentilerindeki bozulmadan etkilenebilir. Aynı zamanda emtia pozisyonlarının topluca küçültüldüğü dönemlerde de satış baskısıyla karşılaşabilir.
Altın ve bakırın gerilemesiyle doların yükselmesinin aynı anda hızlanması, ortak bir finansman veya risk azaltma dinamiği ihtimalini artırıyor. Yine de bu eş zamanlılık, tek başına sistem genelinde bir likidite sorunu bulunduğunu göstermiyor.
Ayrımı yapabilmek için satışların diğer piyasalara yayılıp yayılmadığına bakılması gerekiyor. Kredi risk primlerinin açılması, alım ve satım fiyatları arasındaki farkların büyümesi ve fonlama maliyetlerinin yükselmesi, kaldıraç azaltma yorumunu güçlendirecek gelişmeler arasında bulunuyor.
Asıl risk, satışların birbirini beslemesi
Borçla taşınan pozisyonlarda fiyat düşüşü teminat ihtiyacını artırabilir. Teminatı karşılamak için yapılan satışlar fiyatları daha da aşağı çekerse, yeni yatırımcılar da pozisyon küçültmek zorunda kalabilir. Böylece başlangıçta sınırlı görünen bir düzeltme, kendi kendini besleyen bir satış döngüsüne dönüşebilir.
İran çevresinde çatışmaların yeniden şiddetlenmesi bu süreci daha karmaşık hale getirebilir. Jeopolitik gerilim altına güvenli liman talebi getirebileceği gibi, petrolü ve enflasyon beklentilerini yükselterek faizlerin daha uzun süre yüksek kalacağı düşüncesini de güçlendirebilir. İlk aşamada hangi etkinin baskın çıkacağı, yatırımcıların nakit ve teminat ihtiyacına bağlı olacaktır.
Altın açısından uzun vadeli kamu borcu ve para birimlerinin satın alma gücüne ilişkin kaygılar önemini koruyabilir. Ancak bu kaygılar, kısa vadeli zorunlu satışlara karşı koruma sağlamaz. Önümüzdeki dönemde belirleyici olan, reel getirilerin seyri kadar dolar talebinin gücü ve satış baskısının finansman piyasalarına yayılıp yayılmadığı olacaktır.
Yazının orjinal hali: https://robinjbrooks.substack.com/p/is-this-still-a-good-family-fight?utm_source=chatgpt.com
Piyasalarda yalnız değilsiniz
Bu haberle ilgili detaylı rapor ve analizlere, uzman desteğiyle Akanak Insights'a ulaşın.