ABD’nin güvenli liman avantajı aşınıyor: Tahvil piyasasında İsviçre ve Almanya ayrışması
ABD, Hazine tahvillerinin güvenliğine ve likiditesine duyulan talep sayesinde uzun yıllar benzer gelişmiş ülkelere göre daha düşük maliyetle borçlanabildi. Ancak bu avantaj zaman içinde aşındı ve tersine döndü. Döviz kuru riski giderilerek yapılan karşılaştırmalarda ABD, artık bazı gelişmiş ülkelerden daha yüksek faiz ödüyor.
22 Kasım 2026
ABD, Hazine tahvillerinin güvenliğine ve likiditesine duyulan talep sayesinde uzun yıllar benzer gelişmiş ülkelere göre daha düşük maliyetle borçlanabildi. Ancak bu avantaj zaman içinde aşındı ve tersine döndü. Döviz kuru riski giderilerek yapılan karşılaştırmalarda ABD, artık bazı gelişmiş ülkelerden daha yüksek faiz ödüyor.
Ekonomist Robin Brooks’un hesaplamaları, bu değişimin ani bir güven kaybından çok, yıllara yayılan bir süreç olduğunu gösteriyor. Artan kamu borcu ve büyük bütçe açıkları, Hazine tahvillerinin yatırımcı gözündeki ayrıcalıklı konumunu zayıflatan unsurlar arasında öne çıkıyor.
İsviçre ve Almanya ile yapılan karşılaştırma ise güvenli liman statüsünün her ülkede aynı şekilde işlemediğini ortaya koyuyor. İsviçre’nin borçlanma avantajı belirsizlik dönemlerinde güçlenirken Almanya’da artan borçlanma ihtiyacı bu avantajı aşındırıyor. ABD ise son dönemdeki küresel risk artışından geçmişte olduğu kadar belirgin fayda sağlayamıyor.
Güvenli liman olmanın faiz karşılığı
Bir tahvilin yatırımcı açısından değeri yalnızca ödediği faizden oluşmuyor. Güvenlik ve likidite de yatırım kararında rol oynuyor. Yatırımcılar bu özellikleri yeterince değerli bulduklarında daha düşük getiriye razı olabiliyor. Böylece tahvili çıkaran devlet daha ucuza borçlanabiliyor.
Finans literatüründe “kolaylık getirisi” olarak adlandırılan bu avantajı ölçmenin farklı yolları bulunuyor. Hazine tahvilleri diğer ABD borçlanma araçlarıyla karşılaştırılabileceği gibi, benzer gelişmiş ülkelerin devlet tahvilleriyle de kıyaslanabiliyor.
Brooks’un hesaplamasında ABD’nin 10 yıllık tahvil getirisi; Almanya, Japonya, İngiltere, Kanada, İsviçre, İsveç ve Avustralya’nın ticaret ağırlıklı 10 yıllık devlet tahvili getirileriyle karşılaştırılıyor. Ancak ülkelerin faizlerini doğrudan yan yana koymak yerine, yabancı tahvillerin getirileri 10 yıllık vadeli döviz sözleşmeleri kullanılarak dolar bazına taşınıyor.
Böylece farklı para birimlerinden kaynaklanan etkiler giderilerek ABD tahvillerinin ne ölçüde ayrıcalıklı fiyatlandığı inceleniyor. Hesaplanan farkın negatif olması, ABD’nin karşılaştırma grubundan daha ucuza borçlanabildiğini gösteriyor. Farkın pozitif olması ise yatırımcıların ABD tahvilini tutmak için ek getiri istediği anlamına geliyor.
On baz puanlık avantaj ek maliyete dönüştü
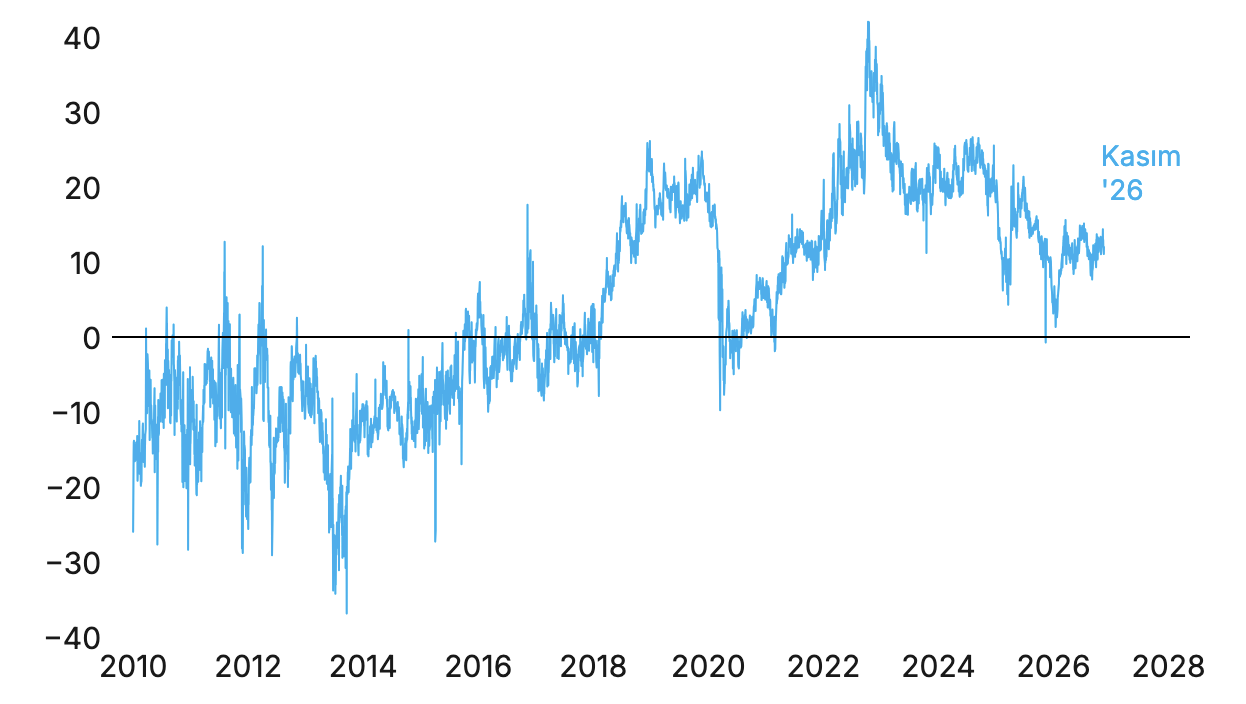
2010’ların başında ABD, bu ölçüte göre karşılaştırılan ülkelere kıyasla ortalama 10 baz puanın üzerinde daha düşük faizle borçlanabiliyordu. On baz puan, 0,10 yüzde puana karşılık geliyor.
Bu avantaj kademeli olarak azaldı ve getiri farkı 2018’de pozitife döndü. Başka bir ifadeyle ABD, döviz riski giderilmiş karşılaştırmada emsallerinden daha düşük faiz ödemek yerine, daha yüksek faiz ödemeye başladı.
Aşınma 2022’ye kadar sürdü. Ardından ABD’nin ödediği ek getiri 15 baz puanın üzerinde dengelendi; 2025’ten itibaren yaklaşık 10 baz puana geriledi.
Son dönemdeki daralma, ABD’nin eski avantajını yeniden kazandığı anlamına gelmiyor. Diğer ülkelerin kamu maliyesine ilişkin kaygıların artması da ABD’nin göreli konumunu iyileştirebiliyor. Özellikle yüksek borçlu Avrupa ülkelerinin küresel faiz artışları karşısındaki kırılganlığı, ABD’yi karşılaştırmada daha iyi gösterebiliyor.
Bu nedenle göreli maliyet ile mutlak maliyet arasındaki ayrım önemli. ABD’nin diğer ülkelere kıyasla ödediği ek faizin azalması, kendi borçlanma faizlerinin düştüğünü göstermiyor. Faizler ABD’de yükselirken başka ülkelerde de yükselebiliyor.
Artan tahvil arzı ayrıcalığı zayıflatıyor
ABD’nin borçlanma avantajındaki kayıp, Hazine tahvili arzındaki artışla belirgin biçimde ilişkili. Büyük bütçe açıkları daha fazla tahvil ihracı gerektiriyor. Arzın büyümesi ise bu tahvillerin kıtlığını ve yatırımcı gözündeki özel konumunu aşındırıyor olabilir.
Ülkelerin kamu borcu düzeyleri arasındaki fark, bu ilişkiyi değerlendirmek açısından dikkat çekici. Kamu borcunun gayrisafi yurt içi hasılaya oranı İsviçre’de yüzde 40’ın altında, Almanya’da yaklaşık yüzde 65 düzeyinde bulunurken ABD’de yüzde 130’a yaklaşıyor.
Bununla birlikte düşük borç, her koşulda daha düşük faizle borçlanmayı garanti etmiyor. Güvenli liman talebinin ne zaman güçlendiği, para politikası döngüsü ve diğer ülkelerin mali görünümü de fiyatlamayı etkiliyor.
İsviçre’nin avantajı belirsizlikte belirginleşiyor
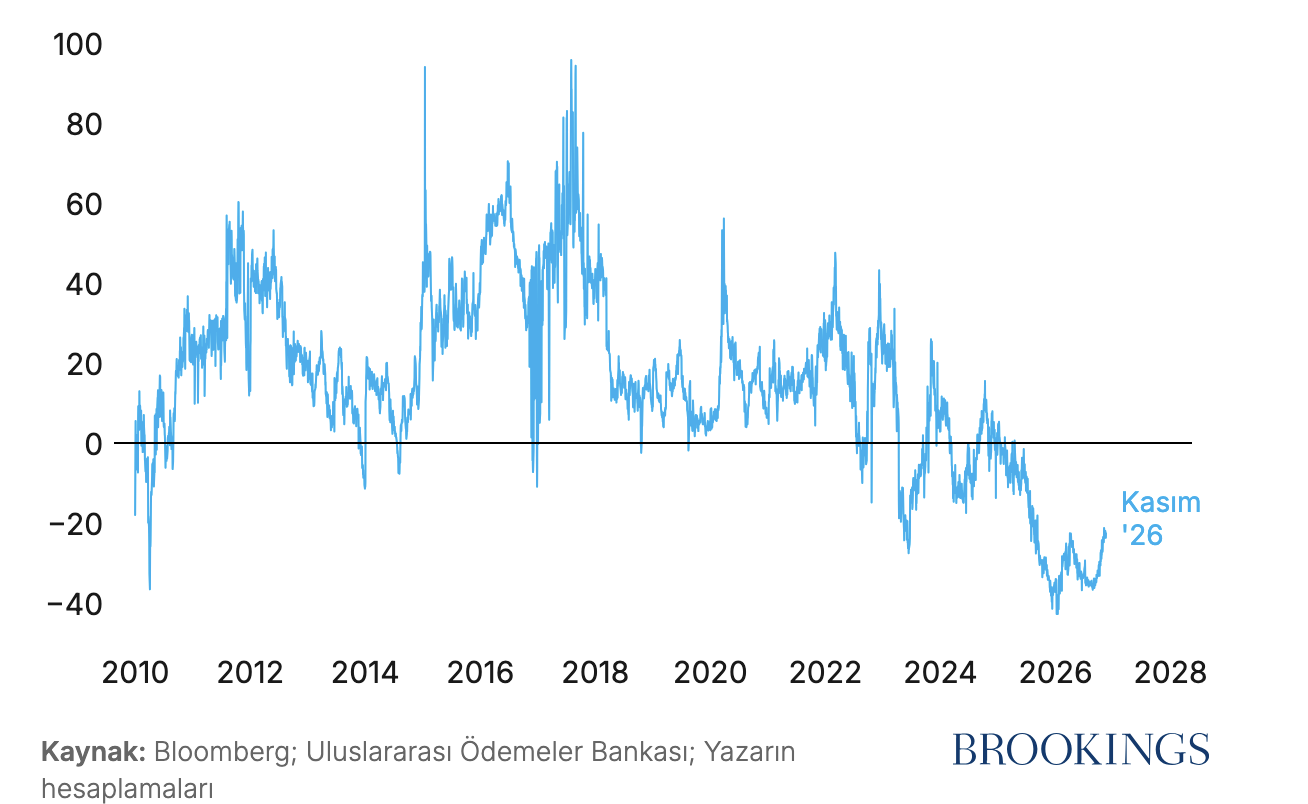
İsviçre, düşük kamu borcuna rağmen sakin piyasa dönemlerinde karşılaştırma grubuna göre sürekli bir borçlanma avantajı elde etmiş değil. İsviçre tahvilleriyle diğer ülkelerin tahvilleri, getiriler İsviçre frangına çevrilerek karşılaştırıldığında, ülkenin dönem ortalamasında ek faiz ödemek zorunda kaldığı görülüyor.
Buna karşılık iki dönemde belirgin bir avantaj ortaya çıkıyor. İlki, Avrupa devlet borcu krizinin başladığı 2010 yılı. İkincisi ise ABD politikalarındaki oynaklığın arttığı ve Avrupa’daki borç kaygılarının yeniden güçlendiği son yıllar.
İsviçre’nin borçlanma avantajı son dönemde tarihsel zirvelerine yaklaştı. Bu durum, güvenli liman niteliğinin özellikle küresel belirsizliğin yükseldiği dönemlerde ekonomik karşılık bulduğunu gösteriyor.
Düşük borç ve sağlam kamu maliyesi, sakin dönemlerde sürekli bir faiz avantajı yaratmasa da güvenli varlık arayışının güçlendiği koşullarda daha değerli hâle geliyor.
Almanya’da borçlanma ihtiyacı ile güvenli liman talebi karşı karşıya
Almanya’nın görünümü daha karmaşık. Ülkenin borçlanma avantajı son yıllarda gerilerken bu aşınma, özellikle 2025 başında borç freninin gevşetilmesinin ardından belirginleşti.
Rusya’nın Ukrayna’yı işgali sonrasında yeniden silahlanmayı finanse etmek için artan borçlanma ihtiyacı, Alman tahvillerinin arzına ilişkin beklentileri değiştirdi. Daha fazla ihraç gereksinimi, güvenli liman olmanın sağladığı maliyet avantajını zayıflattı.
Buna karşılık Avrupa’da kamu borçlarının sürdürülebilirliğine ilişkin kaygıların yeniden yükselmesi, bu yıl Alman tahvillerine destek verdi. Borçlanma avantajı yeniden artsa da tarihsel seviyelere göre düşük kalmayı sürdürüyor.
Dolayısıyla Almanya’da iki etki aynı anda işliyor: Artan borçlanma ihtiyacı avantajı aşındırırken Avrupa’daki risklerden korunma talebi bu aşınmayı sınırlıyor.
ABD’nin göreli iyileşmesi güven kaybını tamamen telafi etmiyor
Küresel belirsizlikteki artış, 2022 sonrasında İsviçre ve Almanya’nın borçlanma avantajını destekledi. Aynı süreç ABD’ye de bir ölçüde yarar sağladı ve önceki yıllarda ödediği ek getirinin daralmasına yardımcı oldu.
Ancak bu yıl Avrupa’daki borç kaygılarının ve jeopolitik risklerin yükselmesi, ABD’nin ödediği ek faizi daha fazla düşürmedi. Bu ayrışma, Hazine tahvillerinin güvenli liman niteliğinin geçmişteki kadar güçlü olmayabileceğine işaret ediyor.
Diğer koşullar aynı kaldığında yatırımcıların ABD tahvillerini daha az ayrıcalıklı görmesi, borçlanma maliyetleri üzerinde yukarı yönlü baskı yaratabilir. Yine de tahvillerin göreli fiyatlaması ile doların uluslararası konumunu birbirinden ayırmak gerekiyor. Araştırmalar, Hazine tahvillerinin avantajı aşınırken doların sağladığı avantajın güçlü kalabildiğini gösteriyor. Bu da ABD’nin yatırım merkezi ve potansiyel güvenli liman konumunun bütünüyle ortadan kalkmadığına işaret ediyor.
Piyasalarda yalnız değilsiniz
Bu haberle ilgili detaylı rapor ve analizlere, uzman desteğiyle Akanak Insights'a ulaşın.